
士業コラム

記事一覧
-
試用期間中なら解雇できる?本採用を迷う中小企業が確認したい判断と対応
「入社から2か月たってもミスが続く」「試用期間が終わる前に、本採用を見送ると伝えてよいのか」。採用した従業員の働きぶりに不安があるとき、判断を急ぎたくなる経営者もいるでしょう。 しかし、試用期間は、会社が自由に雇用を終了できる期間ではありません。まず確認したいのは、採用時に何を求め、どのように指導し、本人がどう対応してきたかです。この記事では、期間の定めなく採用した従業員に試用期間を設けた場合を中心に、本採用を迷ったときの確認事項と相談の進め方を解説します。 試用期間中も労働契約は成立しています 一般的な試用期間では、入社時から労働契約が成立しています。適性を確かめるために、一定の条件の下で契約を終了する権利を会社が留保していると考えられます。そのため、「まだ正式な社員ではないので、期間が終われば契約も終わる」とは扱えません。 試用期間中の解雇や、期間満了時の本採用拒否には、試用の目的に照らした客観的に合理的な理由と、社会通念上の相当性が必要です。通常の解雇より判断の余地が広いとされますが、経営者の印象だけで自由に決められるという意味ではありません。 採用後に分かった勤務上の問題について、その内容や程度、採用時に期待した役割、指導の経過などを確認します。「社風に合わない」「覚えが悪い」といった評価は、何が起きたかを説明しなければ、判断の根拠が曖昧なままになります。 なお、「最初の3か月は有期契約」という場合は、試用期間付きの無期契約と同じではありません。契約期間の途中での解雇には、原則としてやむを得ない事由が必要です。満了時に更新しない場合にも別のルールが関わります。名称だけで決めず、契約書の記載と採用時の説明、実際の運用を確認しましょう。 最初に採用条件と問題の内容を照合します まず、雇用契約書や労働条件通知書、就業規則、求人票などを揃え、試用期間の開始日と終了日、担当業務、本採用の判断に関する定めを確認します。求人票で説明した仕事と、入社後に任せている仕事に違いがないかも見てください。 同じ「仕事が遅い」という問題でも、未経験者として育成する前提で採用した場合と、特定の業務を任せる即戦力として採用した場合では、確認すべき事情が異なります。会社が求める水準を本人に伝えていなかったり、必要な研修を受けさせていなかったりすれば、本人の能力だけを問題にすることは適切ではありません。 次に、問題が起きた日、担当した仕事、指示の内容、結果、業務への影響を整理します。納期の遅れであれば、当初の期限、途中の追加指示、業務量、本人からの相談の有無まで確認すると、原因を検討しやすくなります。 遅刻や欠勤についても、勤怠記録だけでなく、連絡の状況や本人が説明した事情を確認します。体調や職場環境に関する訴えがあるときは、単なる勤務態度の問題と決めつけず、必要な配慮や事実確認を別途検討してください。 当事務所では、解雇等のトラブルを含む人事・労務全般の相談を取り扱っています。「本採用を断れるか」だけでなく、判断に必要な資料が不足していないか、会社側の説明や運用に課題がないかという段階から、相談事項を整理いたします。 指導は改善してほしい行動と確認日を具体的にします 指導するときは、「もっとしっかりしてほしい」という抽象的な注意で終わらせず、どの仕事の、どの行動を改善してほしいかを伝えます。本人の説明も聞き、理解不足なのか、指示が曖昧なのか、業務量に無理があるのかを確かめましょう。 例えば、入力ミスが続く場合は、確認手順を一緒に見直し、提出前に照合する項目を示す方法があります。そのうえで、次にいつ状況を確認するか、誰が支援するかを決めます。仕事の性質や習得に必要な時間に応じ、改善の状況を確認できる進め方にすることが大切です。 面談後は、日時、伝えた内容、本人の説明、会社が行う支援、次回の確認予定を記録します。改善した点も残してください。不利な出来事だけを集めると、実際の変化や会社の指導状況を正しく把握できなくなります。 記録は、解雇するための材料を後から作るものではありません。本人と会社の認識をそろえ、勤務を続けられる可能性を検討するためのものです。過去にしていない注意をしたことにしたり、面談記録の日付をさかのぼらせたりしてはいけません。 例えば、従業員12人の会社で、未経験で採用した事務担当者に請求書の入力ミスが続いているとします。社長は能力不足を心配していますが、担当者ごとに入力方法が違い、確認者も決まっていませんでした。 この場合、まず入力方法と確認者を統一し、本人に手順を説明して、作業結果を確認することが考えられます。その後も問題が続くか、どの部分が改善したかを見ます。「ミスが何回あれば解雇できる」と回数だけで結論を出すことはできません。 試用期間の延長と解雇予告は分けて検討します 試用期間の終わりが近づくと、「判断できないので延長したい」と考えることもあるでしょう。ただし、延長を当然にできるとは限りません。就業規則や契約の根拠、延長の必要性、期間の相当性、本人への説明などを確認する必要があります。 延長する場合も、何を確かめるための期間なのか、評価する業務、会社が行う支援、判断時期を明らかにします。単に結論を先送りするために繰り返し延長する運用は避けましょう。本人の同意があれば、どのような延長でも問題がなくなるわけではありません。 解雇を検討する場合には、解雇理由の妥当性とは別に、解雇予告等の手続きを確認します。試用期間中の従業員でも、14日を超えて引き続き雇用した場合は、原則として30日前の予告か、予告に代わる平均賃金30日分以上の解雇予告手当が必要です。予告期間が30日に足りない場合は、不足日数分の手当を支払う方法もあります。 最初の14日以内に解雇予告の例外が適用される場合でも、合理的な理由が不要になるわけではありません。また、解雇予告手当を払えば、理由に問題のある解雇まで有効になるわけでもありません。手続きと解雇の有効性を混同しないことが重要です。 本採用を見送る旨を伝えてから、理由や手続きを整えようとすると、既に伝えた説明との食い違いが生じることがあります。終了日だけを先に決めず、判断理由と必要な手続きを、本人への通知前に確認しましょう。 本採用に迷ったら満了前に社労士へ相談しましょう 評価基準が明確で、指導後に改善が見られ、本採用する方向で問題なく進められる場合は、社内の手順で対応できることもあります。すべての試用期間について、外部への依頼が必要というわけではありません。 一方、本採用を見送りたい、延長の根拠が分からない、上司によって評価が違う、既に本人へ退職を求めたといった場合は、早めの相談が望まれます。満了直前まで待たず、どの時点で何を確認するかを検討する時間を確保しましょう。 相談時には、契約書、労働条件通知書、就業規則、求人票、勤怠記録、指導や面談の記録を用意してください。会社が困っていることに加え、本人の説明と改善状況も共有してください。資料が全部揃っていなくても、手元にあるものと未確認の事項を分ければ、相談の出発点になります。 当事務所は、労務相談のみの契約に対応し、就業規則の作成・変更も取り扱っています。手続きや給与計算を社内で行っている会社も、従業員への対応判断についてご相談可能です。継続的な相談や規程の見直しを依頼する場合にも、柔軟に対応可能ですので、ご相談ください。 既に解雇の有効性をめぐって争いが生じている場合などは、事案に応じて弁護士への相談も検討します。社労士に相談すれば、あらゆる紛争の交渉や訴訟まで任せられるというものではありません。 試用期間の対応で大切なのは、満了日に結論を出すことだけではなく、採用時の期待を具体化し、指導と評価を積み重ねることです。豊島区で労務管理に悩む経営者の方も、本採用を見送ると伝える前に、契約と事実関係を整理し、適切な対応をご相談ください。
- 人事・労働管理
-
許可していない残業にも残業代は必要?中小企業が確認したい判断基準と対応
「残業は事前申請制なのに、申請せずに仕事を続ける従業員がいる」「上司が許可していない時間まで残業代を払う必要があるのか」。中小企業の経営者にとって、残業の管理は、費用だけでなく職場のルールにも関わる悩みです。 ただし、申請や許可がないという理由だけで、残業代を一律に支払わない扱いにはできません。実際にどのような仕事をし、会社がどのように指示・管理していたかを確認する必要があります。無断残業が分かったときの確認手順と、繰り返さないための運用を解説します。 残業代の判断は、申請書の有無だけでは決まりません 労働時間に当たるかどうかは、会社の指揮命令下に置かれていたかによって判断します。明確に「残業してください」と命じた時間だけでなく、黙示の指示で仕事をしていた時間も含まれます。黙示の指示とは、言葉で明示していなくても、周囲の状況から業務を求めていたと評価されるものです。 例えば、終業間際に当日中の納品を指示し、定時までには処理できない仕事量を任せていた場合は、残業申請がなくても、会社の指示との関係を確認する必要があります。「残業は禁止」と伝えながら、実際には終わらない仕事をそのまま担当者に任せていないかも大切な点です。 一方、退勤後に私用で会社に残っていた時間が、そのまま労働時間になるわけではありません。会社にいた時間と仕事をしていた時間を区別し、本人と上司の説明や記録を照合します。「無断だからゼロ」「打刻が遅いから全部残業」のどちらかに、確認前から決めつけないようにしましょう。 また、申請ルールを守らなかったことへの指導と、実際の労働に対する賃金の支払いは、別に整理します。申請違反があったとしても、労働時間に当たると判断した時間の賃金を、罰として支払わない扱いは避けなければなりません。 無断残業が分かったら、記録と業務内容を照合します 最初に、対象となる日と時間帯を特定します。タイムカードや勤怠システムの記録に加え、残業申請、業務日報、パソコンの使用記録、業務上のメールなどを確認します。記録を後から定時に書き換えるのではなく、元の記録を残して、確認結果と修正理由が分かるように整理しましょう。 本人には、何をしていたのか、いつ誰から依頼されたのか、翌日に回せない事情があったのかを聞きます。上司にも、仕事を把握していたか、納期をどう伝えたか、帰宅や作業中止を具体的に指示したかを確認します。本人の申請漏れだけを調べると、業務配分の問題を見落とすおそれがあります。 特に注意したいのは、申請された残業時間と、入退館やパソコンの記録に大きな差がある場合です。記録の差には私用や休憩が含まれることもありますが、申請しにくい雰囲気のために仕事を少なく申告している可能性もあります。差の理由を確かめ、必要な補正につなげます。 「申請は月20時間まで」などと、実際に働いた時間の申告自体を制限する運用も見直しが必要です。会社が残業時間を抑える目標を設けることと、発生した労働時間を正しく記録することは、分けて考えてください。 当事務所では、残業手当の管理方法を含む人事・労務全般の相談を取り扱っています。本人と上司の説明が食い違う場合も、まずは確認できる資料と、まだ分からない点を分けておくと、相談すべき論点を具体化しやすくなります。 残業時間の確定後は、給与と36協定を確認します 労働時間を確認したら、自社の勤務制度に照らして賃金を計算します。会社の所定労働時間を超えた時間と、労働基準法の法定労働時間を超えた時間は、同じとは限りません。 例えば、通常の労働時間制で所定労働時間が1日7時間の従業員が8時間働いた場合、追加の1時間について賃金の確認は必要ですが、1日8時間を超えていないことだけを見れば、法定時間外の割増が直ちに発生するわけではありません。週の労働時間や就業規則・賃金規程の定めも確認します。 法定時間外労働には、原則として25%以上の割増賃金が必要です。月60時間を超える法定時間外労働の部分は、中小企業も50%以上となります。深夜労働や法定休日労働には別の割増のルールがあるため、時間数だけでなく、働いた日と時間帯も整理しましょう。 併せて、法定時間外労働などに必要な36協定の締結・届出と、その内容を確認します。36協定がないことや、協定の上限を超えていたことを理由に、実際の労働に対する残業代の支払いを免れることはできません。支払いの問題と、今後の働かせ方の是正を並行して検討します。 変形労働時間制やフレックスタイム制を採用している場合は、通常の労働時間制と同じ数え方で結論を出さないよう注意が必要です。固定残業代を支給している会社も、対象時間や金額、実際の割増賃金との差額を確認します。 事前申請制は、上司の判断と業務調整まで決めます 事前申請制は、残業の必要性を確かめ、仕事の割り振りや時間を管理するために役立ちます。ただし、「許可がなければ支払わない」と規則に書くだけでは、実際の運用は整いません。 申請には、行う仕事、残業が必要な理由、終了予定時刻を記載できるようにします。上司は、当日中に必要な仕事か、他の人に分担できるか、期限を調整できるかを判断します。許可しない場合は、残っている仕事をどうするかまで伝えることが重要です。 急な顧客対応などで事前申請が難しい場面についても、連絡先や事後報告の手順を決めておきましょう。承認者が不在だと申請できない仕組みや、申請しても返答がない状態は、現場でルールが形骸化する原因になります。 例えば、従業員15人の会社で、営業担当者が毎日1時間ほど残り、翌日の顧客向け資料を作っていたとします。社長は事前申請制だから残業ではないと考えていますが、上司は遅い時間に資料の修正を求めていました。 この場合は、申請漏れの指導に先立ち、修正指示の時刻や納期、実際の作業を確認します。そのうえで賃金の取り扱いを整理し、以後は修正依頼の締切を早める、翌日対応でよい仕事を明確にするなど、業務の進め方も見直します。本人に「早く帰るように」と伝えるだけでは、同じ状況が続く可能性があります。 判断に迷う場合は、従業員への回答前に相談しましょう 本人が作業内容を説明し、上司の指示や勤怠記録とも一致しているなど、会社で事実関係と計算方法を確認できる場合は、自社で対応を進めることも可能です。すべての無断残業について、外部への依頼が必要というわけではありません。 一方、上司が黙認していた可能性がある、申告時間と記録が大きく異なる、過去の複数月にわたる請求がある場合は、支払わない旨を回答する前に相談することが望まれます。既に紛争となっている場合は、内容に応じて弁護士への相談も検討します。 相談時は、就業規則と賃金規程、雇用契約書、勤怠記録、給与明細、残業申請のルール、業務指示が分かる資料を用意しましょう。会社が本人に伝えたことや、本人から、求められている回答の期限も共有すると、確認すべき点が分かります。 当事務所は、労務相談のみの契約にも対応し、就業規則の作成・変更や給与・賞与計算も取り扱っています。社内で給与計算を続けながら判断に迷う点を相談したい場合や、申請ルールと規程を併せて見直したい場合は、必要な支援の範囲をご相談ください。契約に含まれる業務と費用は、依頼内容に応じて柔軟に対応いたします。 許可していない残業への対応では、まず実際の働き方を確かめ、賃金の処理と申請ルールの改善を進めることが大切です。豊島区で労務管理に悩む経営者の方も、「本人が勝手に残っている」と結論づける前に、仕事の指示と記録を整理するところから始めてみてください。
- 人事・労働管理
-
退職前の有給休暇は拒否できる?引継ぎが残るときの会社の対応と相談の進め方
「月末で退職したいので、残っている有給休暇を全部使いたい」。従業員からこう伝えられ、引継ぎが終わっていないのに休んでもらっては困る、と感じる経営者もいるでしょう。 退職前であっても、年次有給休暇を取得する権利はあります。会社が先に行いたいのは、申請を認めるかどうかの判断ではなく、残日数と勤務予定を確かめ、限られた出勤日で何を引き継ぐかを整理することです。 この記事では、従業員の退職日について争いがない場合を中心に、有給休暇の申請を受けた会社の確認事項と、引継ぎの進め方、社労士に相談したい場面を解説します。 退職前の有給休暇は、引継ぎを理由に一律に拒否できません 年次有給休暇は、原則として従業員が請求する時季に与えるものです。退職を申し出たことだけで、残っている有給休暇が使えなくなるわけではありません。 会社には、請求された時季に休暇を与えると事業の正常な運営を妨げる場合に、取得時季を変更する「時季変更権」があります。ただし、単に忙しい、代わりの人がいないという事情だけで、自由に変更できるものではありません。業務内容や休暇の長さ、代替要員を確保するための対応などを踏まえた判断が必要です。 特に退職前は、変更先となる勤務日が退職日までに残っているかが問題になります。退職日より後へ有給休暇を移すことはできません。そのため、退職日までの勤務日すべてに有給休暇が申請されている場合などは、時季変更で解決できないことがあります。 就業規則に引継ぎの義務があっても、それだけで「終わるまで有給休暇は認めない」と扱うことはできません。引継ぎについて協力を求めることと、有給休暇を取得できるかは分けて考えましょう。 最初に確認するのは、退職日・残日数・勤務予定です 申請を受けたら、退職の意思が伝えられた日、退職日、有給休暇の希望日、既に会社が説明した内容を記録します。退職日について認識が食い違っている場合は、その点を整理する必要があります。 次に、年次有給休暇管理簿や勤怠記録を基に、付与日、付与日数、取得済みの日数、繰越分、時効による消滅の有無を確認します。管理簿は、取得した時季、日数、基準日を従業員ごとに明らかにするものです。給与明細に残日数が表示されていても、直近の申請がまだ反映されていないことがあります。 残日数を確認したら、退職日までの勤務表に希望日を当てはめます。有給休暇は、もともと働く義務のある日に取得するものなので、会社の休日まで有給休暇の日数として数えないようにします。シフト勤務では、暦の日数と勤務日数を混同しやすいため、確定している勤務予定と照合しましょう。 また、「最終出勤日」と「退職日」は別です。有給休暇をまとめて取得する場合、最後に出勤した後も在籍が続くことがあります。給与計算や保険の届出を担当する人にも、二つの日付を区別して共有してください。 当事務所では、有給休暇の管理方法に関する相談に加え、給与計算や退職に伴う保険手続きを取り扱っています。休暇の日数だけでなく、退職までの給与処理や必要な届出も課題になっている場合は、併せて相談していただくと、必要な支援を整理しやすくなります。実際に依頼する業務の範囲は、個別に確認しましょう。 引継ぎは、出勤できる日と業務の優先順位から組み立てます 引継ぎを進めるときは、「全部終わらせてほしい」という伝え方から一歩進め、業務を具体的に書き出します。進行中の案件、直近の期限、取引先への連絡、資料の保存場所、社内システムの権限などを整理しましょう。 そのうえで、退職する本人から説明を受けなければ分からない事項と、資料があれば後任者や上司が対応できる事項を分けます。残っている出勤日には、本人にしか分からない案件の経緯や、直近の期限がある仕事を優先すると、限られた時間を使いやすくなります。 引継ぎを受ける人と、内容を確認する上司も決めておきます。本人が資料を作成しても、受け取る人が決まっていなければ、実際の業務に引き継がれません。後任者の採用が間に合わない場合は、いったん上司が受け取るなど、会社側の体制を整える必要があります。 例えば、業務の事情を説明し、本人に有給休暇の希望日の調整を相談することは考えられます。ただし、本人が応じることを前提にせず、合意できない場合の業務分担も検討してください。退職日の変更を相談する場合も、本人との合意が必要であり、会社が一方的に延長できるものではありません。 取得日の調整に合意した場合は、変更後の日付を記録し、勤務表と有給休暇管理簿に反映します。有給休暇として扱いながら、引継ぎのために出勤やオンライン会議への参加を当然に求める運用は避けましょう。実際に業務を行った場合には、勤怠と賃金の扱いを確認する必要があります。 仮の例で考える、残りの出勤日が少ない場合の対応 例えば、従業員8人の会社で、営業担当者の退職日までに所定労働日が15日あり、有給休暇が10日残っているとします。本人は最後の10勤務日に取得することを希望しています。これは、対応の考え方を説明するための架空の例となります。 まず、残日数と希望日が正しいかを確認すると、実際に出勤する予定は5日です。会社はその5日間を前提に、担当案件の一覧、見積りの進捗、直近の納期、顧客への連絡事項を整理します。上司が案件一覧を受け取り、別の担当者へ分担する日程も決めます。 一方、退職後に受注する可能性がある案件の細かな営業資料まで、すべて本人に作り直してもらおうとすると、5日では終わらないかもしれません。引継ぎの目的を「必要な情報を会社に残すこと」と捉え、既存資料で対応できる部分や、会社側で補える仕事を見直すことが大切です。 有給休暇の開始まで出勤日がほとんど残っていない場合は、同じ計画を当てはめられません。本人と調整できる余地を確認するとともに、会社で把握している情報から業務を引き継ぐ方法を検討します。申請を断る結論を先に出さず、日程、資料、業務への影響を基に相談を進めましょう。 回答に迷うときは、本人への説明前に社労士へ相談しましょう 残日数と日程が明確で、本人の希望どおり取得でき、引継ぎも進められるなら、社内の手順に沿って対応できる場合があります。すべての退職で専門家への依頼が必要というわけではありません。 一方、会社と本人で残日数の認識が違う、申請日を欠勤扱いにしようとしている、時季変更ができるか分からないといった場合は、回答する前に社労士へ相談すると、確認する順序を整理できます。既に一律に拒否した場合も、そのやり取りを含めて伝えてください。 相談時には、雇用契約書、就業規則、有給休暇管理簿、勤務表、本人からの申請や会社の返信を用意します。引継ぎが必要な案件と期限、受け取る人の予定も分かる範囲でまとめると、「引継ぎが大変」という説明より、検討すべき事情が明確になります。 当事務所は、中小企業の労務管理を支援し、人事・労務全般の相談や就業規則の作成・変更を取り扱っています。労務相談のみの契約も可能です。手続きや給与計算は社内で続けたいものの、従業員への対応判断を確認したい会社も、必要な支援から検討できます。 退職前の有給休暇への対応では、従業員の権利を踏まえながら、会社側で業務を引き継ぐ準備を進めることが大切です。豊島区で労務管理の相談先を探している経営者の方も、まずは資料を整理し、判断に迷っている点を具体的にお伝えください。今回の対応を確認するとともに、日頃の有給休暇の管理や業務共有を見直す機会にしましょう。
- 人事・労働管理
-
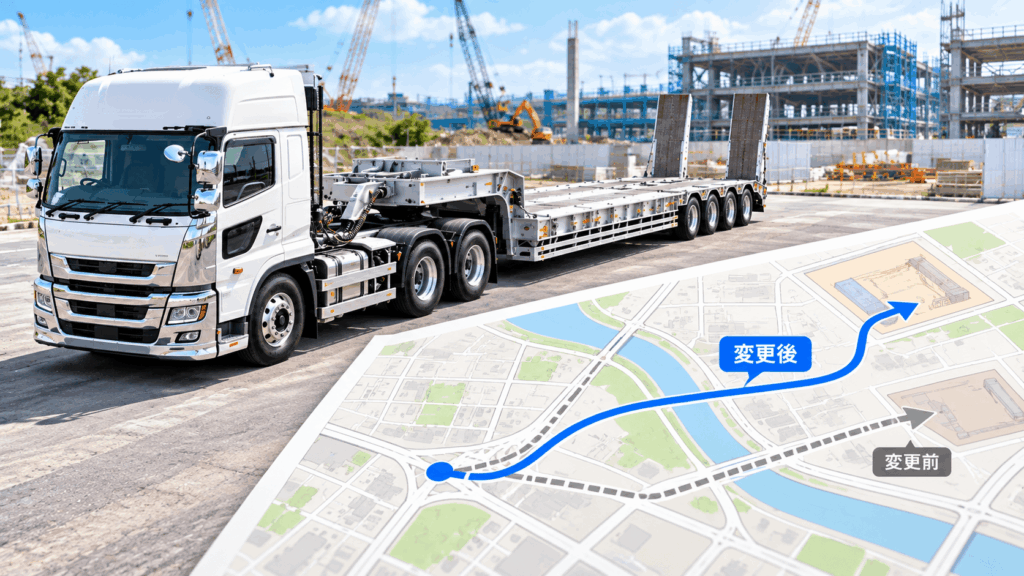
特殊車両通行許可の変更申請はいつ必要?車両・経路を変える前の確認ポイント
「新しいトレーラーを導入した」「次の現場では搬入口が変わる」。特殊車両通行許可を取得していても、こうした変更に以前の許可をそのまま使えるとは限りません。有効期間が残っていることと、変更後の運行が許可の対象になっていることは、分けて考える必要があります。 大切なのは、配車を決める前に、現在の許可と次の運行の違いを確認することです。この記事では、特殊車両通行許可の変更申請が必要になる場面と、車両・経路の変更を相談するときの準備を解説します。 許可の有効期間内でも、車両や経路の変更には確認が必要です 特殊車両通行許可は、申請した車両の大きさや重さ、通行する道路などを審査して交付されます。会社が一度取得すれば、保有するすべての車両で、どの現場へでも行けるというものではありません。 例えば、以前と同じ運送会社が同じ貨物を運ぶ場合でも、使う車両が変われば、現在の許可に含まれるか確認が必要です。反対に、車両が同じでも、納入先や通行する道路が変われば、経路の確認が必要になります。 最初に、許可証だけでなく、車両内訳書や経路表、条件書などの関係書類をそろえます。そのうえで、今回使う車両、貨物を積んだ状態の寸法・重量、出発地から目的地までの経路を照合しましょう。 本記事で扱うのは「特殊車両通行許可制度」の変更です。「特殊車両通行確認制度」の回答書を利用している場合は、別の制度に沿った確認が必要です。手元の書類が許可証なのか回答書なのか、最初に確かめてください。 車両の追加・交換は、登録番号と諸元を照合します 車両の増車や入替えでは、「同じ型式だから大丈夫」「前の車両より小さいから使える」と判断しないことが大切です。現在の許可の対象車両に含まれているかに加え、変更後の寸法や重量などを確認します。こうした車両の数値や構造に関する情報を「諸元」といいます。 国土交通省のハンドブックでは、自動車登録番号の変更、一定の条件での車両追加・交換・減少などが、変更申請の対象として整理されています。ただし、車両の変更ならすべて同じ手続きになるわけではありません。追加する場合と交換する場合、諸元が変わらない場合と変わる場合を区別します。 特にトラクタとトレーラーを組み合わせる運行では、それぞれの車検証を見比べるだけでなく、連結した状態での確認も必要です。貨物を積んだときの全長や高さ、総重量、各車軸にかかる重さなどについて、資料を基に整理します。 車両を追加しても、申請全体としての諸元が既存の許可値と同一であることなど、変更申請には条件があります。諸元が増加するなど、変更申請の範囲に収まらない場合は、新規申請として扱う必要があります。担当者の感覚だけで「少しの違い」と判断せず、変更前後を比較してください。 相談するときは、既存車両を引き続き使うのか、新しい車両と入れ替えるのかも伝えましょう。「車両を変えたい」という説明だけでは、追加・交換・減少のどれに当たるのかが分かりません。残す車両と外す車両を登録番号で整理すると、確認が進めやすくなります。 新しい現場や迂回路は、最後の接続道路まで確認します 通行経路の追加・変更・減少も、変更申請の対象となります。新しい現場へ行くときだけでなく、同じ現場でも搬入口や使用するインターチェンジが変われば、現在の許可に含まれない道路を通る可能性があります。 経路は幹線道路だけで判断せず、出発地から目的地までつながっているかを確認しましょう。現場の住所が同じでも、反対側の門へ入るために別の道路を使うなら、その区間も照合する必要があります。荷主から渡された案内図と、許可を受けた経路が一致するとは限りません。 また、道路工事や災害による通行止めでも、許可の対象外の道へ自由に迂回できるわけではありません。道路災害などで許可経路が通れず、代わりの経路を通行する場合には、経路変更の申請が必要となります。 新たな経路の手続きを検討するときは、従来の現場へも引き続き運行するのかを整理します。旧経路を残して新経路を加えたいのか、使わなくなる経路を外したいのかで、準備する申請内容が変わります。往路・復路の両方について、希望する運行を伝えてください。 当事務所では、特殊車両通行許可の書類作成・申請代行とともに、通行経路の選定や電子申請を取り扱っています。地図上の候補だけでは申請の準備を進めにくい場合も、現場の位置や搬入口、使用車両を共有することで、検討すべき経路を整理しやすくなります。 更新申請との違いを整理し、変更後の運行前に準備します 通行期間を延長する手続きが「更新申請」、経路などの申請内容を変える手続きが「変更申請」です。現在の許可の期限が近いときも、期間の延長だけでよいのか、車両や経路の見直しも必要なのかを確認しましょう。 変更申請を提出しただけで、変更後の車両や経路による運行が認められるわけではありません。必要な許可を受け、その内容を確認してから運行することが前提です。申請を依頼した日や受け付けられた日を、運行できる日と取り違えないようにしてください。 例えば、重機を運ぶ事業者が、翌月から新しい現場へ搬入するため、トレーラーの追加と経路の追加を検討しているとします。この場合は、新しい車両の資料と現場の地図だけでなく、既存の許可書類も一緒に確認します。 追加後の車両の諸元、残す車両と経路、希望する初回運行日を整理し、どの申請方法が適切か検討します。許可に必要な手続きが終わる前提で搬入日を確約せず、荷主とも日程を調整できるようにしておくことが大切です。 また、変更後に交付された書類では、有効期間と通行条件を改めて確認します。以前の条件が当然に引き継がれると考えず、今回の運行に使う書類を特定し、配車担当者と運転者で共有してください。 相談時は、変更前後の違いが分かる資料を用意しましょう 相談に向けては、現在の許可証と関係書類、変更する車両の車検証や諸元を確認できる資料、貨物の寸法・重量、追加・変更したい経路の地図などを用意します。新しい現場の場合は、住所だけでなく、搬入口を示す資料があると経路の確認に役立ちます。 すべての資料がそろってからでなければ相談できないわけではありません。分かっている変更点と、まだ決まっていない点を分けて伝えてください。納車前で登録番号が未確定なら、その事情と車両資料の入手予定も共有しましょう。 自社で許可書類と車両・経路を照合でき、申請方法も判断できる場合は、自社で手続きを進めることも可能です。一方、複数の許可に同じ車両が含まれている場合や、車両と経路を同時に変える場合、更新時期も近い場合は、相談によって必要な手続きの整理にかかる負担を減らせます。 当事務所は、初回相談を予約制で受け付け、オンライン相談や、予約による土日祝・夜間の相談にも対応しています。日中は配車や現場対応で時間を取りにくい方も、希望する相談方法と日時をお問い合わせください。依頼前には見積りを提示しますので、変更内容と希望する支援範囲をお伝えいただけます。 特殊車両通行許可の変更では、「許可がまだ有効か」に加え、「次の運行がその許可に含まれるか」を確かめることが出発点です。増車、車両の入替え、新しい現場への搬入が決まったら、既存の許可と変更後の計画を早めに照合し、必要な申請の準備を進めましょう。
- 許認可・届出
-
社労士の顧問契約はどこまで任せられる?中小企業が契約前に確認したい業務範囲
「社労士と顧問契約を結べば、給与計算も任せられるのだろうか」「相談だけお願いして、手続きは社内で続けてもよいのだろうか」。顧問契約を検討するときは、料金とともに、依頼できる仕事の範囲が気になるものです。 社労士の顧問契約は、どの事務所でも同じ内容というわけではありません。同じ事務所でも、相談を中心にするか、保険手続きや給与計算まで依頼するかで、契約内容が変わります。中小企業が必要な支援を選べるよう、任せる仕事と社内に残す仕事の整理方法を解説します。 顧問契約の業務は、相談・手続き・給与計算に分けて考えます 最初に、今困っていることが「判断」なのか「書類の作成・提出」なのか「毎月の計算」なのかを整理しましょう。これらは互いに関係しますが、依頼する業務としては分けて確認する必要があります。 労務相談は、残業の取り扱いや有給休暇の管理などについて、法令と自社の規則、実際の状況を踏まえて対応を検討するものです。保険手続きは、入退社や報酬の変更などに伴う届出の作成・提出を指します。給与計算では、勤怠や賃金の情報を基に支給額・控除額などを計算します。 例えば、従業員が退職するときには、保険の資格喪失の手続きだけでなく、残っている有給休暇、最終月の給与、会社から本人への説明なども問題になります。保険手続きを依頼しただけで、そのすべてが委託先の担当になるとは限りません。 当事務所では、人事・労務全般の相談に加え、社会保険・労働保険の届出、給与・賞与計算、就業規則の作成・変更などを取り扱っています。ただし、取り扱っている業務のすべてが、一つの顧問契約に含まれるという意味ではありません。必要な支援を伝え、契約に含める範囲を確認することが大切です。 相談のみの契約と、手続きも任せる契約の違い 社内で処理できる会社は、判断の支援を検討します 担当者が保険の手続きを行えていても、従業員から初めての相談を受けたときや、勤務条件を変更するときに、判断に迷うことがあります。この場合、社内の作業を残しながら、労務相談を継続して依頼する方法が考えられます。 当事務所は、労務相談のみの契約にも対応しています。担当者が調べた内容について、自社の就業規則との関係や、追加で確認すべき事情を相談したい会社にとって、検討しやすい選択肢です。 相談する際は「この対応でよいですか」という質問だけでなく、本人の希望、会社がこれまで説明した内容、関連する契約書や規則も共有しましょう。一般的な制度説明と、個別の事情を踏まえた検討では、必要な情報が異なります。従業員への説明を誰が行うかも、社内で決めておきます。 手続きを任せる場合は、年間の届出も確認します 保険手続きまで依頼する場合は、日常の入退社だけでなく、年に一度の業務も含めて確認しましょう。社会保険の算定基礎届や労働保険の年度更新などは、通常月とは別に資料の整理が必要になります。 当事務所のホームページでは、これらの定期的な届出を含む顧問契約例を案内しています。依頼したい届出を一つずつ挙げ、月額に含まれるか、別途の費用が必要かを見積り時に確認してください。会社の新規加入手続きなども、日常の届出と同じ扱いとは限りません。 給与計算を依頼する前に、勤怠の確認範囲を決めましょう 給与計算を外部に任せるときは、「勤怠データを渡す」という説明だけでは不十分です。打刻漏れの確認、休暇の区分、残業時間の集計まで、どちらが何を行うかを具体的に決めます。 例えば、終業後の打刻が遅い日があっても、その時間がすべて仕事だったのか、私用で残っていたのかは、数字だけでは分かりません。反対に、打刻前に会社の指示で準備作業をしていれば、その時間も労働時間として扱う必要があります。記録と実際の働き方を確認する役割は、計算を委託しても必要です。 厚生労働省のガイドラインでは、労働時間は使用者の指揮命令下に置かれている時間とされ、始業・終業時刻は原則として使用者の現認や客観的な記録を基に確認・記録することが示されています。勤怠システムを導入しただけで、実態を確かめる作業が不要になるわけではありません。 当事務所の料金案内も、給与計算について勤怠の集計の有無を区別しています。依頼時には、現在の記録方法と集計方法を伝え、どの状態のデータを渡す契約にするかを確認しましょう。料金表の数字だけを比較するより、自社で残る作業を把握しやすくなります。 また、給与の締日と支払日だけでなく、資料を渡す期限、会社が計算結果を確認する日、修正の連絡方法も決めます。昇給や手当の変更を、いつ誰が伝えるかも重要です。振込操作や給与明細の配布、配布の方法(Web明細や紙ベース)など、計算の後に発生する仕事も確認しておきましょう。 仮の例で考える、社内と社労士の役割分担 例えば、従業員12人の会社で、総務担当者が保険手続きと給与計算を行っているとします。手続きは続けられるものの、残業の取り扱いについて経営者と担当者の判断が分かれ、給与確定前の確認に時間がかかっている場面を考えてみましょう。これは説明のための架空の例です。 この会社で先に整理したいのは、計算を外注するかどうかよりも、何を労働時間として記録し、誰が確認するかという運用です。就業規則や賃金規程、雇用契約書、勤怠記録を基に、実際の働き方とのずれを確認します。 社内で計算を続けられるのであれば、労務相談を依頼し、判断に迷う点を整理する方法があります。一方、計算の負担も大きいなら、給与計算の委託も併せて検討できます。必要な支援は、同じ従業員数の会社でも異なります。 さらに、規則そのものの変更が必要になった場合は、日常の相談とは別の業務になるかを確認します。「相談したら規則の改訂まで済む」と思い込まず、課題の確認、変更案の作成、従業員への説明など、必要な作業を整理してから依頼を決めましょう。 見積りでは、月額に含む業務と追加業務を確認します 顧問料を比較するときは、従業員数だけで同じ条件だと考えないことが大切です。雇用形態や入退社の頻度、給与体系、会社側で準備できる資料によって、依頼内容は変わります。 当事務所では、会社ごとの状況と受託業務の内容などを踏まえて、最終的な顧問料を見積もりいたします。相談を中心にしたいのか、手続きの作業を減らしたいのか、給与計算も見直したいのかを分けて伝えると、希望する契約内容を具体化しやすくなります。 契約前には、相談できる事項、手続きの対象、給与計算の有無、就業規則の作成・変更や助成金申請の扱いを確認しましょう。連絡手段、窓口となる人、急ぎの相談の取り扱いも、双方で合意しておきたい点です。対応時間や回答までの期間を推測せず、事前に確認が必要となります。 また、初期の資料整理、賞与の計算、契約前の期間に関する修正などを依頼したい場合は、その希望も伝えます。月額以外の費用が発生する条件と、年間で想定する業務を把握すれば、契約後の行き違いを減らせます。 任せたい仕事を整理して、必要な契約を選びましょう 社労士との顧問契約を検討する際は、仕事をすべて外部に移すことを前提にする必要はありません。社内で続けられる仕事と、専門家に確認したい判断、継続して任せたい作業を整理することが出発点です。 特定の手続きだけに困っているなら、スポット依頼で対応できる場合もあります。一方、毎月のように労務上の判断が必要になる会社では、継続して事情を共有できる相談先を持つことが役立ちます。自社で対応できる範囲を踏まえ、必要な部分から検討しましょう。 豊島区で顧問社労士を検討している経営者の方も、まずは、現在の担当業務と困っている場面を簡単に書き出してみてください。当事務所では、労務相談のみの契約を含めたご相談を受け付けています。契約の名称や月額だけで決めず、会社と社労士の双方が担当する仕事を具体的に確認しておきましょう。
- 人事・労働管理
-
中小企業に社労士の顧問契約は必要?労務管理を任せるタイミングと判断基準
「入退社の手続きは何とかできているけれど、これで合っているのか不安」「従業員から質問されるたび、社長が調べている」。中小企業の労務管理では、書類を作る時間だけでなく、判断に迷う時間も負担になります。 社労士との顧問契約を検討する目安は、従業員数だけではありません。相談が発生する頻度、社内で確認できる体制、今後の採用や働き方の変更も関係します。自社で続ける業務と専門家に任せる業務を整理し、継続的な支援が必要になるタイミングを考えてみましょう。 顧問契約の必要性は「作業量」と「判断の負担」で考えます 労務管理には、入退社に伴う保険手続きのように期限に沿って進める仕事と、雇用条件や従業員対応のように事情を確認して判断する仕事があります。手続きの件数が少なくても、毎回判断に迷っているなら、継続して相談できる相手を持つ意味があります。 例えば、採用する人の勤務時間を決める際には、業務の都合に加え、保険の加入要件や雇用契約の記載内容などを確認します。書類を提出する段階になって初めて検討するより、採用条件を提示する前から相談できる方が、説明のやり直しを減らしやすくなります。 顧問契約は、一定の範囲で継続的に相談や手続きを依頼する契約です。一方、スポット依頼は、特定の手続きや課題について個別に依頼する方法です。相談が年に数回で、社内でも必要な確認ができるなら、スポット依頼で対応できる場合もあります。 「小さい会社だから不要」「人を雇ったら必ず契約が必要」と一律に考えるのではなく、普段の管理を無理なく続けられているかを確認することが出発点です。 採用や契約更新が増えたときは、管理方法を見直しましょう 雇用条件を決める前に確認することが増えていませんか 正社員だけだった会社でパートを採用する、勤務日数の異なる人が増える、有期契約の更新が重なるといった変化があると、従来のひな型や担当者の記憶だけでは管理しにくくなります。 労働契約を結ぶ際は、賃金や労働時間などの労働条件を明示する必要があります。2024年4月からは、契約の締結時や有期契約の更新時に、就業場所・業務の変更の範囲も明示するルールとなっています。有期契約では更新上限の有無と内容など、追加で確認すべき事項もあります。2026年10月からはパートや契約社員の契約内容に、正社員との待遇の違いについて会社に説明を求めることができる事項を追加する必要があります。 以前から使っている書式だから問題ないとは限りません。実際に予定する働き方と、求人時の説明、契約書や労働条件通知書の内容が合っているかを確認しましょう。 例えば、説明用の仮の例として、従業員6人の会社が新たに短時間勤務のスタッフを採用するとします。採用後に「繁忙期には勤務時間を延ばしてもらいたい」と考えていたものの、その条件を十分に整理していなければ、本人への説明や保険の確認をやり直すことがあります。人数が少なくても、雇用条件が多様になる時期は相談を検討する目安です。 就業規則の義務と、顧問契約の必要性は分けて考えます 常時10人以上の労働者を使用する事業場では、就業規則の作成・届出が必要です。人数は原則として会社全体ではなく事業場ごとに判断し、パート・アルバイトも含めて確認します。作成・変更時には労働者代表等の意見を聴き、届出後も従業員に周知する必要があります。 ただし、10人未満だから労務管理の確認が不要になるわけではありません。反対に、10人以上になったから必ず顧問契約を結ばなければならないわけでもありません。規則を整える単発の支援で足りるのか、その後の運用についても継続的に相談したいのかを考えます。 担当者がいる会社でも、相談先を持つ意味があります 社内の担当者が手続きを行えている場合でも、例外的な事案や制度変更まで一人で確認するのは負担になります。顧問契約は、担当者を置き換えるためだけのものではありません。社内に実務を残し、判断が必要な部分を専門家に相談する方法もあります。 当事務所では、手続き代行に加えて人事・労務全般の相談を取り扱い、労務相談のみの契約にも対応しています。社内で処理する仕組みができている会社は、「何を外注するか」だけでなく、「どの判断を相談したいか」を整理すると、必要な支援を絞り込みやすくなります。 例えば、担当者が採用から退職までの手順を把握していても、有期契約の更新条件を変える場合や、従業員から従来と異なる働き方を希望された場合には、確認する資料や説明の順序が変わります。その都度インターネットで調べるだけでは、自社の契約や規則との関係を見落とすことがあります。 また、担当者が休んだときに、提出状況や保管資料が分からなくなる状態も見直したいところです。専門家への依頼と併せて、社内の窓口、資料の保存先、報告の方法を決めることが大切です。外部に任せても、会社で起きた変更を伝える役割は残ります。 手続きを任せる場合も、社内での情報共有が欠かせません 顧問契約で手続きを依頼するときは、作業の引継ぎだけでなく、どの時点で何を知らせるかを決めましょう。入社日、退職日、勤務条件の変更などの情報が届かなければ、専門家も必要な手続きを判断できません。 当事務所の顧問契約の例では、入退社などの保険手続きに加え、年度ごとの届出や労務相談などを案内しています。毎年発生する仕事と日常の変更への対応を併せて検討することで、依頼する業務の全体像を整理できます。実際の受託範囲は個別の契約で確認となりますが、会社毎に柔軟な対応が可能です。 例えば、退職が決まったときに担当者が保険の届出だけを意識していると、最終勤務日、有給休暇の取得予定、貸与品の返却などの確認が別々になりがちです。誰が本人と確認し、誰が給与計算に伝え、誰が専門家へ連絡するかを整理すれば、同じ情報を何度も聞き直す負担を減らせます。 給与計算や就業規則の作成などを併せて依頼したい場合は、顧問契約に含まれると決めつけず、希望する業務として伝えましょう。労務相談、保険手続き、給与計算のうち、社内に残す仕事を明確にすることが、役割の行き違いを防ぎます。 顧問料は、社内に残る負担も含めて検討します 顧問契約の費用を考える際は、月額料金に加え、現在どの仕事に時間がかかっているかを振り返りましょう。手続きの入力だけでなく、制度の調査、書類の修正、従業員への説明にかかる時間も対象です。 直近1か月から数か月を振り返り、「発生した手続き」「判断に迷ったこと」「調べるために止まった仕事」を書き出すと、依頼したい内容が具体的になります。今後の採用予定や、担当者の退職・交代予定があれば、それも検討材料になります。 社内の体制が安定し、限られた課題だけを解決したいなら、まずスポット依頼を検討できます。一方、毎月のように雇用条件の確認が必要、経営者が調査や判断に追われる、担当者の交代後も管理を継続したいといった会社では、顧問契約が選択肢になります。 見積りを依頼する際は、従業員数だけでなく、雇用形態、入退社の頻度、社内の担当体制、相談したい課題を伝えます。料金に含む業務、追加業務の扱い、年間で必要な費用を確認し、自社が得たい支援と見合うかを判断しましょう。 日々の判断を抱え込む前に、必要な支援を整理しましょう 社労士との顧問契約を検討するタイミングは、手続きが処理できなくなったときだけではありません。採用条件を決める機会が増えたときや、社内で判断を確認する相手がいないと感じたときも、管理体制を見直す機会です。 当事務所は、中小企業やクリニックの労務管理を支援しています。相談のみの契約を含め、現在の社内体制と任せたい業務を踏まえてご相談いただけます。 まずは、現在の従業員構成、使用している雇用契約書や就業規則、最近判断に迷った出来事を整理してみてください。豊島区で顧問社労士への相談を検討している経営者の方も、「今は社内でできていること」と「今後も続けられるか不安なこと」を伝えると、必要な支援を具体的に考えやすくなります。
- 人事・労働管理
-
不動産を子どもに生前贈与するには?名義変更の流れと事前に確認したいこと
「自宅を、元気なうちに子どもの名義にしておきたい」「将来の相続でもめないよう、渡す相手を決めておきたい」。こうした理由から、不動産の生前贈与を考える方がいます。 ただ、不動産の名義変更は、書類に名前を書き換えるだけの手続きではありません。財産の所有者が変わるため、税金に加え、贈与後の住まいや他の家族との関係も確認する必要があります。 この記事では、親から子どもへ不動産を生前贈与する場合を中心に、検討段階で整理したいこと、契約と登記の流れ、司法書士に相談するメリットを解説します。 生前贈与は「今、所有者を変える」ための選択肢 生前贈与とは、生きている間に自分の財産を無償で相手に渡すことです。贈与する側の「渡します」という意思と、受け取る側の「受け取ります」という意思が合って成立します。親が一方的に決めただけでは足りません。 不動産の場合は、贈与契約の内容を明確にするとともに、法務局で所有権移転登記を行い、登記上の名義を変更します。契約書を作ることと、登記を申請することは、関連しますが別の手続きです。合意だけで手続きを止めていると、第三者に所有権の取得を主張できない場合があるため、登記まで進めることが大切です。 最初に整理したいのは、「今すぐ子どもの財産にしたい」のか、「自分が亡くなった後に、その子どもに引き継いでほしい」のかという点です。後者であれば、遺言によって希望を示す方法も検討できます。生前贈与を選ぶ前に、財産を渡す時期と目的をはっきりさせましょう。 当事務所では、遺言書の作成を含む終活のご相談を受け付けています。名義変更を前提に話を進めるのではなく、まず、ご本人がどのような暮らしや財産の引継ぎを望んでいるかを整理することが大切です。 契約前に確認したい不動産と家族の事情 誰の名義で、どこまで贈与できるか まず、登記事項証明書などで現在の所有者と持分を確認します。親の家だと思っていても、登記上は亡くなった祖父母の名義のままということがあります。その場合、子どもへの贈与登記に先立ち、相続関係を整理して必要な登記を行うことになります。 父母の共有であれば、父が単独で母の持分まで贈与することはできません。また、土地と建物の名義が違う場合や、自宅の敷地に複数の土地がある場合もあります。「家を全部渡す」という言葉だけで済ませず、対象となる土地・建物と持分を特定してください。私道や共有の道路部分など、敷地と併せて確認すべき不動産がないかも調べましょう。 住宅ローンが残っている場合は、契約を結ぶ前に、名義変更に金融機関の承諾が必要かなど、借入契約の内容を確認しましょう。名義を変えただけで借入金の返済義務が子どもへ移ったり、抵当権が消えたりするわけではありません。子どもが返済を引き受ける条件で贈与する場合は、金融機関との手続きに加え、負担付贈与として通常の贈与と異なる課税関係になることがあるため、税理士にも事前に確認します。 贈与後も親が住む場合の取り決め 自宅を子どもに贈与した後も親が暮らし続けるのであれば、住み続ける条件を話し合っておきましょう。固定資産税や修繕費を誰が負担するか、将来、売却や施設入居が必要になったときにどうするかも検討事項です。家賃を払うのか、無償で使用するのかなど、住まいの利用条件は、家族間でも書面で明確にしておくと安心です。 所有者が変わると、親が自分の判断だけで売却して老後の資金に充てることはできなくなります。「子どもだから分かってくれる」と考えるだけでなく、住まいと生活費を確保できる計画かを確認する必要があります。 ほかに子どもがいる場合は、その人たちに残る財産とのバランスも見ておきたいところです。生前贈与をしても、将来の遺留分や特別受益の問題がなくなるわけではありません。遺留分は一定の相続人に保障される最低限の取り分、特別受益は一部の相続人が受けた一定の贈与などを相続分の計算で考慮する仕組みです。どの贈与が対象になるかは、個別に確認します。 生前贈与による名義変更の流れと必要書類 贈与内容を決め、契約の内容を残す 対象の不動産、贈与する持分、所有権を移す時期などを決め、贈与契約書を作成します。契約書は、当事者の合意を明確にし、後から内容を確認するための資料になります。不動産は、普段使っている住所だけでなく、登記簿上の所在・地番・家屋番号などにより正確に特定します。登記のためにも、贈与の事実や日付を証明する情報を整える必要があります。契約日や所有権移転日は実際の合意内容に合わせ、税負担を調整するためだけに過去の日付を記載しないようにしましょう。 契約に当たっては、贈与する側・受け取る側の双方が内容を理解し、合意していることが前提です。ご家族が代わりに話を進めていても、本人の意思確認を省くことはできません。判断能力に不安があるときは、署名や押印を急がず、契約が可能な状態か、別の支援が必要かを相談してください。 書類をそろえ、法務局へ登記を申請する 一般的には、贈与する側の登記済証または登記識別情報、印鑑証明書、受け取る側の住所を証する情報、贈与を証明する情報などを準備します。不動産の評価額を確認する資料や、司法書士へ依頼する場合の委任状なども必要になります。贈与する側の印鑑証明書は、原則として登記申請時に作成後3か月以内のものを用意します。運転免許証やマイナンバーカードなど、双方の本人確認書類も確認します。 ただし、必要書類は一律ではありません。贈与する側の登記上の住所・氏名と現在のものが違う場合は、原則として所有権移転登記に先立ち、住所・氏名変更登記と、それを証明する書類が必要です。権利証や登記識別情報を紛失しても再発行はされませんが、司法書士による本人確認情報の提供など、別の方法で登記を進められる場合があります。手元の書類を確認してから、取得する書類と手続きの順序を決めましょう。 贈与による所有権移転登記は、原則として、贈与する側と受け取る側が共同で申請します。登記が完了したら、内容が合意どおりかを確認し、新しい登記識別情報などを大切に保管します。登記を終えても、贈与税の申告などが必要であれば別途対応しなければなりません。贈与税の申告・納税は、原則として贈与を受けた人が、贈与を受けた年の翌年2月1日から3月15日までに行います。特例の適用で納税額がなくなる場合も、申告や届出が必要になることがあるため、登記とは別に期限を管理しましょう。 税金は贈与税だけでなく、手続き全体で確認する 不動産の生前贈与では、受け取る側の贈与税に加え、登記の際の登録免許税や、不動産取得税を確認します。司法書士へ依頼する場合は、その報酬も含めて費用を把握しておきましょう。相続による所有権移転登記の登録免許税は原則0.4%で、不動産取得税も相続による取得には原則かかりません。生前贈与と相続では税金の扱いが異なるため、同じ不動産でも負担を比較しておくことが大切です。 暦年課税の贈与税には年間110万円の基礎控除がありますが、これは受け取る人がその年に受けた贈与の合計について判断します。不動産を少しずつ贈与する場合も、他の贈与と合わせた確認が必要です。また、贈与税がかからなくても、登記などの費用がかからないとは限りません。 贈与による土地・建物の所有権移転登記の登録免許税は、原則として固定資産課税台帳の価格を基に計算し、税率は2%です。例えば、その価格が土地・建物を合わせて1,000万円で、全部を贈与する場合、登録免許税は原則20万円となります。これは贈与税や不動産取得税、専門家の報酬を含まない金額です。 贈与税の財産評価と、登録免許税の計算に使う価格は、同じとは限りません。「固定資産税の通知書にある金額だけで、すべての税金を計算できる」と考えないことが大切です。また、住宅取得等資金の贈与税の非課税制度は、要件を満たす住宅購入などのための金銭の贈与が対象であり、自宅の土地・建物そのものを贈与する場合には使えません。 相続時精算課税などの制度を利用する場合も、適用条件や届出、将来の相続税への影響を含めて検討します。制度名だけで節税になると判断することは避けましょう。 当事務所では、必要に応じて税理士をご紹介できます。不動産の権利関係と登記は司法書士に、税額や課税方法の選択は税理士に確認し、契約を結ぶ前に全体の見通しを立てると進めやすくなります。 「自宅を長男に渡したい」場合も、目的から考える 例えば、母が同居する長男に自宅を渡したいと考え、別居する長女もいるケースを想定します。母は「今のうちに名義を変えれば安心」と考えていても、まず確認したいのは、すぐに長男の所有にする必要があるかという点です。 母が今後も住み続け、将来は自宅を売って介護費用に充てる可能性があるなら、その選択肢を残せるかを検討します。自宅以外の財産が少なければ、長女との関係や遺留分への配慮も欠かせません。 一方、今すぐ所有権を移す具体的な理由があり、贈与後の生活と税負担にも見通しが立つなら、生前贈与を進める選択肢があります。死後に引き継いでほしいという希望であれば、遺言と比較して考えられます。どの方法が合うかは、家族構成、財産、渡す時期によって変わります。 生前贈与の相談は、名義変更を決める前でもできます 不動産の生前贈与は、ご本人が必要書類をそろえて登記を申請することも可能です。ただし、古い名義が残っている、共有になっている、ローンがある、他の相続人への影響が気になる場合などは、契約前に司法書士へ相談すると、確認すべき点と手続きの順序を整理できます。 相談時には、登記事項証明書や固定資産税の納税通知書、権利証など、手元にある資料を用意すると話が進めやすくなります。すべてそろっていなくても、誰の不動産を誰へ渡したいか、今後誰が住むか、ほかにどのような財産や家族がいるかを整理しておくとよいでしょう。 当事務所では、難しい法律用語も分かりやすく説明することを心がけ、ご事情に応じた終活のご相談を受け付けています。芦屋市で不動産の生前贈与をお考えの方は、「贈与と相続のどちらが自分の希望に合うか分からない」という段階からご相談ください。 名義変更を済ませることだけを目標にせず、財産を渡した後の暮らしと、将来の引継ぎまで見通して準備を進めましょう。
- 相続・家族
-
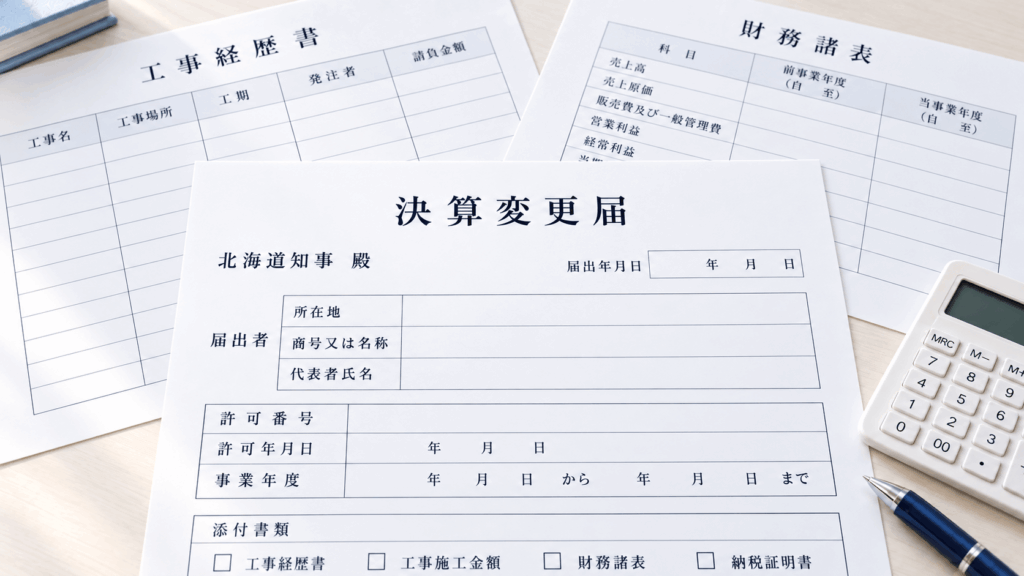
建設業許可の決算変更届とは?税務申告との違いと毎年の準備を解説
「税理士に決算を頼んでいるので、建設業の届出も済んでいるはず」「今年は大きな工事をしていないから、報告は不要だろう」。建設業許可を取得した後、このように考えていませんか。 建設業の決算変更届は、税務署などへの税務申告とは別の手続きです。許可の更新年だけでなく、毎事業年度の終了後に対応する必要があります。北海道知事許可を受けている事業者に向けて、届出の基本と、工事・会計資料の整理の進め方を解説します。 決算変更届は、税務申告とは別に毎年必要です 決算変更届は、事業年度が終わった後、工事実績や財務内容などを許可行政庁に届け出る手続きです。「決算報告」「事業年度終了届」などと呼ばれることもあり、北海道では決算報告書として案内されています。 実は、建設業許可を新規で取得した際に、許可証と一緒に「建設業決算を受けましょう」という内容の案内が同封されています。特に新規許可業者様はそのような書類にも目を通しておく必要があります。 北海道の案内では、事業年度終了後4か月以内に提出することとされています。例えば、3月31日を決算日とする法人なら、原則として7月31日までが提出期限になります。税務申告の期限や許可の有効期限とは分けて管理しましょう。 税理士に税務申告を委託している業者様に関する注意事項として、税理士が税務申告を終えて、その書類を委託業者様に返付されるまでにおおむね事業年度終了から2~3か月ほどかかることが多いです。その後、行政書士に決算報告を依頼すると、すぐに事業年度終了から4か月が経過してしまいます。従いまして、税務申告の書類が到達しましたら、速やかに行政書士に決算報告を依頼することをお勧めします。 税務申告は税金を計算して申告する手続きであり、建設業の決算報告は許可に関する届出です。税理士へ申告を依頼していても、建設業の届出まで依頼内容に含まれているとは限りません。「誰が、どこへ、何を提出するか」を確認することが大切です。 また、決算変更届という名前でも、決算期を変更した場合だけに必要なものではありません。許可を受けている間は、毎年度の対応が必要です。工事実績がない年度や赤字の年度であっても、それだけを理由に届出を省略することはできません。実績がない場合の記載方法も、最新の様式と提出先の案内で確かめます。 必要書類は、工事実績と財務内容を分けてそろえます 準備の中心となるのは、工事経歴書、直前3年の各事業年度における工事施工金額、建設業法の様式に沿った財務諸表などです。北海道知事許可では、事業税の納税証明書も確認する必要があります。 ただし、全事業者がまったく同じ書類を提出するわけではありません。法人と個人では財務諸表の様式が異なり、法人の形態や規模によっても事業報告書、附属明細表などの要否が変わります。前年の控えは参考になりますが、そのまま日付と数字を差し替えるだけで済ませないようにしましょう。 従業員数などの変更に伴い、併せて必要になる書類もあります。一方、役員や営業所、許可要件を担う人の変更などは、それぞれ別の届出期限があるため、毎年の決算報告まで待ってよいとは限りません。決算の準備中に変更が見つかった場合は、変更した日と内容を分けて確認します。 最初に、前年度の決算報告の控え、今回の決算書、工事台帳、契約書や注文書などを集めます。必要な証明書を先に全部取得するよりも、対象年度と不足資料を整理してから、最新の提出書類一覧に照らす方が、取り違えを防ぎやすくなります。 工事経歴書は、請求書を並べる前に内容を確認します 工事経歴書を作る際は、工事名、注文者、施工場所、工期、請負代金、元請・下請の区分など、様式に必要な情報を確認します。請求書に金額しか記載されていない場合は、それだけでは工事の内容や工期が分からないことがあります。 工事は業種ごとに整理するため、社内で使っている名称と建設業法上の業種区分が一致するかも確認します。例えば、請求書に「改修工事一式」と書かれていても、それだけで建築一式工事に分類できるわけではありません。見積書の内訳や契約内容に戻り、何を完成させた工事なのかを把握します。 また、契約した年度、完成した年度、代金を受け取った年度がずれる工事にも注意が必要です。年度末をまたぐ工事については、入金日だけを見て年度を決めず、工事の進捗や完成時期と、決算上の処理を照合します。前年度の資料に載っている工事を、理由なく当年度にも重複して計上しないことも大切です。 工事経歴書の記載対象や並べ方、金額の扱いは、経営事項審査を受けるかどうかによって確認事項が変わります。インターネット上の記載例を使うときは、自社と同じ前提の例かを確かめてください。 例えば、塗装工事と防水工事を行う会社が、社内では両方を「塗装関係」として集計していたとします。これは説明用の仮の例です。この場合、売上総額が分かっていても、届出に必要な業種別の内訳は別途整理しなければなりません。工事の目的や施工内容を確認できる資料があれば、区分を検討しやすくなります。 また、工事経歴書の記載要領の一般的な取扱いとしては、請負金額上位10件の工事名を記載します。10件に達する前に総請負金額の70%を超える場合はその工事の分まで記載します。そのほかの工事については「その他小工事〇〇件」と処理して差し支えありません。(軽微な工事かそうでないかによって取扱いが異なりますので細部はご相談ください。) さらに、経営事項審査を受ける業者様に関しましては、工事経経歴書に記載した工事の業種ごとに請負金額上位3つ以上の工事に関する契約書・注文書等の写しが必要になりますので、そういった意味でも前述のとおり工事の目的や施工内容を確認できるようにしておくことが必要になります。 当事務所では、建設業の決算報告に加え、経営状況分析や経営事項審査も取り扱っています。公共工事への参入を検討している場合は、決算報告だけでなく、その後に予定する手続きも最初にお伝えください。目的に応じて確認する資料や準備の順序を考えることが重要です。 財務諸表は、税務用の決算書をそのまま添付して終わりではありません 税務申告に使った決算書は重要な基礎資料ですが、建設業の届出では所定の様式に整理します。会計上の科目を建設業の科目へ対応させ、建設工事による収益と、建設業以外の事業による収益を分けるなどの確認が必要です。 例えば、工事だけでなく商品の販売も行っている場合、全売上を完成工事高として扱ってよいかを確認します。また、未完成の工事に関する支出や受取金がある場合は、その内容がどの科目に反映されているかを整理します。名称だけで機械的に転記すると、工事実績と財務諸表の数字が合わなくなることがあります。 金額が合わないときは、数字を合わせるために書き換えるのではなく、対象年度、業種区分、完成・未完成の扱い、税込・税抜など、差が生じた理由を順に確かめます。元の帳簿や決算内容について確認が必要なら、税理士など会計を担当する専門家とも情報を共有しましょう。 事業税の納税証明書も、税務署で取得する別の税目の証明書と混同しないようにします。北海道の提出先の案内に従い、対象年度、税目、証明する内容を確認してから請求すると、取得し直す手間を減らせます。また、委任いただければ当事務所で納税証明書の取得代理もいたしますので、お気軽にご相談ください。 未提出に気付いたら、年度ごとの提出状況から確認します 「何年分か出していないかもしれない」と気付いたら、まず、届出の控えや電子申請の記録を年度ごとに確認します。控えが見つからないことと、実際に提出していないことは同じではありません。過去に依頼した専門家や提出先に確認できるかも検討します。 未提出が分かった場合は、今年度分だけを出して済ませず、未提出の対象年度と、各年度の決算書・工事資料の有無を整理します。複数年度の資料が混在しているときは、年度別のフォルダーを作り、そろっているものと不足しているものを分けましょう。提出期限を過ぎている場合の対応は、管轄窓口へ早めに確認します。 許可の更新が近い場合は、満了日も併せて伝えます。毎年の決算報告は、更新申請とは別の義務です。「更新時にまとめて処理すればよい」と考えて放置すると、更新準備と過年度資料の収集が重なり、確認に時間がかかります。 書類や提出履歴が明確で、記載方法を理解している場合は、自社で手続きを進めることも可能です。一方、工事の業種区分が曖昧、兼業の売上がある、過年度分が未提出、経営事項審査も予定しているといった場合は、行政書士に相談すると、確認事項と作業の順序を整理しやすくなります。 毎年の届出は、工事中からの記録で準備しやすくなります 決算変更届の準備を決算後にすべて始めると、現場担当者への確認や古い書類の捜索に時間を取られます。日頃から工事ごとに契約関係の資料をまとめ、業種、元請・下請、工期、金額などを記録しておくことが、毎年の負担軽減につながります。 当事務所は、地元の建設業者を中心に、新規・更新の許可申請から決算報告まで支援しています。相談者のお話を丁寧に伺い、状況を整理することを大切にしていますので、資料がそろっていない場合も、何が不足しているかを含めてお伝えください。 また、関与先の事業主様に関しましては、決算時期・許可満了日などはこちらで一元管理しており、時期が来ますとこちらからご案内いたしますので、提出忘れのご心配はありません。 初回60分の無料相談やオンライン相談にも対応し、相談後に見積りを確認してから依頼を検討できます。上富良野町や富良野地方で毎年の届出に不安がある方は、決算日、過去の提出状況、手元の資料を整理して、余裕を持った準備につなげましょう。 対応エリア 上富良野町、中富良野町、富良野市、美瑛町、旭川市、芦別市、赤平市、滝川市など
- 許認可・届出
-
中小企業に税理士の顧問契約は必要?決算だけの依頼との違いと判断基準
「決算と申告は税理士に任せているけれど、普段の経営について相談する機会がない」。中小企業の経営者にとって、顧問契約を結ぶべきかは、毎月の費用と相談の必要性をどう考えるかという問題です。 判断のポイントは、会社の規模だけではありません。会計の数字をいつ把握できるか、取引を決める前に税務を確認できるか、資金の見通しを立てられるかも大切です。法人の経営者に向けて、決算だけの依頼との違いと、自社に合う契約を考える視点を解説します。 決算だけの依頼と顧問契約では相談する時期が変わります 決算・申告だけを依頼する場合は、主に事業年度が終わった後の帳簿や資料をもとに、決算書や申告書の作成を進めます。記帳の確認や修正をどこまで含むかは、依頼内容によって異なります。 これに対して顧問契約は、継続的に会社の状況を共有し、期中にも会計・税務の相談をするための契約です。決算を迎える前に疑問を解消したり、業績の変化を踏まえて対応を検討したりしやすくなります。 ただし、「顧問契約」という名称だけで、毎月の面談、記帳代行、資金繰り表の作成などがすべて含まれるわけではありません。相談できる内容、資料を確認する頻度、追加料金が必要な業務は、事務所や契約によって異なります。 まずは「申告書を作ってほしい」のか、「期中の判断についても相談したい」のかを整理しましょう。後者の必要性が高い会社では、顧問契約を検討する意味があります。 顧問契約を検討したい三つの状況 帳簿はあるのに今の業績が分からない 会計ソフトへの入力が済んでいても、売上や仕入れの計上漏れ、未処理の経費などがあれば、表示された利益だけでは判断しにくくなります。売上が増えている一方で、仕入価格や外注費が上がり、利益が伸びていないこともあります。 継続して帳簿を確認する際は、売上の増減だけでなく、売上から売上原価を差し引いた粗利益や、人件費・家賃などの負担にも目を向けます。前月や前年との違いを確認すると、値付けや経費の見直しを考える材料になります。 当事務所では、業績をお伝えしたうえで、利益を確保するための売上や借入れの状況などを一緒に検討しています。数字の意味を確認しながら、経営上の疑問を相談したい方に役立つ支援です。 利益は出ているのに預金が増えない 利益と預金残高は、同じようには動きません。売上を計上しても入金が翌月以降になる場合がありますし、借入金の元本返済は資金が出ていく一方、通常はそのまま費用になるものではありません。 例えば、説明用の例として、売上の入金前に仕入代金と給与の支払いが重なる会社を考えてみましょう。帳簿上は利益が出ていても、支払日に使える預金が不足する可能性があります。必要なのは、利益の確認に加え、入金日と支払日を並べて資金の動きを見ることです。 特に売上が急増している会社は、資金繰りに注意が必要です。何も対策をしないと決算時に納税額が一気に増えてしまい、資金繰りが苦しくなることがあります。事前の節税対策や資金繰りの確認が必要になります。 顧問契約を検討するときは、こうした資金繰りの相談をどこまで依頼したいかも伝えましょう。借入金の返済予定、税金の支払い、設備購入などを共有すると、何を確認すべきかが具体的になります。資金繰り表の作成や融資申込みの支援まで含むかは、別途確認が必要です。 取引や支払いを決める前に税務を確認したい 設備購入や役員給与の変更などは、実行した後では選べる対応が限られる場合があります。「決算のときに税理士へ伝えればよい」と考えず、予定が具体化した段階で相談することが大切です。 例えば役員給与には、法人税の計算上、損金に算入するための要件があります。毎月支払う役員給与の通常の改定では、原則として事業年度開始から3か月以内の改定であることなどが関係します。例外もありますが、3ヵ月を超えて金額変更すると損金算入できない部分が生じます。 「利益が出そうだから増額する」「一時的に資金が足りないから減額する」といった判断の前に、変更理由と時期を確認しましょう。継続的に税理士に相談できる関係があれば、会社の状況を共有したうえで、税務上デメリットのない経営判断につなげやすくなります。 顧問契約を生かすには資料を渡す流れも必要です 顧問契約を結んでも、資料が数か月分たまってから届く状態では、直近の業績を確認することが難しくなります。税理士へ何を任せるかと同時に、会社がいつ、どの資料を渡すかも決めましょう。 例えば、請求書、領収書、預金の取引明細、給与に関する資料などを、毎月いつまでにまとめるかを相談します。記帳を自社で行う場合には、入力が終わったことを伝える方法や、判断に迷う取引の質問方法も確認しておくと進めやすくなります。 また、今後の予定は帳簿だけでは分かりません。新たな取引先との契約、設備の更新、従業員の採用など、資金や税務に影響しそうな予定は、金額や実施時期が分かる範囲で伝えます。 面談や相談では、「数字の説明を受けて終わり」にせず、次に確認することを決めると実務につながります。例えば、売掛金の入金予定を社内で確認する、設備の見積書を共有する、といった行動です。税理士と会社の双方が必要な情報を持ち寄ることが、顧問契約を活用する基本になります。 契約前は月額料金と年間の依頼範囲を確認しましょう 顧問料を比較するときは、月額だけで判断せず、年間に必要な業務と費用を確認しましょう。月額の顧問料に加え、決算・申告、消費税の申告、年末調整、税務調査への立会いなどが別料金になる契約もあります。 見積りを依頼する際は、自社で行う業務と任せたい業務を分けて伝えます。記帳を任せたいのか、自社で入力した帳簿の確認を受けたいのかでも、必要な作業は変わります。資料の整理が遅れている場合は、その状況も最初に共有してください。 相談のしやすさも重要です。相談方法、面談の頻度、通常の連絡窓口を確認し、急ぎの判断が必要なときにどう連絡するかも相談しておきましょう。質問への回答だけでなく、数字の説明が自分に理解できるかという点も、継続して依頼するうえでの判断材料になります。 当事務所の費用案内でも、法人の顧問・会計の料金と、法人税・地方税、消費税の決算料を分けて掲載しています。実際の依頼では、必要な業務、適用条件、追加費用や実費の有無を確認し、年間の負担を把握して検討してください。 日々の疑問と経営の判断を相談できる関係を考えましょう 社内で記帳と業績管理ができており、期中の税務判断も必要に応じて確認できる会社では、決算・申告を中心とした依頼が選択肢になります。すべての中小企業に、同じ内容の顧問契約が必要なわけではありません。 一方、経営者が経理を兼務している、数字を見ても対応が分からない、資金の見通しに不安がある場合は、継続的な相談の必要性を検討してみてください。会社が小さいからまだ早いと決めるより、今困っていることから必要な支援を考える方が具体的です。 当事務所では、中小企業の税務申告や会計代行、資金繰りの相談を取り扱い、日々の会計・税務の質問にも、その都度、迅速に回答することを心がけています。経理の負担を相談したい方や、会社の数字を理解しながら経営を考えたい方は、現在の状況をお聞かせください。 初回の相談では、直近の決算書や申告書、現在の帳簿の作成状況に加え、「何に困っているか」「今後どのような予定があるか」を整理すると話を進めやすくなります。資料がすべてそろわなくても、まずは相談したい内容をまとめておくとよいでしょう。 顧問契約を選ぶ基準は、費用に見合う支援を自社の経営に生かせるかです。決算時だけで足りることと、期中から相談したいことを分け、必要な業務と相談の進め方を確認してみましょう。
- 税務・会計
-
建設業許可の経営経験は何年必要?経管の要件と証明書類の確認ポイント
「建設の仕事を長く続けていれば、許可の経営経験も満たせるのだろうか」「独立して間もないが、以前の会社での経歴は使えるのか」。建設業許可を検討するとき、経営経験の考え方で迷う方もいるのではないでしょうか。 経営に関する要件では、工事に携わった年数だけでなく、どの立場で、何を管理し、その期間をどの資料で示せるかが重要です。北海道知事許可を検討する方に向けて、いわゆる「経管」の基本と、相談前に整理したい事項を解説します。 「建設業で働いた経験」と「経営経験」は分けて考えます 建設業許可には、建設業の経営業務を適正に管理できる体制が必要です。その中心となるのが「経営業務の管理責任者等」で、一般に「経管」と呼ばれています。ここでは、工事の受注や資金の管理、人員の配置など、事業の経営に関わる経験が問題になります。 代表的な要件は、建設業に関して5年以上、経営業務の管理責任者としての経験を持つことです。法人では常勤の役員のうち1人、個人事業では本人または支配人のうち1人について、所定の基準を満たすか確認します。 ただし、「現場で5年間働いた」「職長として作業員をまとめていた」という事情だけでは、この経営経験に当たると判断できません。施工上の指導や工程管理を行う立場と、事業の経営業務を管理する立場は、確認する内容が異なるためです。 また、一般建設業の営業所に置く「営業所技術者」の資格・実務経験も別の要件です。技術資格があるから経管の確認は不要、あるいは経営経験があるから技術者の要件も満たす、とは考えないようにしましょう。 5年以上という年数だけで、申請の可否は決まりません まずは、経験した立場と期間を確認します 個人で建設工事を請け負ってきた方は、事業主として経営していた期間を整理します。会社で経験を積んだ方は、役員として在籍していた期間と、その会社が建設業を営んでいたことを確認する必要があります。会社の設立から5年たっていても、自分が役員に就任した時期が後であれば、同じ期間として扱えるとは限りません。 例えば、会社員として工事に8年間携わり、その後に独立して2年が経過した場合、単純に「合計10年の経営経験がある」とは説明できません。会社員の期間にどのような地位・権限で仕事をしていたかを分け、独立後の事業主としての経験と混同しないことが大切です。 5年の経営経験以外にも、確認すべき基準があります 制度には、経営業務を執行する権限の委任を受けた、経営業務の管理責任者に準ずる地位での5年以上の経験や、準ずる地位で経営業務の管理責任者を補佐した6年以上の経験などの基準もあります。また、一定の役員等の経験を持つ常勤役員等と、その人を直接補佐する人を配置して満たす仕組みも設けられています。 ただし、肩書が「部長」「専務」「後継者」だったというだけで該当するわけではありません。実際の権限、担当業務、社内での位置付け、経験期間などの確認が必要で、直接補佐する人にも所定の経験が求められます。役員経験が短いから必ず申請できないとも、人を追加すれば必ず申請できるともいえません。 自分の経歴をどの基準で確認するのかによって、集める資料が変わります。年数が足りるかを自己判断する前に、経歴の内容を具体的に整理しましょう。 証明書類は「地位」「建設業の経営」「期間」を結び付けます 申請書の証明欄を記入するだけでは、経営経験の確認は終わりません。記載した内容を裏付ける資料が必要です。北海道の案内では、経験した事業者が建設業許可を受けていたかどうかによっても、確認書類が分かれています。 許可業者での経験では、許可通知書、許可申請書や変更届出書などが確認資料になります。会社が許可を持っていたという事実に加え、本人の地位や経験期間を確認できる内容かを見ます。会社名だけ分かる資料を集めても、本人についての説明が不足する場合があります。 許可を受けていない事業者での経験では、商業登記簿や、個人事業主の確定申告書などで地位を確認し、工事請負契約書、または注文書と請書などで建設工事の実績を確認します。許可を持たずに適法に行える軽微な工事を営んできた場合も、許可がなかったという理由だけで経営経験を除外するものではありません。 一方、法人の登記に建設業が目的として記載されているだけでは、その期間に実際に建設業を営んでいたかまでは分かりません。確定申告書が残っていても、工事の内容や期間を確認する資料が必要になることがあります。それぞれの書類で何を示すのかを意識すると、不足を見つけやすくなります。 資料を整理するときは、経験先、立場、開始・終了年月、対応する契約書等を年ごとに照合します。屋号の変更や法人成りがある場合も、その前後の資料を分けておきましょう。資料の必要数や対象期間、写しの扱いは、最新の北海道の手引きと申請窓口の取扱いで確認してください。 古い書類が見つからないときは、過去の申請控えの保管先や、以前の勤務先に確認できる資料があるかを調べます。請求書や入金記録だけで代わりになると決めつけず、残っている資料の種類を伝えて確認することが大切です。実態のない契約書を後から作ったり、記憶だけで経験期間を長く記載したりしてはいけません。 独立・法人成り・事業承継では、過去と現在を分けて整理します 例えば、個人で6年間建設業を営んだ後に会社を設立し、その代表者として新規許可を検討しているとします。これは考え方を説明するための架空の例です。この場合、会社の設立から間もないことだけで結論を出さず、代表者が個人事業主として積んだ経営経験と、その裏付け資料を確認します。 確認の出発点は、個人時代の確定申告書と工事の契約関係資料、現在の法人の役員としての地位などです。ただし、経験を持つことと、現在の申請会社で常勤していることは別の確認事項です。他社での勤務や役員兼務などがある場合は、その状況も隠さず伝えてください。 事業承継でも、先代が長年経営していたという事実だけで、後継者本人の経験まで説明できるわけではありません。先代のもとで後継者が担った業務、地位、権限、期間を確認します。「家業を手伝っていた」という説明を、資料で示せる内容に具体化する必要があります。 許可を受けた後も、経営を管理する体制は維持しなければなりません。経管を担う人の退職や交代を予定している場合は、不在期間を生じさせないため、後任の要件と必要な手続きを事前に確認しましょう。 ご相談をいただいた例としましては、将来息子様に事業承継を考えておられる法人の代表取締役の方に、引退するまでの間に息子様が経営管理の資格を満たしていただく必要がありますので、そこを考慮して役員選任などを行うようにアドバイスさせていただきました。 「引退を検討していても、いきなりやめることはできませんよ。」とお伝えしました。その代表取締役の方は早速、その息子様を会社の専務に置いて、経営・管理について経験を積ませることを実行しました。 相談前は、完璧な書類一式よりも経歴の整理から 相談に向けては、いつ、どの事業者で、どの立場で、何を担当したかを時系列でまとめるところから始められます。確定申告書、登記関係の資料、過去の許可申請の控え、工事の契約関係資料について、手元にあるものと見つからないものを分けておくと、確認を進めやすくなります。 経歴と資料が明確で、該当する基準を理解できている場合は、自分で申請準備を進めることも可能です。一方、会社員・役員・個人事業主の期間が混在する、家業での補佐経験を使いたい、以前の会社の資料が不足しているといった場合は、行政書士に相談すると、確認する基準と資料収集の順序を検討しやすくなります。 当事務所では、地元の建設業者を中心に、新規・更新の建設業許可申請を取り扱っています。お話を伺いながら、これまでの経歴や現在の事業の状況を整理します。申請に向けては、経営経験だけでなく、営業所技術者、財産的基礎、社会保険などの要件もあわせて確認することが必要です。 また、許認可申請は時間に余裕を持って進める方針です。取引先から許可の取得を求められた場合も、希望時期と、資料の準備状況を早めにお知らせください。オンライン相談にも対応していますので、現場の仕事で来所の時間を取りにくい方も、相談方法をご検討いただけます。 経営経験の確認は、単に年数を数える作業ではありません。立場、業務内容、期間、裏付け資料を結び付けて、申請に使える経験を確かめる作業です。すべての書類がそろうのを待たず、まずは経歴と手元の資料を整理し、無理のない申請準備につなげましょう。 対応エリア 上富良野町、中富良野町、富良野市、美瑛町、旭川市、芦別市、赤平市、滝川市など
- 許認可・届出