
士業コラム

記事一覧
-
時効援用とは?借金の消滅時効を司法書士が解説
「何年も前の借金について、突然請求書が届いた」 時効援用のご相談では、このようなお話をよくお伺いします。 昔利用していた消費者金融やクレジットカードの借金を長期間返済していなかったところ、突然、請求書や督促状が届くというものです。 「昔の借金なら時効では?」と思う方もいるかもしれませんが、古い借金だからといって、必ず時効になるわけではありません。 今回は、司法書士として時効援用の相談を19年以上取り扱ってきた経験から、借金の消滅時効の基本と、請求書などが届いたときに確認すべきことを解説します。 借金の消滅時効とは 消滅時効とは、法律で定められた期間が経過し、時効を援用することによって、借金の支払い義務をなくすことができる制度です。 昔利用していた消費者金融やクレジットカードの借金が未払いになっている場合、最後の取引から5年以上経過しているかが重要な確認事項になります。 期間が過ぎれば自動的に成立するわけではない 古い借金の請求書が届いたら「もう時効だから」と自己判断して放置することは危険なことがあります。 時効の期間が経過しただけで、自動的に時効が成立し、返済しなくてよくなるわけではないからです。 時効期間が経過していても、支払い義務をなくすためには、債権者に対して消滅時効の意思表示をする必要があります。これを「時効の援用」と言います。 ちなみに、実務上では時効を援用したことを後から証明できるように「内容証明郵便」などを利用して手続きを行うことが一般的です。 時効の更新とは?裁判や債務承認に注意 借金の時効を確認するときは、最後に返済してから何年経過しているかだけでなく、途中で時効が更新されていないかも重要です。 時効の更新とは、それまで進んでいた時効期間がリセットされ、そこから新たに時効期間が進み始めることです。代表的なものとして、過去の裁判手続きと、借金の存在を認める「債務承認」があります。 過去に裁判や支払督促をされている場合 過去に訴訟や支払督促などの裁判手続きが行われ、判決等が確定している場合には、時効期間が確定から「10年」に延びます。 ですから、例えば、10年以上返済をしていなくても、時効の援用をせずに、5年前に裁判を起こされ判決が確定してしまうと、その確定時から10年経たないと時効にはなりません。 なお、判決の確定から10年が経過すれば、再度時効の可能性が生じます。 借金の存在を認める行為をした場合 もう一つ注意したいのが、債務承認です。 債務承認とは、借金があることを認める行為をいいます。 例えば、次のような行為です。 ・借金の一部を支払う ・分割払いの交渉など支払いについての話をする ・和解書を取り交わす 債務承認があった場合、それまで進んでいた時効期間がリセットされ、改めて5年を経過するのを待つ必要が出てきます。 古い借金の請求が来たときは、どう対応すればよいか 古い借金については、弁護士法人や債権回収会社などから請求が届くこともありますが、対応は変わりません。 まずは、請求書に記載されている会社名、元の借入先、請求額などを確認しましょう。 最後に返済した時期から5年以上経過している場合は、時効の可能性があります。 自分で判断するのが難しい場合は、専門家に相談しましょう。 古い借金の請求でお困りの方へ ご相談について 司法書士法人黒川事務所では、2007年の開業以来、借金問題に取り組み、これまで15,000人以上の方の借金問題に携わってきました。 時効援用についても、長期間返済していなかった消費者金融やクレジットカードの借金について、突然、請求書や督促状が届いたというご相談を多く受けています。 時効援用ができるかどうかは、最後に返済した時期だけでなく、過去の裁判手続きや債権者とのやり取りによっても変わります。 当事務所では、請求書などの資料やご本人から伺った内容をもとに、時効援用ができる状況なのかを確認し、必要な手続きをご案内しています。 費用について 借金問題をできるだけ費用を抑えて解決できるよう、着手金不要でご依頼を受け付けており、費用の分割払いにも対応しています。 さらに、時効援用を依頼した後、過去に裁判を起こされていたことなどが判明し、時効が成立しないケースについて、当事務所では、借金の支払いについて交渉を希望されない方には、郵便代などの実費を差し引いて費用を返金しています。 一方、分割払いや一括払いなど、借金の支払いについて交渉を希望される方には、追加費用なしで交渉を行うことも可能です。※裁判対応が必要な時効援用のご依頼については返金制度の対象外となります。 最後に 昔の借金について請求が届き、時効になるのか分からないという方は、自己判断で対応する前に、当事務所へご相談ください。現在の状況を確認したうえで、適切な解決方法をご案内します。
- 借金・債務整理
-
任意整理とは?司法書士が実務でよく相談されるケースを解説
司法書士として長年借金問題のご相談を受けていると、 「毎月返済しているのに元金がほとんど減らない」 「リボ払いの残高が増え続けている」 「返済日が近づくたびにお金のやりくりを考えなければならない」 といったご相談を受けることが少なくありません。 特に最近は、クレジットカードのリボ払いやカードローンを利用しているうちに借入額が増え、気が付けば複数社に返済をしているという方からの相談も多く見られます。 そのような場合に検討されることが多い手続きの一つが「任意整理」です。 任意整理という言葉は聞いたことがあっても、実際にどのような手続きなのか、自己破産や個人再生と何が違うのかまではよく分からないという方も多いと思います。 そこで今回は、任意整理とはどのような手続きなのか、実際にはどのような方から相談を受けているのかなどについて解説していきます。 任意整理とはどのような手続きか 手続きの概要 任意整理とは、貸金業者やクレジットカード会社などの債権者と個別に交渉を行い、今後の返済条件を見直す手続きです。 一般的には、将来発生する利息をカットしたうえで、残った元金を36回から60回程度の分割で返済をすることになります。 他の手続きとの違い 自己破産や個人再生とは異なり、裁判所を利用せずに進めることができるため、比較的利用しやすい債務整理手続きで、全ての借入先を対象にする必要もありません。 そのため、自動車ローンを返済中で車を残したい場合や、保証人が付いている借入について保証人へ請求が及ぶことを避けたい場合には、その借入先を手続きの対象から外すことが可能です。 実際にはどのような相談が多いのか 実際のご相談で多いのは、生活費の不足を補うためにクレジットカードやカードローンを利用し、その後徐々に借入額が増えてしまったケースです。 最初は毎月の返済も問題なく続けられていたものの、 「返済しても残高がほとんど減らない」 「返済資金を確保するために別のカードを利用している」 「ボーナスが入らないと返済が厳しい」 という状態になり、相談に来られるケースをよく見かけます。 また、ご相談は、会社員の方、自営業の方、パートやアルバイトの方、年金生活の方など、さまざまな方からいただいております。 任意整理をすると何が変わるのか(任意整理のメリット) 返済の負担軽減 任意整理の大きな特徴は、毎月の返済負担を軽減し、返済を続けやすくすることです。 例えば、毎月の返済額の大部分が利息に充てられていて、元金がなかなか減らないという方の場合、将来利息をカットした内容で和解できれば、返済の見通しが立てやすくなります。 督促の停止 また、司法書士などの専門家に任意整理を依頼して受任通知が送られると、それ以降貸金業者等から本人への直接の督促が止まります。 そのため、 ・返済日のたびに精神的な負担を感じる ・毎日のように督促の電話が来る ・郵便物が届くたびに不安になる といった状況がまずは改善することになります。 任意整理のデメリット ブラックリスト もっとも、任意整理にもデメリットはあります。 代表的なものは信用情報への事故情報の登録(いわゆるブラックリスト状態)です。 任意整理をすると信用情報機関に事故情報が登録され、完済から約5年間は、新たな借入れやクレジットカードの作成・利用が難しくなります。 借金が無くなるわけではない 任意整理は自己破産のように借金がなくなる制度ではありません。 あくまでも返済条件を見直す手続きであり、原則として元金は返済していく必要があります。 そのため、任意整理後も継続して返済できる見込みがあるかどうかというところも重要になります。 ご相談時にお伺いしていること 質問事項 任意整理のご相談では、借金の総額だけを見て判断するわけではありません。 私たちが確認するのは、例えば次のような点です。 ・それぞれの借入先にいくら残っているか ・何社から借りているか ・毎月いくら返済しているか ・毎月の収入と生活費はいくらか ・滞納している借入があるか ・督促状や裁判所からの書類が届いていないか ・いつ頃から借入をしているか 方針 借入期間が長い場合には、過払い金が発生していないかを確認することもありますし、任意整理をしても返済を続けることが難しい場合には、個人再生や自己破産を検討することもあります。 「任意整理をしたい」という希望があっても、家計を確認すると別の手続きのほうが適していることは珍しくありません。 司法書士法人黒川事務所では、2007年の開業以来、借金問題のご相談に継続して取り組んで参りました。 これまで15,000人以上の方の借金問題に携わってきましたが、同じような借入額であっても、収入や生活費、借入先、これまでの返済状況によって、適した解決方法は異なります。 そのため、最初から任意整理で進めると決めるのではなく、現在の状況を確認したうえで、無理なく返済を続けられる方法があるかを検討することを大切にしています。 任意整理で返済を続けられる見込みがあるのか、それとも個人再生や自己破産を検討したほうがよいのか。こうした点も含めて、具体的な解決方法を一緒に考えていきます。 ご相談時によく聞かれること 費用 任意整理を検討する際には、借金の返済だけでなく、専門家に依頼する費用も気になるところだと思います。 司法書士法人黒川事務所では、借金問題の解決をできるだけ費用を抑えてサポートしたいと考えており、着手金はいただいていません。また、費用の分割払いにも対応しています。 借金の返済が苦しくなって相談する方にとって、専門家への費用負担が新たな問題になってしまっては意味がありません。費用についても事前に説明し、無理のない形で手続きを進められるようにしています。 任意整理をした場合の返済回数や毎月の返済額だけでなく、依頼費用も含めて検討することが大切です。 任意整理後の返済 また、「任意整理をしたら何回払いにできますか」という質問もよくいただきます。 任意整理は自由に返済回数を決められる手続きではなく、最終的には債権者との交渉によって決まりますが、おおむね36回~60回の分割が目安で、平均すると50回前後に集約されます。 返済条件は、借入先やそれまでの利用状況によって変わるため、「自分の場合は何回くらいになりそうか」「月々の返済額はいくらくらいになるのか」を知りたい場合は、ご相談いただければと思います。 最後に 任意整理は、債務額だけでは分からない事情が手続きに影響することも少なくありません。 例えば、家族に借金を知られたくないという方であれば、電話連絡をする時間帯や郵送物の取り扱いについて希望を確認しながら進めていくことになります。 また、他の事務所へ依頼したものの、費用の支払いが続かず辞任となってしまった方の場合には、それまでの経緯や現在の返済状況を確認したうえで、方針も含めて改めてご相談することになります。 収入が不安定な方については、現在の収入だけでなく、今後の見込みや生活費も含めて、無理のない返済計画を考えます。 「この収入で返済を続けられるのか」 「家族に知られずに進められるのか」 「任意整理ではなく別の方法を検討したほうがよいのか」 実際のご相談では、このような点も含めて現在の状況を整理し、その方に合った解決方法を検討していくことになります。 任意整理は、借金の額だけで一律に判断できる手続きではありません。 司法書士法人黒川事務所では、2007年の開業以来、多くの借金問題に携わってきた経験を踏まえ、一人ひとりの収入や生活状況、借入先の事情などを確認しながら、解決方法を検討しています。 借金問題は、返済が苦しくなってから時間が経つほど、選択できる方法が限られてしまうこともあります。 「今の収入で返済を続けられるのか」「任意整理で解決できるのか」「別の手続きを検討したほうがよいのか」と迷っている方は、司法書士法人黒川事務所へご相談ください。 現在の状況を整理し、どのような解決方法が考えられるのか、一緒に確認していきましょう。
- 借金・債務整理
-
15,000人以上の借金問題を解決してきた司法書士がみた借金事情
はじめまして。 東京・新宿で司法書士法人黒川事務所の代表を務めている、司法書士の黒川聡史です。 平成19年(2007年)に個人事務所として開業して以来、19年以上にわたり、借金問題(任意整理・時効援用など)を専門に扱ってきました。 今回は、これまでの実務経験をもとに、債務整理の現場で見てきた借金事情と、私が仕事を通じて大切にしている考え方についてお話しします。 債務整理を専門に扱ってきた理由 司法書士の仕事は、登記や相続など多岐にわたります。 そのなかで私が債務整理を専門分野として取り組んできたのは、「借金の悩みは、正しい情報を知り、適切な手続きをとることで、生活を立て直せる可能性が高い分野」だと考えているからです。 借金問題は、皆さんが思っている以上に解決方法の選択肢があります。 任意整理であれば、専門家が間に入ることで毎月の返済負担を軽くできる場合がありますし、古い借金であれば、時効の手続きによって支払い義務をなくせる可能性もあります。 借金問題は、適切な知識と手続きによって、目の前の人の生活を具体的に立て直すお手伝いができる分野です。 私はその点に大きなやりがいを感じ、これまで債務整理の分野に特化して取り組んできました。 これまでのご相談や解決実績 開業からこれまでに、15,000人以上の借金問題の解決に携わってきました。 現在は事務所を法人化し、年間1,000人以上の方からご依頼をいただいています。曖昧な「相談実績」ではなく、実際にご依頼いただいた件数です。 主なご相談内容は、任意整理・自己破産・個人再生といった債務整理全般に加え、借金の消滅時効(時効援用)でのご相談も数多くいただいています。 15,000人をみてわかった「借金事情」 イメージとの違い 開業以来、15,000人以上の借金問題に携わってきました。そのなかで強く感じるのは、多くのご相談者が、世間でイメージされるような「浪費家」ではないということです。 もちろん、趣味や買い物がきっかけで借入が増えてしまう方もいます。しかし多くは、生活費の不足や、収入減、転職、病気、離婚など、生活環境の変化をきっかけに借入が始まることが少なくありません。 最初は数万円から数十万円程度の借入だったものが、返済と生活費の両立が難しくなり、別の会社から借りて返済するようになる。そして気がつけば、自分でも正確な借入額が分からなくなっている。そのような状況でご相談に来られる方も多くいらっしゃいます。 相談が遅れてしまう理由 ご相談者の傾向として感じるのは、まじめで責任感の強い方ほど、一人で問題を抱え込みやすいということです。 「借りたものは自分で返さなければいけない」 「家族に迷惑をかけたくない、知られたくない」 そう考えて無理を続けた結果、返済のために新たな借入を重ね、状況がさらに厳しくなっていく。特に、家族に知られたくないという思いから、相談のタイミングを逃してしまうという方は意外に多いと感じています。 ですが、長年この仕事に携わってきた私が強く感じるのは、「借金問題は、早く相談するほど選択肢が多い」ということです。 借金問題は、状況が悪化するほど利用できる手続きや解決方法が限られていきます。一方で、返済が苦しくなり始めた段階で現状を整理できれば、任意整理で対応できる場合もありますし、そもそも家計の立て直しだけで解決できることもあります。 督促が届いてから、あるいは裁判を起こされてから対応を考えるよりも、「だんだん借入先が増えてきたな」「毎月の返済が少し苦しくなってきたな」という段階で相談したほうが、結果として選べる解決方法が多いのです。 これは15,000人以上の借金問題に携わってきた私が、一貫して感じていることです。 仕事に対する考え方 費用 司法書士法人黒川事務所の理念は、「あなたの借金問題解決を低料金でサポートしたい」です。 実際によくあることですが、借金問題で悩んでいる方にとって、専門家への依頼費用そのものが大きな負担になってしまうことがあります。そのため、できるだけ相談しやすい環境を整えたいと考え、費用は「業界トップクラスの低料金」に設定し、着手金は不要、費用の分割払いにも対応しています。 もっとも、私が大切にしているのは、費用面だけではありません。 手続きへの理解 債務整理には、返済負担の軽減や、生活を立て直すきっかけになるなどメリットがありますが、信用情報に一定期間記録が残ること(いわゆるブラックリストの状態になること)など、デメリットももちろんあります。どの手続きにもメリットだけというものはありません。 だからこそ私は、手続きの良い面ばかりをお伝えするのではなく、デメリットも含めてできるだけ正直に説明するよう心がけています。 そして、急かしたりするのではなく、ご本人が状況を理解し、何より納得したうえで手続きを選択できることを大切にしています。 それが、長年にわたり債務整理を専門に扱ってきた私が、仕事を続けるなかでたどり着いた借金問題との向き合い方の基本です。 最後に 借金問題は、正しい情報を知り、現状を整理することで、自然と解決策が見えてくることもあります。このコラムが、そのきっかけになれば幸いです。
- 借金・債務整理
-
川崎市で時効援用を検討する方へ|借金の消滅時効を解説
昔の借金について、突然、消費者金融やクレジットカード会社、債権回収会社から請求や督促が届いて困っていませんか。長期間返済していない借金については、一定の条件を満たしていれば消滅時効が成立している可能性があります。ただし、時効が成立していても、何もしなくても自動的に支払い義務がなくなるとは限りません。 本記事では、川崎市で時効援用を検討している方に向けて、消滅時効の仕組みや時効援用の方法、注意すべきケースなどについて司法書士が分かりやすく解説します。 借金の消滅時効とは 借金には、一定期間が経過することによって、債権者から請求を受けても法律上の支払い義務をなくすことができる場合があります。これが消滅時効です。 昔の借金について長期間返済しておらず、突然、債権者や債権回収会社から督促状などが届いた場合には、消滅時効が成立している可能性があります。 ただし、「何年も支払っていないから必ず時効になっている」とは限りません。 過去に裁判手続きが行われている場合や、途中で支払いをしている場合など、個別の事情によって判断が変わることがあります。 そのため、昔の借金について請求を受けた場合には、まずこれまでの取引や返済の状況を確認することが重要です。 時効援用とは 時効援用とは、消滅時効の利益を受けるために、債権者に対して時効を援用する意思を伝える手続きです。 長期間返済していない借金について、消滅時効が成立するための条件を満たしていたとしても、時効の利益を受けるためには、債権者に対して時効を援用する必要があります。 時効援用では、対象となる借金を明確にしたうえで、消滅時効を援用する旨を債権者に通知します。通知には内容証明郵便が利用されることがあります。 時効援用をする前に確認すること 時効援用を検討する場合には、最後に返済した時期だけではなく、これまでの返済状況や債権者から届いた書類などを確認することが大切です。 過去に裁判手続きが行われていたり、途中で支払いをしていたりする場合には、時効について慎重に判断する必要があります。 「昔の借金だから時効になっているはず」と自己判断するのではなく、これまでの経緯を確認したうえで手続きを進めることが重要です。 時効援用を検討した方がよいケース 昔の借金について突然督促が届いた 長期間支払っていなかった借金について、ある日突然、請求書や督促状が届くことがあります。 特に、以前利用していた消費者金融やクレジットカード会社ではなく、債権回収会社から連絡が来るケースもあります。 このような場合には、請求された金額をすぐに支払うのではなく、まず過去の返済状況などを確認することが大切です。 消滅時効が成立している可能性がある場合には、時効援用を検討できる可能性があります。 長期間返済していない借金がある 「何年も返済していない借金がある」 「以前の住所に届いていた督促を放置していた」 「昔の借金について最近になって債権回収会社から連絡が来た」 といった場合には、消滅時効について確認してみるとよいでしょう。 ただし、期間だけを見て時効と判断することはできません。これまでの返済や裁判手続きなどを確認する必要があります。 時効援用の手続きの流れ 時効援用を行う場合、まず現在の請求内容や過去の返済状況などを確認したうえで、消滅時効を援用できる状況なのかを検討します。 借金の状況を確認する まず、債権者の名前や請求金額、最後に返済した時期などを確認します。 債権者から届いた請求書や督促状などが手元にある場合には、それらの書類も重要な資料になります。 消滅時効が成立しているか確認する 次に、これまでの返済状況や債権者からの請求、裁判手続きの有無などを確認し、消滅時効を援用できる状況なのかを検討します。 過去の事情によっては、単純に「最後の返済から長期間経過している」というだけでは判断できない場合があります。 債権者に時効援用の通知をする 消滅時効を援用できる状況であることを確認したら、債権者に対して時効を援用する旨を通知します。 内容証明郵便などを利用して、どの債務について時効を援用するのかを明確にして通知する方法があります。 時効援用で注意したいこと すぐに支払いや約束をしない 昔の借金について突然請求が来た場合、驚いて「支払います」と返事をしたり、一部だけでも支払ったりすることがあります。 しかし、消滅時効について検討できる可能性がある場合には、まず現在の状況を確認することが大切です。 請求を受けたからといって慌てて支払うのではなく、まず書類を確認し、必要に応じて専門家に相談しましょう。 裁判手続きが行われている場合 過去に裁判や支払督促などの手続きが行われている場合には、通常のケースとは異なる検討が必要になることがあります。 そのため、債権者から届いた書類の中に裁判所からの書類がある場合や、以前に裁判手続きをされた記憶がある場合には、その内容を確認することが重要です。 川崎市で時効援用を相談するなら 川崎市で時効援用を検討している場合、まずは現在の請求内容や過去の返済状況を確認することが大切です。 たまがわ中央司法書士事務所では、川崎市を中心に、消滅時効の援用、任意整理、過払い金返還請求、自己破産、個人再生など、借金問題に関するご相談を承っています。 「昔の借金について突然請求が来た」 「長期間支払っていない借金がある」 「債権回収会社から督促状が届いた」 「この借金は時効になっているのか知りたい」 「時効援用の手続きをしたい」 といった場合には、お気軽にご相談ください。 時効が成立しているかどうかは、借金をしてから何年経過したかだけで判断できるものではありません。これまでの返済状況や債権者から届いた書類などを確認したうえで、個別に判断する必要があります。 当事務所では、現在の状況をお伺いしたうえで、消滅時効を援用できる可能性があるのか、どのような手続きが必要になるのかを分かりやすくご説明いたします。 川崎市で時効援用を検討されている方は、一人で悩まず、まずは現在の状況をお聞かせください。 たまがわ中央司法書士事務所 神奈川県川崎市川崎区駅前本町18-1 メルスサイトービル5階 代表司法書士 杉山 悟
- 借金・債務整理
-
川崎市で過払い金請求を検討する方へ|過払い金とは
「過払い金があるかもしれないけれど、自分にも発生しているのか分からない」「借金を完済したけれど、過払い金を請求できるのか知りたい」といった疑問をお持ちの方もいるのではないでしょうか。過払い金は、過去の借入れについて払いすぎた利息が発生している場合に、返還請求の可能性があるものです。 本記事では、川崎市で過払い金請求を検討している方に向けて、過払い金が発生する仕組みや請求までの流れ、注意点について司法書士が分かりやすく解説します。 過払い金とは 過払い金とは、貸金業者などに対して法律上支払う必要があった金額を超えて支払った利息のことです。 過去には、貸金業者からの借入れについて、現在とは異なる金利で利息が計算されていた時期がありました。そのため、長期間にわたって消費者金融やクレジットカード会社などと取引をしていた方について、払いすぎた利息が発生している場合があります。 過払い金が発生していた場合には、取引履歴を確認して利息を計算し直すことで、貸金業者などに対して過払い金の返還を請求できる可能性があります。 「自分にも過払い金があるのか分からない」という場合でも、まずは過去の取引内容を確認することが大切です。 過払い金が発生する仕組み 過払い金が発生しているかどうかを確認するためには、貸金業者から過去の取引履歴を取り寄せ、借入れや返済の内容を確認する必要があります。 取引履歴をもとに、これまでの利息について計算を行うことで、過払い金が発生しているかどうかを確認できます。 ただし、取引期間が長ければ必ず過払い金が発生しているというわけではありません。実際の取引内容を確認したうえで判断する必要があります。 過払い金が発生している可能性があるケース 過払い金が発生している可能性があるかどうかは、過去の借入先や取引期間、返済状況などによって異なります。 特に、以前から消費者金融などを利用していて、長期間にわたって返済と借入れを繰り返していた場合には、過去の取引履歴を確認することで、過払い金が発生しているかどうかを確認できる場合があります。 長期間にわたって借入れをしていた場合 以前から消費者金融などを利用しており、長期間にわたって返済を続けていた方は、過払い金について確認してみるとよいでしょう。 過払い金が発生しているかどうかは、借入れをしていた期間だけで決まるものではありません。実際の取引履歴を確認し、具体的に計算する必要があります。 すでに借金を完済している場合 過払い金請求は、現在も借金を返済している方だけが対象となるものではありません。 すでに借金を完済している場合でも、過去の取引内容によっては過払い金が発生している可能性があります。 「もう完済したから関係ない」と考えず、以前に長期間取引をしていたことがある場合には、一度確認してみることをおすすめします。 過払い金請求の流れ 過払い金請求を行う場合、一般的には次のような流れで手続きを進めます。 取引履歴を取り寄せる まず、貸金業者などから過去の取引履歴を取り寄せます。 取引履歴には、借入れや返済などの情報が記載されています。これを確認することで、過払い金が発生している可能性があるかを調べることができます。 過払い金を計算する 取引履歴をもとに、これまでの利息について計算を行います。 過払い金が発生していることが確認できた場合には、貸金業者などに対して返還を求めることを検討します。 貸金業者と交渉する 過払い金の返還を請求する場合には、貸金業者などと返還額や支払時期について交渉します。 交渉によって解決する場合もあれば、状況によっては裁判手続きを検討することもあります。 過払い金請求には時効があります 過払い金請求を検討する際には、請求できる期間についても注意が必要です。 過払い金が発生していたとしても、いつまでも請求できるとは限りません。そのため、過去に消費者金融やクレジットカード会社などを利用していた方は、できるだけ早めに取引内容を確認することが重要です。 「昔の借金だから今さら請求できないだろう」と考えてしまう方もいますが、実際に請求できるかどうかは、取引の内容や完済した時期などによって判断する必要があります。 特に、完済してから長期間が経過している場合には注意が必要です。 過払い金請求をする前に確認しておきたいこと 過払い金請求を検討する場合には、現在の借金の状況についても確認しておきましょう。 現在もその貸金業者に対して借金が残っている場合には、過払い金の計算結果によっては、単純な「過払い金返還請求」ではなく、債務整理としての検討が必要になる場合があります。 また、複数の会社から借入れがある場合には、過払い金だけではなく、任意整理などを含めて今後の返済方法を考える必要があるケースもあります。 そのため、「過払い金があるか」だけを見るのではなく、現在の借入状況や返済状況を含めて全体を確認することが大切です。 川崎市で過払い金請求を相談するなら 川崎市で過払い金請求を検討している場合、まずは過去の取引について確認してみることをおすすめします。 たまがわ中央司法書士事務所では、川崎市を中心に、過払い金返還請求、任意整理、自己破産、個人再生、消滅時効の援用など、借金問題に関するご相談を承っています。 過払い金が発生しているかどうかについては、実際の取引履歴を確認したうえで判断する必要があります。 「昔、消費者金融を利用していた」 「長期間にわたって借金を返済していた」 「すでに完済したけれど過払い金があるか確認したい」 「現在も借金が残っているが、過払い金について知りたい」 といった場合には、お気軽にご相談ください。 過払い金が発生しているかどうか分からない段階でも、まず現在までの取引状況を確認することから始めることができます。 川崎市で過払い金請求を検討されている方に対し、現在の状況をお伺いしたうえで、どのような手続きが考えられるのか、分かりやすくご説明いたします。 たまがわ中央司法書士事務所 神奈川県川崎市川崎区駅前本町18-1 メルスサイトービル5階 代表司法書士 杉山 悟
- 借金・債務整理
-
川崎市で債務整理を検討する方へ|任意整理を解説
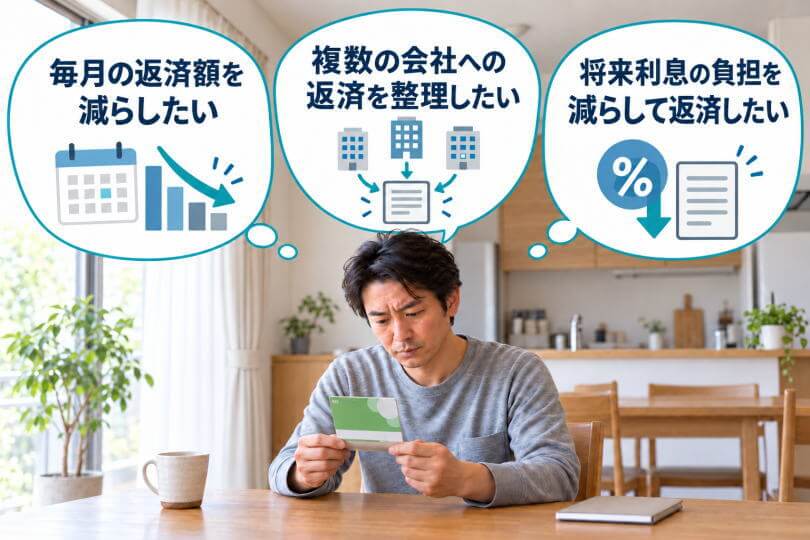
川崎市で借金の返済にお悩みの方は、債務整理によって返済負担を軽減できる可能性があります。債務整理には任意整理、自己破産、個人再生などの方法があり、借金の金額や収入、生活状況などによって適した手続きは異なります。 本記事では、川崎市で債務整理を検討している方に向けて、比較的利用しやすい任意整理を中心に、手続きの流れや注意点、専門家に相談する際のポイントについて司法書士が分かりやすく解説します。 川崎市で債務整理を検討するなら 借金の返済が毎月の生活を圧迫している場合、債務整理を検討することで、現在の返済状況を見直すことができます。 債務整理には、任意整理、自己破産、個人再生などの手続きがあります。それぞれ手続きの内容や特徴が異なるため、借金の金額だけではなく、収入や生活費、家族構成、今後どの程度返済できるのかといった事情を踏まえて、適切な方法を検討することが大切です。 川崎市で債務整理について相談する場合も、まず現在の借入先や借入額、毎月の返済額などを整理しておくと、具体的な相談がしやすくなります。 任意整理とは 任意整理とは、司法書士や弁護士が債権者と直接交渉し、借金の返済条件を見直す手続きです。 裁判所を通さずに手続きを進めることができ、将来利息のカットや返済期間の調整などについて債権者と交渉し、毎月の返済負担を軽減することを目指します。 自己破産や個人再生とは異なり、債権者ごとに個別に交渉できる点も任意整理の特徴です。複数の借入先がある場合でも、状況に応じて手続きをする債権者を選択できる場合があります。 ただし、任意整理をすれば必ず希望どおりの条件で和解できるわけではありません。債権者との交渉によって返済条件が決まるため、現在の収入や生活状況を踏まえ、和解後も無理なく返済を続けられるかを検討することが重要です。 任意整理の特徴 任意整理では、現在の借金について、将来利息のカットや返済期間などを債権者と交渉し、無理なく返済を続けられる条件での和解を目指します。 例えば、毎月の返済額が大きく生活費が不足している場合や、複数のクレジットカード・消費者金融から借入れがある場合には、任意整理によって返済条件を見直せる可能性があります。 リボ払いなどによって返済を続けているものの、なかなか借金が減らないという場合にも、任意整理を検討することができます。 任意整理が考えられるケース 任意整理は、安定した収入があり、一定額を毎月返済していくことが可能な方が検討することの多い手続きです。 「毎月の返済額を減らしたい」 「複数の会社への返済を整理したい」 「将来利息の負担を減らして返済したい」 といった場合には、任意整理が選択肢となる可能性があります。 一方で、収入や借金の金額などから、任意整理による返済が難しい場合には、自己破産や個人再生など、別の債務整理を検討する必要があります。 債務整理では過払い金も確認しましょう 債務整理を検討する際には、現在の借金だけではなく、これまでの取引内容を確認することも重要です。 過去の取引内容によっては、過払い金が発生している可能性があるためです。 過払い金が発生している可能性 以前から長期間にわたって消費者金融などとの取引を続けていた場合には、過払い金が発生している可能性があります。 過払い金の有無は、実際の取引履歴を取り寄せ、これまでの借入れや返済の内容を確認したうえで計算する必要があります。 現在も借金を返済している方だけでなく、すでに完済した方でも、過去の取引内容によっては過払い金返還請求を検討できる場合があります。 「昔、消費者金融を利用していた」「長期間にわたって借金を返済していた」という方は、過払い金が発生していないか、一度確認してみるとよいでしょう。 昔の借金には消滅時効の問題も 長期間返済していない借金について、突然、債権回収会社などから請求書や督促が届くことがあります。 このような場合には、すぐに支払ったり、債権者に連絡したりする前に、消滅時効が成立している可能性がないか確認することが重要です。 消滅時効が成立している場合には、時効の援用という手続きを行うことで、借金の支払い義務をなくせる可能性があります。 ただし、過去に裁判手続きが行われている場合や、途中で支払いをしている場合など、個別の事情によって判断が変わることがあります。 「昔の借金だからもう時効だろう」と自己判断するのではなく、これまでの返済状況や債権者から届いた書類などを確認したうえで判断することが大切です。 川崎市で債務整理を相談する際のポイント 債務整理は、同じように「借金の返済が苦しい」という状況でも、適切な手続きが人によって異なります。 そのため、相談する際には、できるだけ現在の借入状況を正確に伝えることが重要です。 ・借入先の会社名 ・現在の借金残高 ・毎月の返済額 ・収入や生活状況 ・これまでの返済状況 などを整理しておくと、今後の方針を検討しやすくなります。 また、債務整理を依頼する場合には、手続きの内容だけでなく、費用や手続き完了までの流れについても事前に確認しておくと安心です。 川崎市で債務整理をお考えの方へ たまがわ中央司法書士事務所では、川崎市を中心に、任意整理、過払い金返還請求、自己破産、個人再生、消滅時効の援用など、借金問題に関するご相談を承っています。 任意整理の費用は、1社25,000円(税抜)で、追加費用はありません。 「毎月の借金返済が苦しい」 「複数の会社から借入れがある」 「昔の借金について突然請求が来た」 「消滅時効を利用できるか確認したい」 など、借金についてお悩みの場合は、一人で抱え込まずにご相談ください。 川崎市で債務整理を検討されている方に対し、現在の状況をお伺いしたうえで、どのような手続きが考えられるのか、分かりやすくご説明いたします。 借金問題は、早めに現在の状況を確認することで、選択できる手続きが変わる場合があります。まずは現在の借入状況や返済状況をお聞かせください。 たまがわ中央司法書士事務所 神奈川県川崎市川崎区駅前本町18-1 メルスサイトービル5階 代表司法書士 杉山 悟
- 借金・債務整理