

社員が70歳になったら社会保険はどうなる?会社の届出と保険料
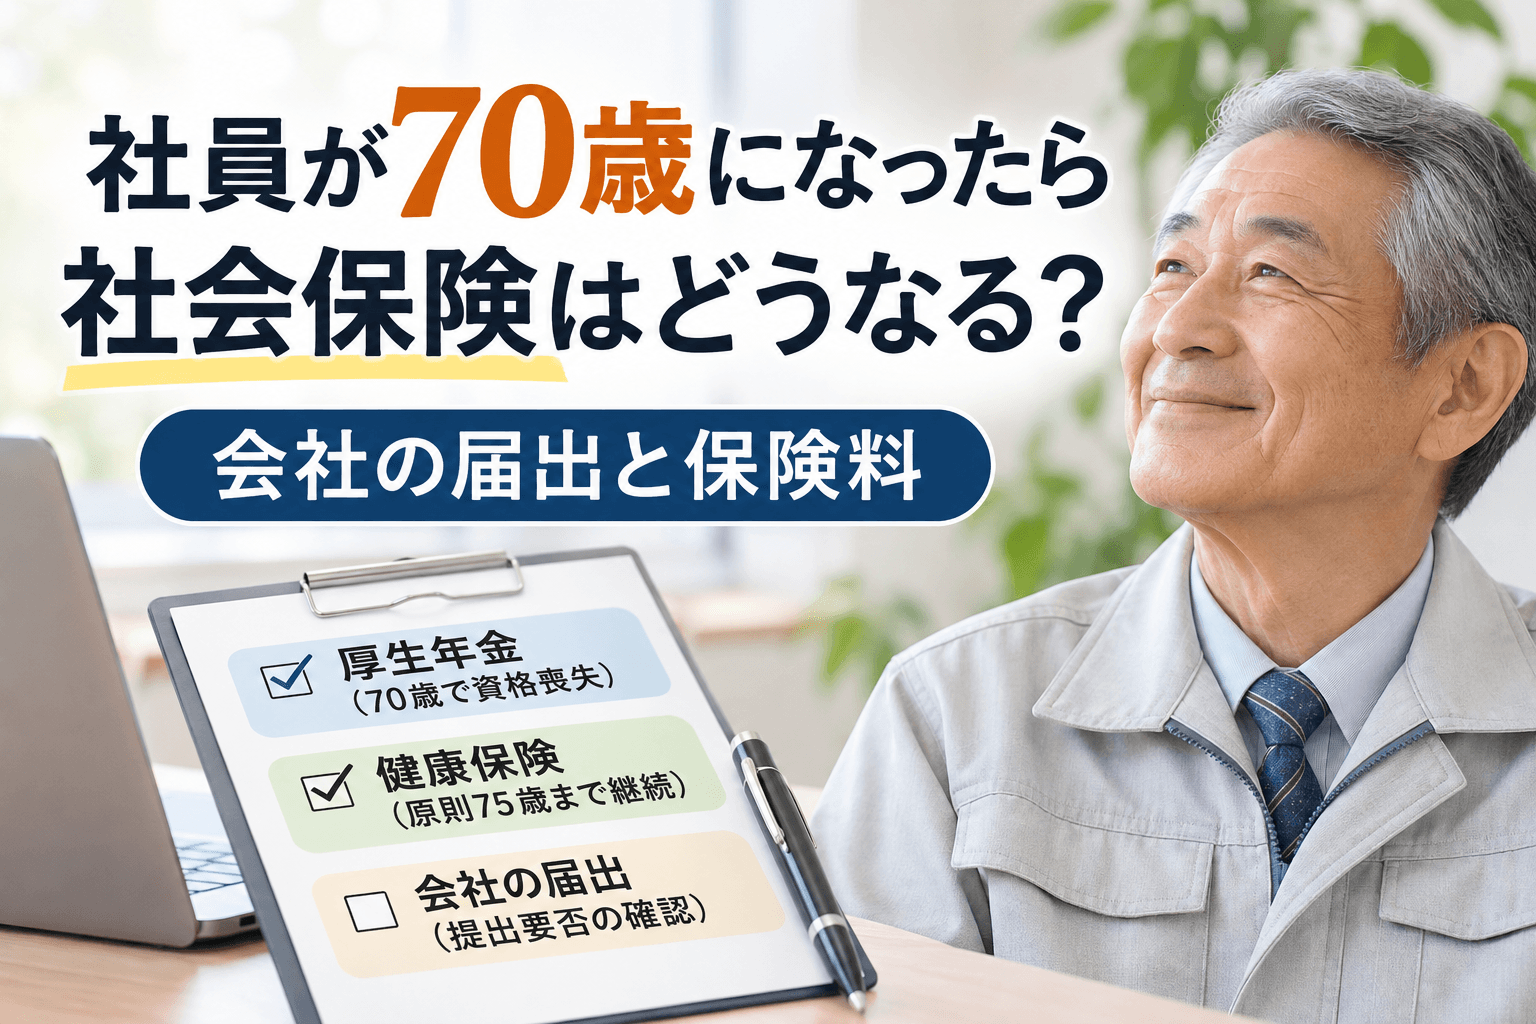
社員が70歳を迎えるとき、「厚生年金の加入はいつまでか」「健康保険も抜けるのか」「会社から何か届出をする必要があるのか」と迷うことがあります。特に、定年後も同じ会社で勤務を続けている社員については、退職を伴わなくても保険の取扱いが変わります。
70歳という節目で変わるのは主に厚生年金保険です。健康保険や雇用保険まで一律に資格喪失するわけではありません。ここでは、引き続き勤務する社員を中心に、会社が確認すべき届出、給与計算、本人への説明を整理します。
70歳になると厚生年金と健康保険はどう変わる?
厚生年金保険は70歳到達で資格を喪失する
厚生年金保険の被保険者は原則70歳未満です。勤務を続けていても、70歳到達日で厚生年金保険の被保険者資格を失います。ここでいう70歳到達日は誕生日の前日です。例えば、誕生日が6月15日なら、資格喪失日は6月14日になります。
とくに注意が必要なのが「1日生まれ」の社員です。1日生まれの場合、前月の末日が到達日(資格喪失日)となります。たとえば7月1日生まれの社員の場合、到達日は6月30日となり、資格喪失月が1か月前倒しになるため、給与計算の際は誕生日そのものではなく「到達日」で判断することが重要です。
70歳以降は通常、本人と会社の厚生年金保険料負担がなくなります。ただし、厚生年金に加入しなくなることと、働きながら受け取る老齢厚生年金の調整がなくなることは別問題です。
70歳以降も適用事業所で働き続ける人は「70歳以上被用者」という扱いになります。そのため、厚生年金の被保険者ではなくなっても、給与と年金の合計額によっては引き続き在職老齢年金の支給停止(調整)の対象となります。
健康保険は原則75歳まで継続する
70歳になっただけでは健康保険の被保険者資格は失われません。引き続き適用事業所で加入要件を満たして働く場合は、原則として75歳になるまで会社の健康保険に加入します。健康保険料の控除も続くため、厚生年金保険料とまとめて止めないよう注意が必要です。
75歳になると原則として後期高齢者医療制度へ移行します。70歳到達時と75歳到達時では必要な対応が異なるため、年齢ごとの管理が大切です。なお、健康保険組合に加入する事業所では、保険者ごとの案内も確認します。
70歳到達届は必ず提出する?
同じ事業所で勤務を続ける場合の原則
厚生年金保険の被保険者が70歳になり、引き続き同じ適用事業所で働く場合、日本年金機構では一定の条件を満たすと資格喪失と70歳以上被用者への該当を自動的に処理します。この場合、会社から70歳到達届を提出する必要はありません。
一方、70歳到達日時点の標準報酬月額相当額が到達日前の標準報酬月額と異なる場合など、自動処理の対象外となるケースでは届出が必要です。標準報酬月額相当額とは、70歳以上の勤務者について、給与などの報酬を厚生年金の等級に当てはめた金額を指します。
提出が必要な場合は5日以内が基本
届出が必要な場合には、原則として事実発生から5日以内に、管轄の年金事務所または事務センターへ提出します。用いるのは「厚生年金保険 被保険者資格喪失届/厚生年金保険 70歳以上被用者該当届」です。電子申請など利用可能な方法を確認し、届書の記載事項をそろえます。
自動処理の対象になるかを判断せず、すべての社員について届出を作る必要はありません。反対に、年金機構から案内が届かないことだけを理由に手続き不要と判断するのも避けましょう。70歳到達時の報酬や勤務状況を確認することが先決です。
会社が確認したい給与計算と保険料控除
厚生年金保険料を止める月を確認する
厚生年金保険料は、原則として資格喪失日の属する月の前月分まで発生します。例えば6月14日に70歳へ到達する社員であれば、通常は5月分までが対象です。ただし、給与から何月分をいつ控除しているかは会社の運用によって異なります。資格喪失月と給与の控除月を混同すると、余分な控除や控除漏れが起こります。
給与担当者は、現在の控除方式、70歳到達日、最後に控除する厚生年金保険料の対象月を照合してください。保険料を誤って控除した場合には、対象期間を確認したうえで本人への返金や給与精算を検討します。
健康保険料や介護保険料を一律に止めない
70歳以降も健康保険の加入が続く場合、健康保険料は引き続き発生します。また、介護保険料の給与からの控除(天引き)は、原則として65歳に到達した月(誕生日の前日が属する月)の前月分で終了し、市区町村へ直接納付する形に切り替わっています。そのため、70歳のタイミングで介護保険料に関して新たに給与計算で変更すべきことはありません。
給与明細の項目ごとに制度と徴収方法を確認し、厚生年金だけを適切に変更することが重要です。
70歳到達前後に進める実務の順序
まず社員情報と報酬を確認する
人事担当者は、対象社員の生年月日、現在の厚生年金・健康保険の加入状況、70歳以降の勤務継続の有無、勤務先、報酬月額を確認します。給与改定や勤務時間変更が重なる場合は、70歳到達時点の報酬を特に丁寧に確認してください。
次に、日本年金機構の自動処理の対象か、70歳到達届が必要かを判定します。必要な場合は提出期限を管理し、提出控えや処理結果を保存します。本人が70歳到達を機に退職する場合や、別事業所へ移る場合は、継続勤務のケースと同じ扱いにはなりません。実際の異動内容に沿って資格喪失・取得などを確認します。
給与担当者と本人に変更内容を伝える
手続きの判定が終わったら、給与担当者へ厚生年金保険料の最終控除月を共有します。本人には、厚生年金保険料の控除が終わっても健康保険は原則継続すること、年金の受給額は就労状況により調整される場合があることを説明すると、給与明細を見た際の疑問を減らせます。
会社で対象者一覧を作成し、70歳到達の数か月前から確認する運用にしておくと、誕生日を迎えてから慌てて処理することを防げます。
手続きの判断に迷うときは社会保険労務士へ
例えば、70歳の誕生日と同時に給与を変更する社員、定年後再雇用で勤務条件が変わる社員、複数の事業所で勤務する社員では、届出や報酬の確認が複雑になりやすくなります。通常の70歳到達であれば社内で処理できる場合もありますが、報酬や資格関係の判定に迷う場合は、提出前に確認することが有用です。
相談の際には、生年月日、雇用契約書、直近の給与明細、報酬変更の予定、現在の社会保険加入状況、給与控除の方法を準備しておくと、確認が進めやすくなります。
城田社会保険労務士事務所では、社会保険・労働保険に関する届出代行業務を取り扱っています。社員が70歳になる際の届出の要否や給与計算との連携など、手続き上の判断に不安がある場合は、個別の勤務状況を整理したうえでご相談ください。
本記事は、公開日時点の法令・制度および関連情報に基づいて作成しています。
法令改正等により内容が変更される場合があります。
個別にご相談につきましては、城田社会保険労務士事務所までお問い合わせください。

その他の記事
-
定年後に再雇用した社員の社会保険はどうなる?同日得喪の手続きと注意点
定年を迎えた社員を、翌日から嘱託社員などとして再雇用する場合、健康保険や厚生年金保険はどうなるのでしょうか。再雇用後も引き続き社会保険の加入対象となる場合、原則として被保険者資格は継続します。 ただし、60歳以上の社員が退職後、1日も空けずに再雇用される場合には、「同日得喪」と呼ばれる特別な取扱いを利用できることがあります。特に、再雇用によって給与が大きく下がる場合は、社会保険料の計算に影響するため、会社側で事前に確認しておくことが重要です。 定年後の再雇用でも社会保険の加入は続く? 退職と再雇用が連続していれば資格は原則継続する 例えば、3月31日付で定年退職した社員を、4月1日から同じ会社で再雇用するケースを考えてみましょう。雇用契約上は一度退職し、新たな契約を締結しています。 しかし、1日の空白もなく勤務が続く場合、社会保険上は使用関係が継続しているものとして扱われるのが原則です。したがって、再雇用後も加入要件を満たしていれば、単に定年を迎えたという理由だけで健康保険・厚生年金保険の資格喪失届を提出する必要はありません。 一方、再雇用後の所定労働時間や勤務日数が大きく減る場合は、引き続き加入対象となるかどうかを確認する必要があります。 給与が下がっても社会保険料はすぐに下がるとは限らない 健康保険・厚生年金保険の保険料は、原則として標準報酬月額を基に計算します。再雇用によって基本給などの固定的賃金が下がった場合、通常は随時改定の対象となるかを確認します。 随時改定では、固定的賃金の変動後3か月間の報酬や支払基礎日数、従前の標準報酬月額との差など、所定の要件を満たす必要があります。そのため、4月から給与が下がったとしても、通常の随時改定では4月分から直ちに標準報酬月額が変更されるわけではありません。 この点が、定年後の再雇用における重要な確認事項です。 同日得喪を利用すると何が変わる? 60歳以上の継続再雇用者に認められる取扱い 同日得喪とは、一定の条件を満たす継続再雇用者について、社会保険の資格喪失届と資格取得届を同時に提出する取扱いです。60歳以上の社員が退職後、1日も空けずに同じ会社で再雇用される場合、使用関係がいったん中断したものとみなして手続きを行うことができます。 例えば、3月31日に退職し、4月1日に再雇用される場合、資格喪失日と新たな資格取得日は、いずれも4月1日となります。この手続きを利用すると、再雇用された月から、再雇用後の報酬に応じた標準報酬月額を決定できます。 通常の随時改定を待たずに、新たな報酬を反映できることが特徴です。ただし、同日得喪はすべての再雇用者に自動的に適用される制度ではありません。 会社が要件を確認し、必要な届出を行うことが前提となります。 給与が下がる場合の具体例 仮に、定年前の月額給与が40万円、再雇用後の月額給与が25万円になる社員がいるとします。通常の随時改定では、変更後3か月間の報酬を確認したうえで、要件に該当すれば標準報酬月額を改定します。 これに対して、同日得喪の取扱いを利用できれば、再雇用月から新しい報酬に基づいて標準報酬月額を決定できます。ただし、実際の標準報酬月額は、基本給だけでなく通勤手当などの報酬も含めて判定します。 上記の金額は説明のための仮定例であり、保険料の具体的な金額を示すものではありません。また、同日得喪は給与が下がった場合に限る制度ではありません。 給与の増減だけでなく、継続再雇用の事実や加入要件を確認して判断します。 同日得喪の手続きに必要な書類と届出方法 資格喪失届と資格取得届を同時に提出する 同日得喪を利用する場合、会社は原則として「健康保険・厚生年金保険被保険者資格喪失届」と「健康保険・厚生年金保険被保険者資格取得届」を提出します。日本年金機構が管轄する事業所では、事務センターまたは管轄の年金事務所へ提出します。 届出は原則として事実発生から5日以内に行う必要があるため、定年退職日が決まった段階で準備を始めることが大切です。なお、健康保険組合に加入している事業所では、組合所定の手続きについても確認してください。 継続再雇用を証明する書類が必要 同日得喪では、単に資格喪失届と資格取得届を提出するだけでは足りません。退職後に継続して再雇用されたことを客観的に確認できる資料が必要です。 具体的には、退職日を確認できる就業規則や退職辞令の写しと、再雇用を確認できる雇用契約書の写しなどを組み合わせて提出します。または、退職日と再雇用日を記載した事業主の証明書を提出する方法もあります。 資格取得届の備考欄では、退職後の継続再雇用者であることを適切に表示します。書類に記載された日付が一致していないと、手続きの確認に時間がかかる可能性があります。 退職日、再雇用日、資格喪失日、資格取得日の関係を整理しておきましょう。 再雇用時に会社が間違えやすいポイント 60歳未満の社員には同じ取扱いを適用できない 同日得喪の特別な取扱いは、原則として資格取得日時点で60歳以上の継続再雇用者が対象です。60歳未満の社員について、単に雇用契約を更新したり、給与を変更したりしただけでは、この取扱いを利用できません。 また、60歳以上であっても、退職と再雇用の間に空白期間がある場合は、継続再雇用としての同日得喪ではなく、通常の資格喪失・資格取得の手続きが必要になることがあります。 再雇用後の勤務条件によっては資格を喪失する 再雇用後に週の所定労働時間や勤務日数を減らす場合、社会保険の加入要件を満たさなくなることがあります。例えば、フルタイム勤務から短時間勤務に変更する場合は、通常の労働者の4分の3基準や、短時間労働者の適用要件などを確認します。 加入対象でなくなる場合は、同日得喪によって資格を継続させるのではなく、資格喪失手続きを検討することになります。「60歳以上だから同日得喪ができる」と一律に判断せず、再雇用後の労働条件を先に確認することが重要です。 社会保険料の給与控除にも注意する 同日得喪によって標準報酬月額が変更された場合、給与計算への反映も必要です。社会保険料を当月控除しているか翌月控除しているかによって、給与明細に新しい保険料が反映される時期は異なります。 また、届出後の決定通知に記載された標準報酬月額を確認し、会社負担分と社員負担分の両方を正しく計算する必要があります。再雇用後の給与額だけを変更し、社会保険料の控除額を従前のままにしてしまわないよう注意しましょう。 雇用保険の手続きも確認しておく 継続雇用なら原則として資格は継続する 定年退職後、1日の空白もなく同じ会社で再雇用され、引き続き雇用保険の加入要件を満たす場合は、原則として雇用保険の被保険者資格も継続します。社会保険で同日得喪を行うからといって、雇用保険についても同じ資格喪失・取得手続きを行うわけではありません。 ただし、再雇用後の所定労働時間や雇用見込み期間が変わり、雇用保険の加入要件を満たさなくなる場合は、資格喪失手続きが必要となります。 高年齢雇用継続給付の対象になるかも確認する 60歳以降の再雇用で給与が大きく下がる場合には、雇用保険の高年齢雇用継続給付の対象となる可能性があります。この給付には、年齢、雇用保険の被保険者期間、賃金の低下率などの要件があります。 また、2025年4月1日以降に60歳に達した方などについては、従来と異なる給付率が適用されるため、対象者の生年月日や制度上の基準日を確認する必要があります。同日得喪と高年齢雇用継続給付は別の制度です。 それぞれの要件と手続きを分けて確認しましょう。 再雇用が決まったら会社が準備したいこと 定年後の再雇用では、雇用契約の変更と保険手続きを一体として確認することが重要です。まず、退職日と再雇用日を確定し、再雇用後の給与、所定労働時間、勤務日数、契約期間を整理します。 次に、健康保険・厚生年金保険の加入要件を満たすかを判定し、同日得喪の取扱いを利用するかどうかを検討します。同日得喪を利用する場合は、資格喪失届・資格取得届と添付書類を準備し、提出後は標準報酬月額の決定内容を給与計算に反映させます。 雇用保険についても、加入資格の継続や高年齢雇用継続給付の対象となるかを確認しておくと、手続きの漏れを防ぎやすくなります。城田社会保険労務士事務所では、社会保険・労働保険に関する届出代行や労務管理の相談を取り扱っています。 定年再雇用に伴う社会保険の取扱いについて判断が難しい場合は、再雇用前後の雇用契約書や給与条件を整理したうえで、社会保険労務士に相談するとよいでしょう。
- 人事・労働管理
-
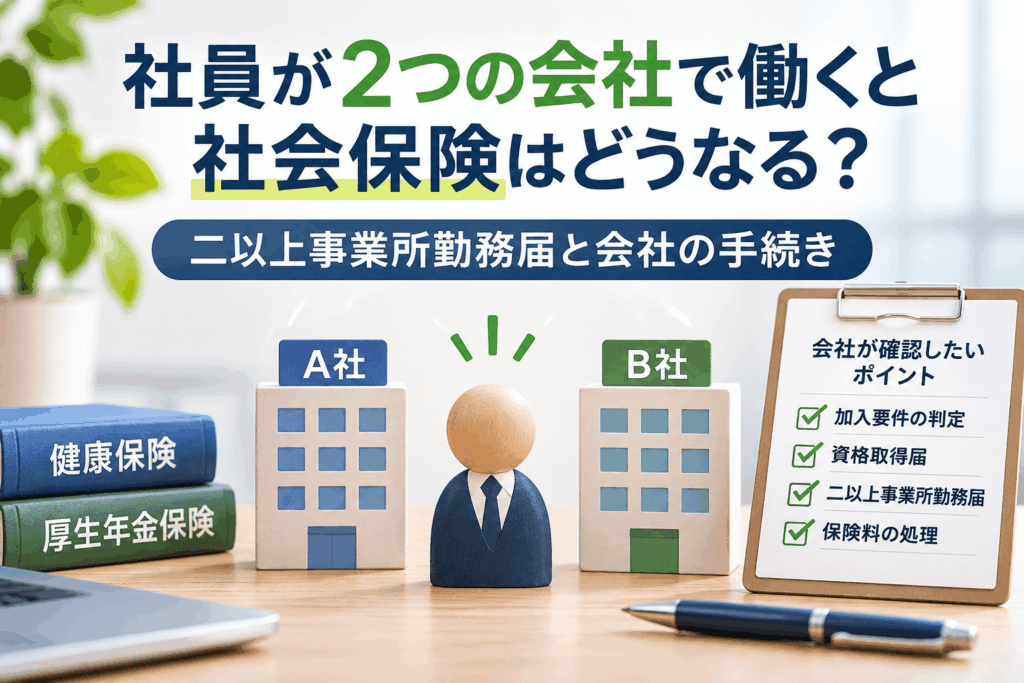
従業員・役員が2つの会社で働くと社会保険はどうなる?二以上事業所勤務届と会社の手続き
社員から「別の会社でも働くことになりました」と報告を受けたとき、会社は社会保険の手続きをどう考えればよいのでしょうか。「すでに当社で健康保険と厚生年金に加入しているから、何もしなくてよい」と判断してしまうと、必要な届出や保険料の確認が漏れる可能性があります。 二以上事業所勤務に該当するケースとしては、複数の会社で役員を兼務し、それぞれの会社から役員報酬を受けている場合などがあります。一方、一般の従業員が副業や兼業で複数の会社に勤務していても、各勤務先で社会保険の加入要件を満たさなければ、二以上事業所勤務には該当しません。 複数の勤務先がある場合でも、すべての人に特別な届出が必要になるわけではありません。重要なのは、各勤務先で社会保険の加入要件を満たすかを個別に確認することです。ここでは、2つの会社で加入対象となる場合の「二以上事業所勤務届」と、会社が進める確認・手続きを解説します。 2つの会社で働けば必ず二以上事業所勤務になる? 勤務先ごとに社会保険の加入要件を判断する 健康保険・厚生年金保険の加入要件は、原則として勤務先ごとに判断します。たとえばA社で週40時間働き、B社では週5時間だけ働く場合、B社でも当然に社会保険へ加入するわけではありません。B社の雇用条件や事業所の適用状況を確認する必要があります。 適用要件や企業規模の扱いは改正されるため、判断時点の制度で確認してください。 一般の従業員については、通常の労働者の4分の3以上の所定労働時間・所定労働日数で働く場合のほか、一定の事業所で働く短時間労働者についても、週所定労働時間などの要件を満たせば加入対象となります。 一方、法人の役員については、一般の従業員のように労働時間や労働日数の4分の3基準で判断するものではありません。法人の経営に参画する継続的な業務を行っているか、その業務の対価として継続的に報酬を受けているかなど、実際の業務内容や報酬の実態を踏まえて被保険者資格を判断します。 例えば、A社の代表取締役を務めながら、B社でも取締役として経営に関する業務を行い、それぞれの会社から役員報酬を受けている場合には、両社で被保険者資格を取得する可能性があります。ただし、役員という肩書や役員報酬の支払いだけで当然に加入対象となるわけではなく、実際の業務内容や報酬の性質を確認する必要があります。 大切なのは、A社とB社の勤務時間を単純に足して加入要件を判定するのではない、という点です。それぞれの事業所で被保険者となるかを先に確かめます。 両方の勤務先で加入対象なら特別な届出が必要 A社とB社の双方で健康保険・厚生年金保険の被保険者となる場合には、原則として「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」の対象になります。 この届出は、2社のうちどちらか一方だけで社会保険に加入するためのものではありません。両方で被保険者となることを前提に、事務を扱う年金事務所や健康保険の保険者を選択する手続きです。会社側が「当社を主たる勤務先にしておけば他社の加入は不要」と説明するのは適切ではありません。 二以上事業所勤務届は誰が、いつ提出する? 届出の主体は社員本人、期限は事実発生から10日以内 二以上事業所勤務届は、原則として被保険者本人が、事実発生から10日以内に提出します。提出先は、選択した事業所の所在地を管轄する事務センターまたは年金事務所です。電子申請、郵送、窓口持参といった方法があります。 ただし、本人が提出する書類だからといって、会社が何も確認しなくてよいわけではありません。各事業所で必要な資格取得届の提出が前提となるため、会社は自社の加入資格を判断し、必要な届出を進めます。社員には、他社での加入状況と選択する事業所を早めに確認してもらいましょう。 健康保険組合に加入している場合は追加確認も 勤務先の健康保険が協会けんぽなのか健康保険組合なのかによって、確認先や手続きが異なる場合があります。健康保険組合に加入している事業所を選択した場合は、その組合にも必要な手続きがあります。また、共済組合が関係するケースなどでは選択に制約があるため、一般的な2社勤務と同じ扱いにしないでください。 社員本人に任せきりにせず、各社の保険者名、事業所所在地、加入日を整理しておくと、届出内容の食い違いを防ぎやすくなります。 社会保険料は2社の給与からどう計算する? 報酬を合算して標準報酬月額を決定する 二以上事業所勤務の場合、健康保険・厚生年金保険の標準報酬月額は、原則として各事業所から受ける報酬月額を合算して決定します。そのうえで、各事業所の報酬月額に応じて保険料が按分されます。 たとえば、A社から月30万円、B社から月20万円の報酬を受ける社員を考えます。単純にA社の30万円だけを基準に保険料を決めるのではなく、両社の報酬を合わせた額を基に標準報酬月額を決め、各社の報酬割合を踏まえて負担額が通知される仕組みです。実際の保険料は標準報酬月額の等級や適用される料率等で決まるため、この例の金額だけから計算しないでください。 会社が独自に保険料を按分しない 届出後、選択事業所を管轄する事務センターから各事業所へ標準報酬月額や保険料額が通知されます。会社は通知内容を確認して給与控除・納付処理に反映します。 一方の会社が給与額の変更を把握しても、もう一方の給与や届出状況を十分に確認できないことがあります。給与計算担当者は、通常の1社勤務と同じ設定で控除を続けていないか、通知された金額と一致しているかを点検しましょう。本人負担額を見込みで差し引き、後から説明なく調整することは避けたいところです。 会社が実際に進める確認と手続き まず社員の勤務状況と加入日を整理する 社員から副業・兼業の報告があったら、勤務先が増えた日、各社での所定労働時間・所定労働日数、雇用契約の内容を確認します。他社の給与額や加入状況などは、手続きに必要な範囲で本人に説明して協力を求めます。個人情報を必要以上に収集したり、本人の了承なく他社に照会したりしない配慮も必要です。 自社で新たに社会保険の加入対象となる場合は、資格取得届を提出します。すでに自社で加入している社員が他社でも加入対象になった場合には、二以上事業所勤務届の提出状況を本人と確認します。届出の提出日だけでなく、両社で被保険者となった事実発生日を整理することが重要です。 届出後は給与計算と変更時の連絡方法を確認する 届出が終われば、以後は何もする必要がないわけではありません。給与額の変更、片方の会社の退職、勤務時間の短縮などにより、資格や保険料の取扱いが変わる場合があります。通常の算定基礎届や月額変更届の要否も含め、変更が生じた際には担当者へ連絡してもらう運用を整えましょう。 特に、片方の会社を退職した場合は、その会社の資格喪失手続きに加えて、二以上事業所勤務でなくなったことに関する届出等の確認が必要です。届出の要否や様式は状況により異なるため、年金事務所等に確認してください。 雇用保険と混同しないことも重要 健康保険・厚生年金保険と雇用保険では、複数勤務の扱いが異なります。雇用保険は原則として、複数の雇用関係のうち主たる賃金を受ける雇用関係で加入し、一定の65歳以上の人には複数事業所の労働時間を合算する特例があります。 そのため、社会保険の二以上事業所勤務届が必要だからといって、雇用保険にも2社で加入するとは限りません。社会保険と雇用保険の加入状況を別々に確認し、担当者が制度を取り違えないようにしましょう。 また、副業を認めるかどうかという社内の労務管理上の問題と、法律上必要な社会保険の加入手続きも別の問題です。副業の申告が遅れた場合でも、加入要件を満たした時点や必要な届出を確認することが先決です。 複数勤務が分かったら、加入判定と届出を順に確認する 社員が2つの会社で働いていても、すべてのケースで二以上事業所勤務届が必要になるわけではありません。まず各勤務先で加入要件を満たすかを判断し、双方で被保険者となる場合には、資格取得届と本人による所属選択・二以上事業所勤務届を確認します。その後、通知された保険料額を給与計算へ反映するという順序が基本です。 他社の加入状況が分からない、健康保険組合が関係する、手続きが遅れている、給与控除の処理に迷うといった場合は、資料を整理して専門家に相談するとよいでしょう。相談時には、雇用契約書、勤務条件、資格取得日、加入保険者、給与明細、届出・通知書類などが役立ちます。 城田社会保険労務士事務所では、社会保険・労働保険に関する届出代行業務を取り扱っています。複数の勤務先がある社員の加入判定や届出について確認が必要な場合は、状況を整理したうえでご相談ください。
- 人事・労働管理
-
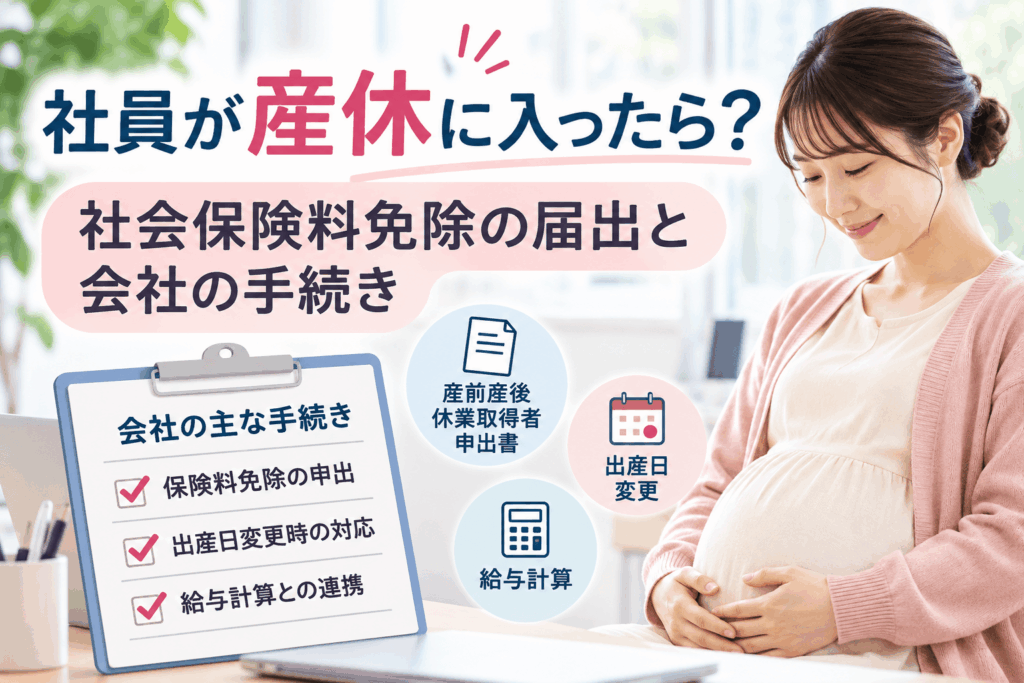
社員が産休に入ったら?社会保険料免除の届出と会社の手続き
社員から「産休に入りたい」と申し出があったとき、会社は休業日程の調整だけでなく、健康保険・厚生年金保険の届出を確認する必要があります。「給与を支払わないなら保険料も自動的に止まるのでは」「出産日が予定日と違ったらどうするのか」と迷う担当者もいるでしょう。 産前産後休業中の社会保険料は、一定の要件を満たし、事業主が申出書を提出することで、社員本人と会社の双方の負担が免除されます。この記事では、免除対象となる期間、提出する書類、日程変更時の対応、給与計算で注意したい点を順に説明します。 産休中の社会保険料は自動的に免除される? 会社からの申出が必要 健康保険・厚生年金保険の被保険者が産前産後休業を取得した場合、対象期間の保険料は、被保険者負担分と事業主負担分の両方が免除されます。ただし、社員が産休に入ったという事実だけで、会社の届出が不要になるわけではありません。 社員から休業取得の申出を受けた事業主は、日本年金機構に「健康保険・厚生年金保険 産前産後休業取得者申出書」を提出します。給与が支払われる産休であっても、所定の要件を満たせば免除の対象です。逆に、給与を支払わないという理由だけで、届出を省略してよいわけではありません。 免除期間は産休の日数と同じではない 制度上の対象となる産前産後休業期間は、原則として出産日以前42日(多胎妊娠の場合98日)から出産日後56日までの間で、妊娠または出産を理由に仕事を休んだ期間です。産前産後休業期間は、原則として出産日(出産日が出産予定日より後になった場合は出産予定日)以前42日(多胎妊娠の場合は98日)から、出産日後56日までの間で、妊娠または出産を理由に仕事を休んだ期間です。出産が予定日より遅れた場合は、出産予定日以前42日から実際の出産日までの期間も産前休業の対象となります。 保険料の免除は日割りではなく月単位で判断します。原則として、休業開始月から、休業終了日の翌日が属する月の前月までが免除期間です。終了日が月末なら、その終了月まで免除されます。例えば休業終了日が5月18日なら、原則として4月分まで、5月31日なら5月分までが対象となります。実際の休業開始日や加入状況を確認して判断することが大切です。 会社が産休開始前に確認したい事項 出産予定日と休業予定日を整理する まず、社員本人に出産予定日、産前休業の開始希望日、産後休業の見込み、育児休業取得の予定を確認します。産前休業は本人の請求により取得するもので、出産予定日から機械的に休業開始日が決まるとは限りません。実際にいつから仕事を休むのかを記録しておきます。 また、健康保険・厚生年金保険の被保険者であること、事業所が加入している健康保険の種類を確認します。協会けんぽ以外の健康保険組合に加入している場合、給付申請の窓口や様式が異なることがあります。 給与計算の担当者にも共有する 産休中に給与を支払うかどうかは、就業規則や賃金規程などに基づいて確認します。社会保険料の免除と給与支給の有無は別の問題です。免除対象月が確定したら、給与からの社会保険料控除と会社負担分の計上が適切か確認しましょう。 社会保険料は一般に前月分を翌月の給与から控除する運用もあるため、「産休に入った月の給与からすぐ控除を止める」と一律に判断すると、控除の過不足が生じるおそれがあります。会社の控除方法と対象月を照合してください。 産前産後休業取得者申出書の提出手順 提出時期と提出先 申出書は、産前産後休業中、または休業終了日から起算して1カ月以内に提出します。提出先は事務センターまたは管轄の年金事務所で、電子申請、郵送、年金事務所窓口への持参などの方法があります。原則として添付書類はありません。 実務上は、休業開始前に必要情報を整理し、休業開始後に提出状況を管理する方法が考えられます。担当者が交代する会社では、社員からの申出日、届出予定日、実際の提出日、受付状況を一覧にしておくと確認しやすくなります。 提出後も記録を残す 届出が済んだら、提出控えや受付結果を保存し、給与計算担当者へ免除対象月を連絡します。休業中に連絡が取れなくなる場合に備え、出産後の連絡方法も本人と相談しておくとよいでしょう。ただし、妊娠・出産に関する情報は個人情報として慎重に取り扱い、業務上必要な範囲に共有を限定します。 出産日が予定と違ったときはどうする? 実際の出産日を確認して期間を見直す 出産が予定日より早くなったり遅くなったりすると、産前産後休業の期間が変わることがあります。申出書を出産前に提出していた場合、実際の出産日が予定日と異なると、当初届け出た産前産後休業期間に変更が生じるため、「産前産後休業取得者変更(終了)届」を提出します。一方、出産後に申出書を提出した場合は、原則として変更(終了)届の提出は不要です。 出産日が変わったからといって、必ず保険料の免除月数が変わるわけではありません。休業期間の始期・終期と月末の関係を見直し、届出内容と給与控除が一致しているかを確認します。 予定より早く復職した場合 社員が当初予定していた休業終了日より早く復職した場合にも、変更(終了)届が必要になることがあります。休業終了予定日の前日までに休業を終了した場合は、速やかに届出を行います。復職日を口頭で聞いただけで終わらせず、勤怠記録と社会保険の届出情報を合わせて管理しましょう。 出産手当金や育児休業の手続きとは分けて考える 出産手当金は別の申請 健康保険の出産手当金は、出産のため仕事を休み、給与の支払いがない場合などに、一定の要件の下で支給される給付です。社会保険料の免除とは別制度であり、免除の申出書を出しただけで出産手当金が自動的に支給されるわけではありません。 協会けんぽの場合、出産手当金支給申請書には、原則として事業主による勤務・給与支払状況の証明や、医師・助産師の証明が必要です。申請の対象期間と給与の支給状況を正確に整理してください。加入する保険者によって手続きが異なる場合があります。 育児休業に移るときは別途確認する 産後休業に続いて育児休業を取得する場合、育児休業期間の社会保険料免除についても別の申出手続きがあります。産前産後休業の免除届だけで、育児休業中の免除まで一括して処理されるわけではありません。 また、雇用保険の育児休業給付に関する申請も別途確認が必要です。産休終了から育休開始までの予定を早めに把握し、届出の抜けがないようにすることが重要です。 手続きに迷ったときは専門家への相談も検討する 産前産後休業の社会保険手続きは、日程が予定どおりであれば会社自身で進めることも可能です。一方、出産日の変更、早期復職、給与控除の調整、育児休業への移行が重なると、届出内容と給与計算を一体で確認する必要があります。 相談する際は、出産予定日と実際の出産日、産休の開始・終了日、勤務実績、給与明細、加入している健康保険の情報、提出済みの届出控えなどを用意すると状況を整理しやすくなります。 東京都豊島区の城田社会保険労務士事務所では、社会保険・労働保険に関する届出代行業務を取り扱っています。産休に伴う社会保険料免除の届出や関連手続きの進め方に不安がある場合は、必要な資料と確認事項を整理したうえで相談するとよいでしょう。
- 人事・労働管理