

亡くなった親の借金が分からないときは?相続放棄の判断と確認事項
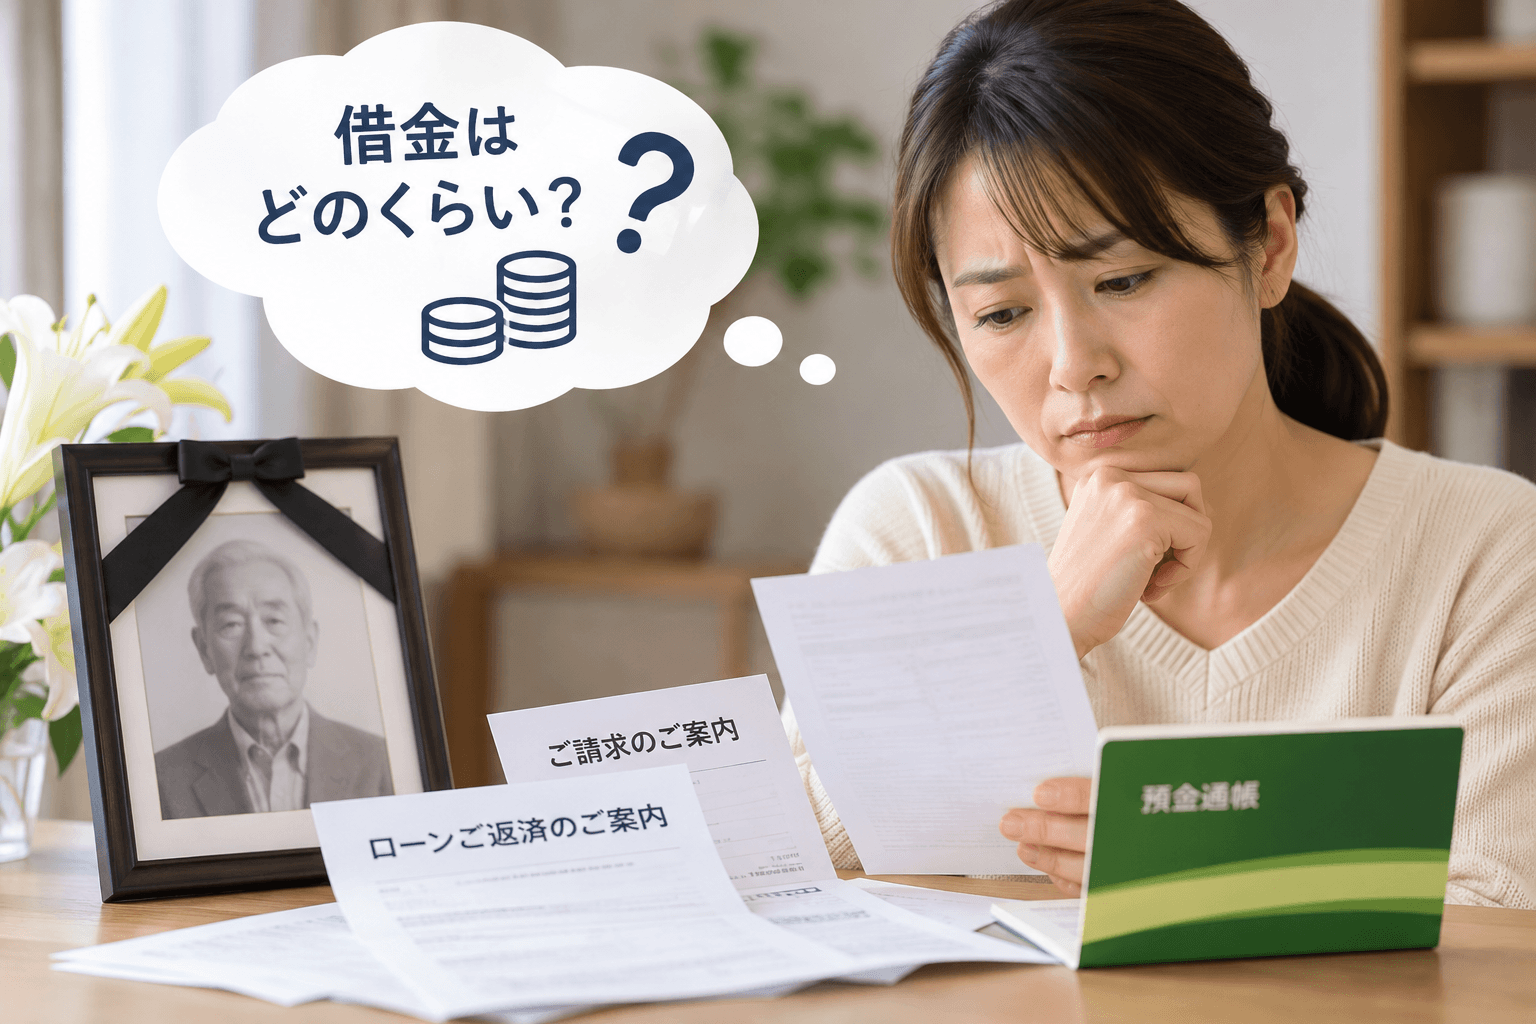
親が亡くなった後、通帳や自宅の書類を整理していると、見覚えのない請求書や金融機関からの通知が見つかることがあります。「借金が残っているのではないか」「預金もあるが、相続して大丈夫だろうか」と心配になる方もいるでしょう。
相続では預貯金や不動産だけでなく、原則として借金などの債務も引き継ぎます。一方、家庭裁判所で相続放棄の手続きをすれば、財産も債務も原則として引き継がない選択ができます。ただし、判断には期限があり、財産の扱い方によっては放棄が認められない可能性もあります。この記事では、借金の全容が分からないときに確認する資料、判断の順序、期限への対応を説明します。
借金が分からなくても、まず相続財産の全体像を確認します
預金と借金を分けずに調べる
最初に、亡くなった方の財産をプラスとマイナスの両面から整理します。プラスの財産には預貯金、不動産、有価証券、保険金請求権などが考えられます。ただし生命保険金は受取人の指定などにより相続財産に含まれない場合があるため、契約内容を確認してください。マイナスの財産には住宅ローン、カードローン、クレジットカードの未払金、個人間の借入金、未納の税金などがあります。
通帳、郵便物、契約書、スマートフォンに届いた通知、確定申告書類などを手掛かりに、取引先と残高を一覧にしましょう。借入先が分かる場合は、相続人として必要書類を示し、残高や契約状況を照会する方法を確認します。
信用情報の調査先には、全国銀行個人信用情報センター、CIC、JICCがあります。各機関に登録される情報は異なるため、それぞれの開示対象と必要書類を確認します。登録情報が削除されている場合や、個人間の借金など登録対象でない債務もあるため、開示結果に記載がなくても「借金がない」とは断定できません。
連帯保証や事業上の債務も見落とさない
親が事業を営んでいた場合や、知人の借入れを保証していた場合は、本人名義の借入残高だけでは判断できません。保証契約書、金融機関との取引資料、事業の帳簿なども確認します。保証債務の有無が不明なら、財産が多そうだという理由だけで相続を決めないことが重要です。
相続放棄には原則3か月の期限があります
期限は死亡日から一律に数えるわけではありません
相続放棄は、原則として「自己のために相続の開始があったことを知った時」から3か月以内に、亡くなった方の最後の住所地を管轄する家庭裁判所へ申述します。通常は死亡の事実と、自分が相続人になったことを知った時が起算点になります。
死亡から長期間経って借金の請求を受けた場合も、請求を受けた日から必ず3か月と数え直せるわけではありません。一方、相続財産が全くないと信じたことに相当な理由がある場合などには、3か月経過後も申述が受理されることがあります。期限内とも期限切れとも自己判断せず、請求を受けた経緯や、それまでに把握していた財産を整理して早めに相談してください。
相続人が複数いても、放棄するかどうかは原則として各人が判断します。家族の間で「相続しない」と口頭で合意したり、遺産分割協議書に財産を受け取らないと書いたりするだけでは、家庭裁判所で行う相続放棄にはなりません。
また、「借金は長男がすべて引き受ける」と相続人間で合意しても、それだけで他の相続人が債権者に対する返済義務を免れるわけではありません。
調査が終わらない場合は期間伸長を検討する
財産調査をしても借金の有無や金額が分からず、3か月以内に判断できない場合には、熟慮期間内に、期間伸長を家庭裁判所へ申し立てる方法があります。調査や専門家への相談をしているだけで、自動的に期限が延びるわけではなく、申立てをすれば必ず伸長が認められるものでもありません。
期限が迫ってから書類を集め始めるのではなく、調査状況と残りの日数を早めに確認しましょう。期間伸長の申立先も、原則として亡くなった方の最後の住所地の家庭裁判所です。
放棄を検討している間に避けたい行動
預金の引出しや遺産の売却は慎重に
相続放棄を考えているときは、亡くなった方の預金を自分の生活費に使ったり、遺品や不動産を売却して代金を受け取ったりする前に確認が必要です。相続財産を処分すると、法律上、単純承認したものと扱われ、相続放棄ができなくなる場合があります。もっとも、すべての支出や保存行為が直ちに処分に当たるわけではなく、目的や金額、事情によって判断が異なります。
葬儀費用、病院代、公共料金などの支払いを急ぐ場合も、故人の預金から支出してよいかを一律に判断しないでください。支払いの必要性、原資、領収書を整理し、放棄の可能性があることを伝えて専門家に確認すると安全です。
請求書が届いても、その場で支払う約束をしない
債権者から連絡が来た場合は、相手の名称、請求内容、契約者、金額、期限を記録し、書面の写しを保管します。本人の債務か、保証債務か、すでに弁済済みではないかなど、確認すべき点があります。自分が相続人だからといって、事情を確かめずに自分の資金で支払う約束をするのは避けましょう。請求の法的な有効性や争いがある場合は、弁護士への相談も検討します。
相続するか放棄するか、判断の分かれ目を整理します
預金より借金が多いとき
例えば、父の預金が80万円、判明している借金が300万円で、ほかに価値のある財産が見当たらないという想定例です。この場合、相続放棄を検討する理由は明確ですが、死亡保険金の受取人、ほかの財産、保証関係なども確認したうえで判断します。相続放棄をすると、借金だけでなく原則として預金や不動産も引き継げません。欲しい財産だけを相続し、借金だけ放棄することはできません。
財産も債務も不明なとき
別の想定例として、母の自宅は残っているものの、借入書類が見つかり、残高が分からないケースを考えます。自宅を残したい気持ちがあっても、借金の額を確認しないまま遺産分割や名義変更を急ぐことは勧められません。調査で判断できない場合は期間伸長を検討し、相続する場合の返済負担と不動産の維持費も合わせて比較します。
相続で得た財産の限度で借金などを清算し、残りがあれば引き継ぐ「限定承認」という制度もあります。ただし、自宅など希望する財産を必ずそのまま残せる制度ではありません。原則として3か月の熟慮期間内に、相続放棄をした人を除く共同相続人全員で家庭裁判所へ申述し、その後に債権者への公告や弁済などの清算手続きを行います。要件と手続きが複雑なため、選択肢として検討する場合は、早い段階で専門家に相談しましょう。
相談前にそろえたい資料と、司法書士に相談する場面
相談時には、亡くなった方の死亡日と最後の住所、自分が相続人と知った日、相続人の関係、通帳・借入契約書・請求書、固定資産税の通知、財産の一覧、これまでに引き出した預金や支払った費用の記録があると状況を整理しやすくなります。すべてがそろっていなくても、期限が迫っている場合は早めに相談することが大切です。
相続放棄の申述には、申述書や戸籍などの書類が必要です。相続関係が単純で期限にも余裕があれば、ご自身で裁判所の案内に従って準備することもできます。一方、戸籍の収集が難しい、借金の資料が複雑、相続開始を知った時期に争点がある、放棄後の次順位の相続人への影響が心配といった場合には、個別事情を確認した方がよいでしょう。
例えば、子など第1順位の相続人全員が放棄すると、次順位の父母などの直系尊属が相続人となり、直系尊属もいない場合や全員が放棄した場合は、兄弟姉妹などが相続人となります。放棄をした子の子(被相続人の孫)が、その放棄を理由に代襲相続するわけではありません。次に相続人となる親族への連絡も検討しましょう。
兵庫県芦屋市のうちで法務事務所では、相続放棄に関する書類作成、戸籍収集、相続登記や預貯金の相続手続きなどについて相談を受けています。相続するかどうかを決める前の段階でも、現在分かっている財産と借金、期限、すでに行った行為を整理して相談してください。債権者との紛争や代理交渉が必要な場合には、対応可能な専門家の範囲を確認する必要があります。
本記事は、公開日時点の法令・制度および関連情報に基づいて作成しています。
法令改正等により内容が変更される場合があります。
個別にご相談につきましては、うちで法務事務所までお問い合わせください。

その他の記事
-
亡くなった親の登記簿の住所が違う?相続登記で必要な確認と書類
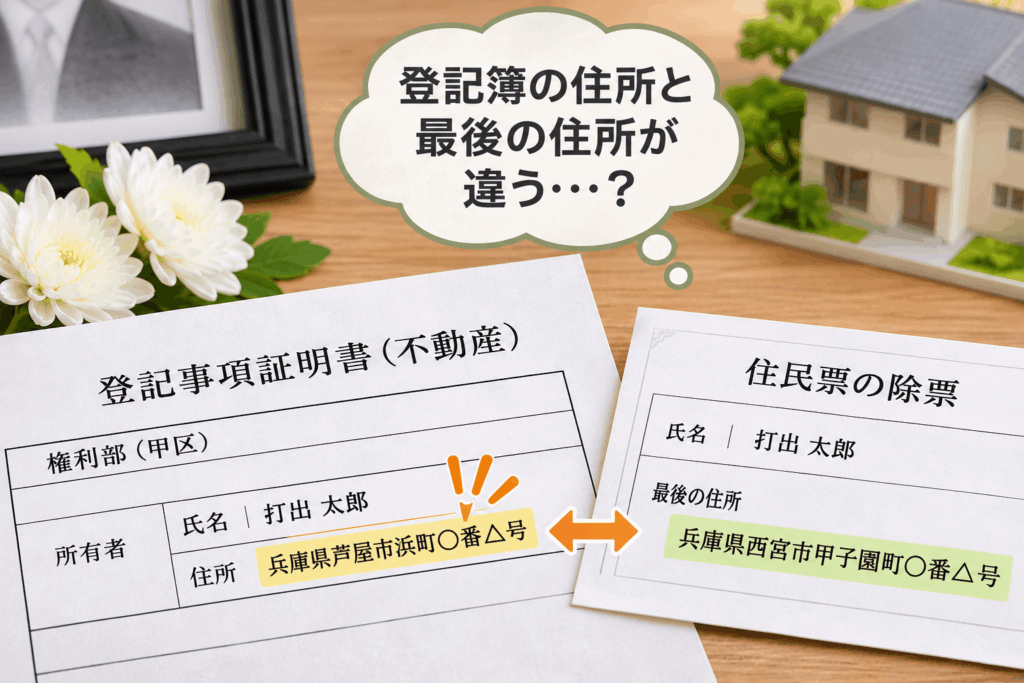
親が亡くなり、自宅や土地の相続登記を進めようと登記事項証明書を取得したところ、所有者欄に記載された住所が親の最後の住所と違っていた。このような場合、「先に住所変更登記をしなければならないのか」「古い住所の書類が残っていないと名義変更できないのか」と戸惑うことがあります。 登記簿の住所が古いままでも、直ちに相続登記ができなくなるわけではありません。ただし、登記簿に記載された所有者と亡くなった親が同一人物であることを確認できる資料が重要です。ここでは、住所の違いが生じる理由、必要書類の調べ方、資料が見つからない場合の対応を説明します。 なぜ登記簿と亡くなった親の住所が違うのか 引っ越しても不動産の登記簿は自動更新されない 不動産の登記簿には、所有者の氏名と住所が記録されています。親が不動産を取得した後に転居していても、住所変更の登記をしていなければ、取得当時の住所がそのまま残っていることがあります。 住民票の住所を変更しただけで、不動産の登記簿が直ちに書き換わるわけではありません。現在は、検索用情報の申出などの条件を満たせば、法務局が本人の了解を得て住所等の変更登記を行う「スマート変更登記」もありますが、すべての不動産に一律・即時に反映される制度ではありません。 例えば、親が芦屋市内で自宅を購入した後、別の市へ転居し、その後亡くなったとします。登記簿には購入当時の芦屋市の住所が残り、死亡時の住民票には転居先の住所が記載されているという状況が考えられます。これは説明のための想定例です。 問題は「住所が違うこと」より同一人物と確認できるか 相続登記では、亡くなった人が登記簿上の所有者であることを示す必要があります。同姓同名の別人と区別するためにも、登記簿上の住所と戸籍などで確認できる人物とのつながりを示す資料が求められます。 亡くなった親から相続人へ名義を移す相続登記では、登記簿の住所が最後の住所と異なっていても、原則として、親の住所変更登記を先に行う必要はありません。住民票の除票や戸籍の附票などにより、登記簿上の所有者と亡くなった親が同一人物であることを確認して、相続登記を申請します。住所変更登記を省略できることと、同一人物であることの証明が不要になることは別です。 最初に確認したい3つの資料 登記事項証明書で所有者の記載を確かめる まず、対象の土地と建物それぞれの登記事項証明書を確認します。所有者の氏名、住所、登記された時期を見てください。土地と建物で所有者の住所が異なる場合もあります。固定資産税の通知書だけで判断せず、登記記録そのものを確認することが大切です。 住所だけでなく、氏名の表記や持分も確認します。親の単独所有だと思っていた不動産が共有名義になっている場合は、相続登記の対象となる持分を整理する必要があります。 住民票の除票で最後の住所と前住所を調べる 亡くなった親の住民票の除票には、死亡時の住所や、記録されている範囲で前住所などが記載されます。登記簿上の住所が除票の記載と一致するか、住所の移動をたどれるかを確認します。取得する際は、登記簿上の所有者と戸籍上の人物を結び付けられるよう、本籍・筆頭者の記載を省略しないものが必要かも含めて、窓口や申請先に確認しましょう。 除票は、死亡した人の住民票を除いた記録です。以前の住所の記録が必ずすべて載っているわけではありません。何度も転居している場合は、除票だけで登記簿の住所までさかのぼれないことがあります。 戸籍の附票で住所の履歴をたどる 戸籍の附票は、その戸籍に在籍している間の住所の履歴を記録したものです。登記簿上の古い住所が載っていれば、現在把握している親の情報とのつながりを確認する資料になります。 ただし、転籍や改製によって記録が分かれていることがあります。必要に応じて除かれた戸籍の附票や改製原附票を調べます。古い記録は保存期間や廃棄状況により取得できない場合もあるため、役所で取得の可否を確認しましょう。 古い住所を証明する書類が取れないときの対応 取得できない理由を確認し、手元の資料を整理する 住民票の除票や戸籍の附票を請求しても、対象の記録が存在しない、または保存されていないと案内されることがあります。その場合は、単に「書類がない」で終わらせず、どの自治体に何を請求し、どのような回答を受けたかを整理してください。 登記済証(いわゆる権利証)や登記識別情報通知、固定資産税関係書類などが手元に残っていないかも確認します。特に、所有権に関する被相続人名義の登記済証などは、登記簿上の所有者と亡くなった方が同一人物であることを確認する資料として利用できる場合があります。ただし、固定資産税の通知書などがあれば必ず足りるわけではなく、資料の内容に応じた判断が必要です。権利証がないだけで相続登記が不可能になるわけでもありません。 代わりの資料は一律に決まらない 住所のつながりを公的書類だけで確認できない場合、どのような補足資料が必要かは事案ごとに異なります。登記済証なども用意できない場合は、相続人全員による同一人物である旨の上申書と印鑑証明書などを検討することがあります。ただし、上申書を出せば必ず登記できるというものではありません。氏名の一致状況、転居の経緯、対象不動産の登記内容などを踏まえ、管轄法務局に必要資料を確認します。 インターネット上で見つけた書類の一覧をそのまま当てはめたり、独自に作成した説明書だけで足りると判断したりするのは避けたいところです。資料が不足する段階で司法書士に相談すると、追加で取得すべきものと代替方法を整理しやすくなります。 相続登記を進める際の手順と注意点 住所の確認と相続関係の調査を並行して進める 住所の違いを調べている間も、相続人を確定するための戸籍収集や、不動産を誰が取得するかの確認は進められます。遺言書があるか、遺産分割協議が必要かによって、準備する書類は変わります。 相続登記は、原則として、自分のために相続が開始したことと、その相続で不動産の所有権を取得したことの両方を知った日から3年以内に申請する義務があります。2024年4月1日より前に相続による取得を知っていた不動産は、原則として2027年3月31日までの対応が必要です。また、遺産分割で不動産を取得した人には、分割成立日から3年以内にその内容に基づく登記を申請する義務があります。住所の資料が見つからないことを理由に、期限の確認まで後回しにしないようにしましょう。 相続人申告登記と正式な名義変更は別の手続き 期限内に遺産分割がまとまらないなどの場合、相続人申告登記という制度を利用できることがあります。これは一定の相続登記申請義務を履行するための簡易な申出制度であり、不動産を取得する人への正式な所有権移転登記ではありません。 相続人申告登記をしても、その後の遺産分割で不動産を取得した人は、原則として分割成立日から3年以内に、その内容に基づく登記を申請する必要があります。この遺産分割後の義務は、相続人申告登記では履行できません。また、相続人申告登記でも、亡くなった方が登記簿上の所有者であることの確認は必要です。「住所の資料がないから申告だけすればよい」とは考えず、利用できる制度と必要資料をあわせて確認しましょう。 司法書士に相談するときに準備しておきたいもの 相談時には、対象不動産の所在地・地番や家屋番号、登記事項証明書、亡くなった親の戸籍、住民票の除票、取得済みの戸籍の附票、権利証など、手元にある資料を持参すると状況を伝えやすくなります。すべてそろっていなくても、取得できなかった書類と自治体からの説明をメモしておくと役立ちます。 登記簿にある住所がいつの住所なのか分からない、転居が多く履歴を追えない、古い附票が廃棄されているといった場合は、申請前に専門家と確認する価値があります。一方、除票や附票で住所のつながりを明確に示せる場合は、必要書類を確認してご自身で申請することも選択肢です。 兵庫県芦屋市のうちで法務事務所では、相続登記や戸籍収集を含む相続手続きを取り扱っています。亡くなった方の登記上の住所が異なり、必要書類や手続きの進め方に迷う場合は、登記記録と手元の資料を整理したうえでご相談ください。
- 相続・家族
-
亡くなった親の遺言書を見つけたら?開封前の注意点と相続手続き
親が亡くなり、遺品を整理していたところ、引き出しから「遺言書」と書かれた封筒が見つかった。内容をすぐに確かめたい一方で、家族が勝手に開けてよいのか、どこに届ければよいのか分からないことがあります。 遺言書が見つかったときは、書かれた内容を読む前に、その書類の種類と保管状況を確認することが大切です。家庭裁判所の手続きが必要なものと、必要のないものがあり、対応を間違えると相続手続きが滞るおそれがあります。この記事では、発見直後の注意点から、不動産や預金の名義変更に進むまでの流れを説明します。 遺言書を見つけた直後に確認すること 封印のある遺言書はその場で開けない 検認が必要な遺言書に封印がある場合、相続人だけで開封してはいけません。民法では、封印のある遺言書は家庭裁判所で相続人などの立会いのもと開封することとされています。家族全員が集まっていても、家庭裁判所の手続きを省略してよいわけではありません。公正証書遺言など、検認が不要なものもあるため、種類が分からなければ封を開けずに確認しましょう。 すでに開けてしまった場合でも、遺言書が当然に無効になるわけではありません。書面を捨てたり、元の状態に見せかけて封をし直したりせず、発見した状況と開封した経緯を整理して、家庭裁判所や専門家に確認してください。 発見場所や状態を記録して保管する 遺言書の原本は、折り目や封筒も含めて発見時の状態を保つようにします。いつ、誰が、どこで見つけたのかをメモしておくと、その後の確認に役立ちます。複数の遺言書らしい書面が見つかったときは、古い日付だから不要だと自己判断して処分しないでください。 遺言書があると分かった段階で、特定の相続人だけが内容を決めつけて財産を動かすことも避けましょう。まず書類を安全に保管し、手続きの種類を見極めることが先決です。 遺言書の種類によって検認の要否が変わります 自宅で保管されていた自筆証書遺言 本人が自分で書いて保管していた自筆証書遺言は、原則として家庭裁判所の「検認」が必要です。封筒に入っていないものや、封印がないものも対象となります。検認は、相続人に遺言の存在と内容を知らせ、検認時点の書面の状態を明確にして、偽造・変造を防ぐための手続きです。遺言が有効か無効かを判断するものではありません。 遺言書の保管者や発見した相続人は、遺言者の死亡を知った後、遅滞なく検認を請求する必要があります。申立先は亡くなった方の最後の住所地を管轄する家庭裁判所です。必要な戸籍の範囲は相続関係によって変わるため、裁判所の案内を確認します。 公正証書遺言と法務局保管の自筆証書遺言 公証役場で作成された公正証書遺言には、家庭裁判所の検認は必要ありません。また、法務局の自筆証書遺言書保管制度を利用して保管された遺言書も、検認は不要です。法務局で保管されている場合は、相続人などが所定の手続きにより遺言書情報証明書を取得して内容を確認できます。 自宅で遺言書が見つからなくても、「遺言書はなかった」と決めつけるのは早計です。公正証書遺言の有無を公証役場で調べたり、法務局の保管制度で保管の有無を確認したりする方法があります。故人が生前に遺言書について話していた場合は、その手掛かりも整理しておきましょう。 検認を申し立てるときの流れと注意点 戸籍を集め、家庭裁判所に申し立てる 検認の申立てでは、申立書、遺言者の出生から死亡までのすべての戸籍(除籍・改製原戸籍を含む)、相続人全員の戸籍などを用意します。必要書類は配偶者や子の有無、兄弟姉妹が相続人になるかといった事情で異なります。戸籍の収集に時間がかかる場合は、早めに必要範囲を確認してください。申立て前に入手できない戸籍等は、申立て後の追加提出でも差し支えないとされていますので、そろわない書類があれば申立先に確認しましょう。 裁判所の案内では、申立手数料は遺言書(封書の場合は封書)1通につき収入印紙800円で、別途連絡用の郵便料が必要です。検認が必要な遺言書をその後の相続手続きに使うため、検認後は検認済証明書の申請も行います。この証明書の申請には、遺言書1通につき150円分の収入印紙が必要です。手数料や提出書類は申立先の最新案内で確かめましょう。 検認には相続人全員の出席が必要なのか 家庭裁判所が検認期日を指定すると、相続人に通知されます。申立人以外の相続人が出席するかどうかは各人の判断に委ねられており、全員がそろわなくても検認は行われます。封印のある遺言書は、この手続きの中で開封されます。 ここで注意したいのは、検認が終わっても「遺言書の内容どおりに財産を移せること」が保証されるわけではない点です。形式や内容に疑問がある場合、別途検討が必要になります。遺言の有効性をめぐって相続人間に争いが生じている場合は、弁護士への相談が適切です。 遺言書を確認した後に進める相続手続き 誰が何を取得するのか、対象財産を確かめる 遺言書の内容が確認できたら、まず受け取る人、財産の種類、遺言執行者の指定の有無を整理します。遺言執行者とは、遺言の内容を実現するために必要な行為を行う人です。指定されている場合は、その人が就任するか、どのような権限があるかを確認します。遺言執行者が指定されていない場合や、指定された人が亡くなっている場合などは、必要に応じて家庭裁判所に選任を申し立てる方法があります。 例えば「自宅を長女に相続させる」と書かれていても、登記上の所有者が故人なのか、土地と建物の両方が対象なのかを確認する必要があります。預金についても、遺言書に記載された金融機関名や口座情報と現在の状況を照合します。遺言書に書かれていない財産が見つかった場合は、その財産について別の対応が必要になることがあります。 相続登記や金融機関の手続きは別に行う 遺言書があっても、不動産の名義が自動的に変わるわけではありません。不動産を取得する人や遺言の記載内容に応じて、相続登記に必要な書類と申請方法を確認します。遺言書だけでなく、死亡を示す戸籍や取得者の住所を確認する書類などが必要になる場合があります。遺言により不動産を取得した相続人も、原則として、自分のために相続が開始したことと所有権の取得を知った日から3年以内に登記を申請する義務があります。2024年4月1日より前に相続による取得を知っていた不動産は、原則として2027年3月31日までの対応が必要です。検認を受けただけで登記義務を果たしたことにはなりません。 銀行口座についても、金融機関ごとの相続手続きが必要です。公正証書遺言なのか、検認済みの自筆証書遺言なのかによって提出資料が異なることがあります。遺言執行者がいる場合は、その権限を示す資料も確認されます。提出先の案内を先に取り寄せると、同じ書類を何度も集める負担を抑えやすくなります。 こんな場合は相続手続きを始める前に相談を 説明のための架空の例として、亡くなった母の机から封印された遺言書が見つかり、子ども2人のうち1人が実家を相続する予定だったとします。もう1人は内容を知らず、実家の登記も母名義のままです。この段階では、封を開けて内容を確認するのではなく、遺言書の保全と検認の要否を確認することから始めます。その後、遺言内容と登記情報を照合して必要な申請を考えます。 書類の保管、家族関係の整理、手元の戸籍や登記資料の確認に加え、検認の申立てもご自身で行えます。一方、遺言書の種類が分からない、相続人が多く戸籍を集めきれない、複数の遺言書がある、遺言の文言だけでは取得者や財産が特定できないといった場合は、早めに専門家へ相談すると整理しやすくなります。 相談の際には、遺言書の原本や封筒、死亡日が分かる資料、取得済みの戸籍、不動産の固定資産税通知書や登記事項証明書、通帳などを、手元にある範囲で用意してください。封印がある遺言書は、開封せずに取り扱いを確認してください。 兵庫県芦屋市のうちで法務事務所では、相続登記、戸籍収集、預貯金の相続手続きなどを取り扱っています。遺言書が見つかったものの、何から進めればよいか迷っている場合は、書類の状況と希望する手続きの範囲をお伝えください。遺言書の確認と、その後に必要な相続手続きを分けて整理することが大切です。
- 相続・家族
-
亡くなった親の株式はどう相続する?証券会社の確認方法と手続き
親が亡くなった後、郵便物を整理していたら株主総会の案内や配当金の通知書が見つかった。「株式を持っていたようだが、どこの証券会社を使っていたのかわからない」と戸惑うことがあります。通帳と違い、株式は手元に証券が残っているとは限りません。 株式も相続財産です。証券会社などの取引先を確認し、相続人と取得する人を整理して、所定の移管手続きを進めます。この記事では、取引先の調べ方から必要書類、手続きで注意したい点まで説明します。 まずは株式の手掛かりを集める 郵便物と電子記録を確認する 最初に、亡くなった方の自宅にある証券会社の取引報告書、年間取引報告書、残高報告書、配当金計算書、株主総会招集通知などを確認します。証券会社の名前が記載されていれば、相続人であることを伝えて手続き窓口を尋ねます。ネット証券の場合は紙の郵便物が少ないため、本人が残した契約先のメモなども手掛かりになります。ただし、故人のログイン情報を使って勝手に取引することは避けましょう。 配当金の通知書に会社名があっても、その会社に直接問い合わせるだけでは証券口座が判明しないことがあります。また、株主名簿管理人から届いた書類と、実際に取引していた証券会社の書類は区別する必要があります。 証券会社がわからない場合の調査 上場株式等について取引先が見つからない場合、証券保管振替機構(ほふり)の「登録済加入者情報の開示請求」を検討できます。相続人が所定の書類を提出すると、故人の株式等に係る口座の開設先を調べられる制度です。申請方法や手数料は公式案内で確認してください。 ほふりの開示結果で確認できるのは、開示時点で対象となる株式等の口座が開設されている証券会社・信託銀行等であり、保有銘柄、株数、取引履歴は確認できません。開設先が判明したら、それぞれの証券会社等に残高や相続手続きについて問い合わせます。外国株式、国債・社債や、ほふりの取扱対象でない非上場株式などの口座は、この開示請求では調べられません。また、口座の開設先が判明しても、現在残高があるとは限らないため、この調査だけで全財産を確認できたと判断しないようにしましょう。 株式の種類によって問い合わせ先が変わる 証券会社の口座で管理されている株式 一般的な上場株式は証券会社の口座で管理されています。故人の口座が確認できたら、証券会社の相続担当窓口に死亡の事実を連絡し、必要書類と手続き方法を確認します。証券会社によって書式や必要な添付書類、相続人名義の口座の条件が異なります。 株式を引き継ぐ人に証券口座がない場合、新たな口座開設が必要になることがあります。故人と同じ証券会社に相続人名義の口座を用意する必要があるなど、各社の取扱いに応じた条件があります。故人のNISA口座で保有していた株式も、相続人のNISA口座には移せず、特定口座または一般口座で受け入れます。移管先として利用できる証券会社や口座の種類を先に確認しておくと、書類を揃えた後の手戻りを減らせます。 特別口座や非上場株式の場合 証券会社に口座が見つからなくても、株式がないとは限りません。株券電子化の際に証券会社へ預けられていなかった上場株式などは、信託銀行等の株主名簿管理人が扱う「特別口座」に記録されている場合があります。この場合は、株主名簿管理人に相続手続きと振替方法を確認します。特別口座では通常の市場売買はできないため、売却するには、相続手続きとあわせて相続人名義の証券口座へ振り替える準備が必要です。 一方、非上場会社の株式では、発行会社への連絡や株主名簿の確認が中心となることがあります。譲渡制限株式については、定款に定めがあると、相続によって取得した人に対して会社から売渡しを請求できる制度もあります。会社の定款や株式の内容によって確認事項が異なるため、上場株式と同じ手順で進められると決めつけないことが大切です。 相続する人と必要書類を整理する 遺言書と遺産分割の状況を確認する 株式を誰が取得するかは、遺言書の有無や内容、相続人間の遺産分割協議などによって決まります。相続人の一人が株式の存在を見つけたからといって、その人が当然にすべて取得できるわけではありません。 遺産分割協議を行う場合は、銘柄、数量、保管先を把握したうえで、誰が取得するのかを明確にします。証券口座が複数ある場合は、証券会社ごとに資産の一覧を作ると話し合いが進めやすくなります。相続人間で争いがあるときは、司法書士が一方の代理人として交渉することはできないため、弁護士への相談が適切な場合があります。 書類は取引先の案内に合わせる 一般に、亡くなった方の出生から死亡までの戸籍、相続人の戸籍、印鑑証明書、遺言書または遺産分割協議書、証券会社所定の相続届などが必要になることがあります。法定相続情報一覧図を利用できる場合もありますが、追加書類が不要になるとは限りません。 先に書類を大量に取り寄せるより、各証券会社の案内を確認し、必要な通数や有効期間の扱いを整理しましょう。複数の相続手続きを同時に進める場合は、戸籍の原本返却や一覧図の利用可否も確認すると効率的です。 株式を引き継ぐまでの手順 まず、故人の取引先を調べ、判明した証券会社等へ相続発生を連絡します。次に、死亡日時点の残高や保有銘柄を確認し、ほかの相続財産と合わせて財産目録を整理します。そのうえで遺言書または遺産分割協議の内容を踏まえて取得者を確定し、必要なら取得者名義の証券口座を準備します。最後に各社所定の書類を提出し、移管完了を確認します。 例えば、父が亡くなり、子ども2人が相続人となった架空のケースを考えます。自宅に株主総会の通知はあるものの証券会社名が見つからなければ、まず通知書などの差出人を確認し、必要に応じてほふりへの開示請求を検討します。証券会社が判明してから残高を確認し、株式をどちらが取得するか話し合います。株式の存在だけを先に把握しても、残高やほかの財産が不明なままでは分け方を判断しにくいためです。 相続手続きで見落としやすい注意点 株価の変動と税務は別に確認する 株式の価格は日々変動します。遺産分割の話し合いに用いる評価額と、相続税の計算に用いる評価方法が同じとは限りません。相続税の申告が必要かどうか、評価方法や期限に不明点がある場合は税理士に確認してください。相続後の売却には別の税務上の検討が必要になる場合もあります。 配当金や未受領金も確認する 株式の移管だけで手続きがすべて終わるとは限りません。死亡前後の配当金、未受領の配当金、証券口座内の預り金などがないか、証券会社や株主名簿管理人に確認しましょう。株式と現金では支払いや名義変更の窓口が分かれることがあります。 相続放棄を考えている場合は処分しない 故人に借金がある可能性があり、相続放棄を検討しているときは、株式を売却したり処分したりする前に相談してください。 相続財産の処分は、単純承認をしたものとみなされ、相続放棄ができなくなる原因になり得ます。相続放棄には原則として自己のために相続の開始があったことを知った時から3か月という熟慮期間があります。調査をしても期間内に判断できない場合は、期間内に家庭裁判所へ熟慮期間の伸長を申し立てることを検討します。証券会社への照会やほふりへの開示請求をしただけで、自動的に期間が延びるわけではありません。 手続きが複数にわたるときは専門家に相談を 証券会社が1社で相続人も少なく、必要書類が揃っている場合は、案内に従ってご自身で進めることもできます。一方、証券会社がわからない、株式以外に不動産や預金もある、相続人が多い、書類の取得が難しいといった場合は、手続き全体を整理する支援が役立ちます。 相談前には、株主総会の通知や配当金計算書、証券会社からの郵便物、故人の氏名・住所・死亡日がわかる資料、把握している相続人の情報を用意すると状況を伝えやすくなります。資料がすべて揃っていなくても、何が不明なのかを整理して相談することができます。 兵庫県芦屋市のうちで法務事務所では、相続登記や戸籍収集、預貯金の相続手続きに加え、有価証券の名義変更手続きについてもサポートを案内しています。株式の保管先がわからない場合や、複数の相続手続きをまとめて進めたい場合は、まず現在わかっている情報をもとに相談してみてください。
- 相続・家族