

相続の戸籍はどこまで必要?集め方と広域交付でできること・できないこと
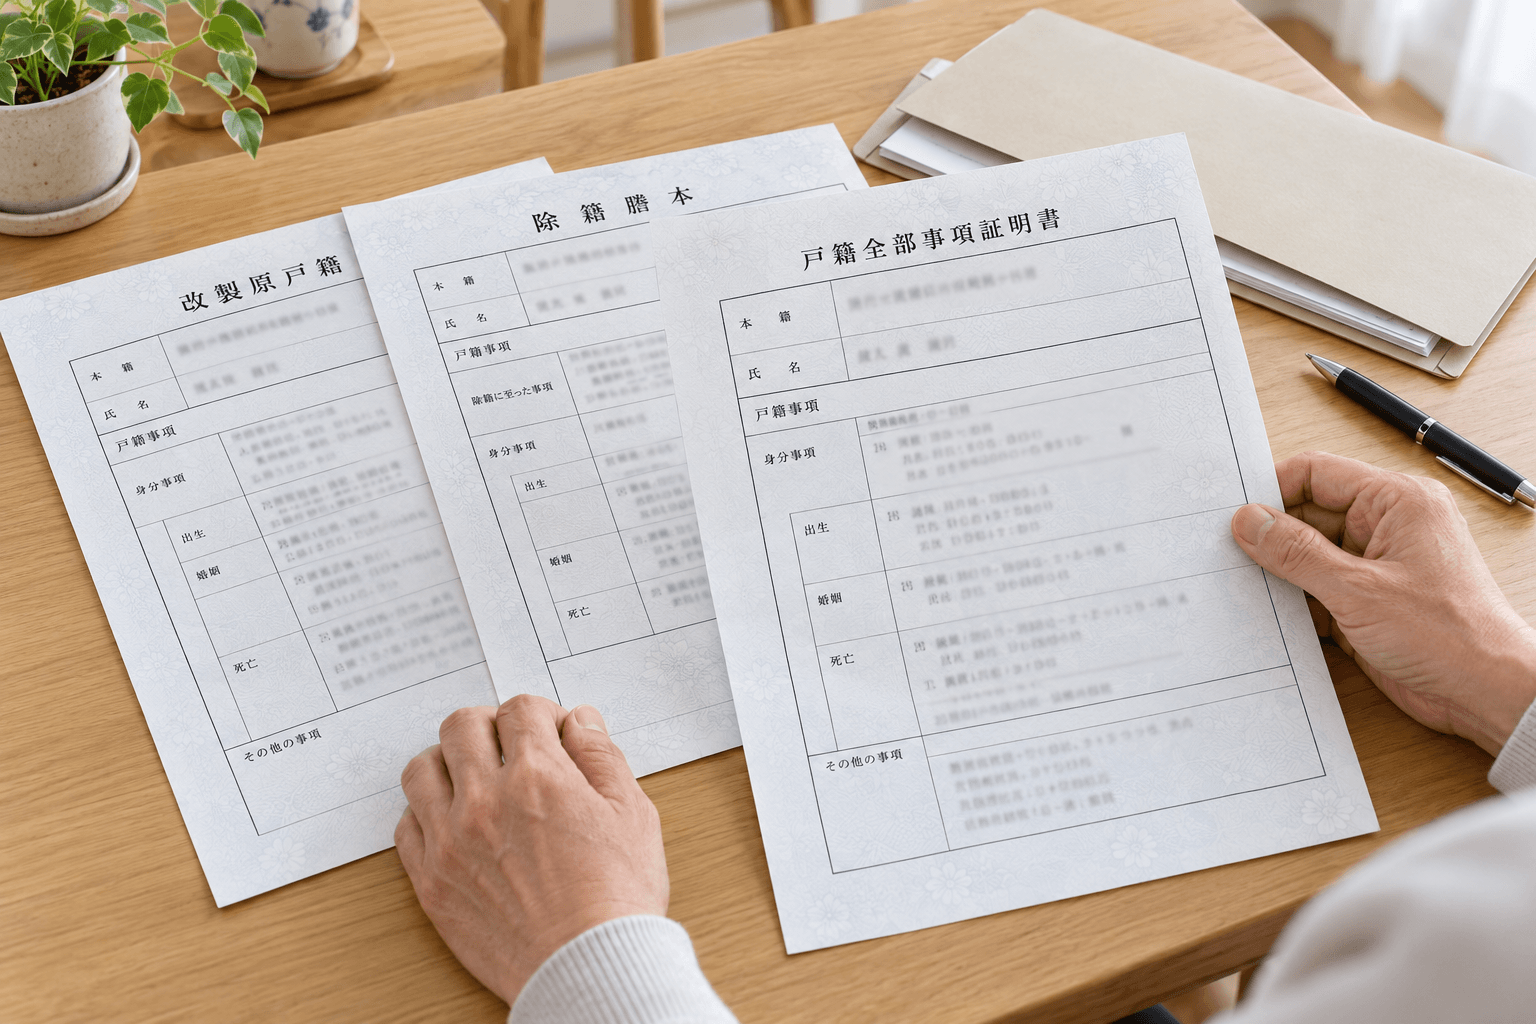
「父の戸籍を取ったのに、銀行から足りないと言われた」「出生から死亡までと言われても、何通必要なのか分からない」。相続手続きを始めると、最初の書類集めで戸惑うことがあります。
相続で必要な戸籍は、亡くなった方の最後の戸籍だけで済むとは限りません。一方、家族全員の戸籍を手当たり次第に集めればよいわけでもありません。手続きの目的と相続関係に合わせて、必要な範囲を確認することが大切です。
この記事では、親が亡くなり、預貯金の解約や不動産の名義変更を進めたい方に向けて、戸籍の集め方と、途中で迷ったときの確認点を解説します。
まず「何の手続きに使う戸籍か」を確認しましょう
戸籍は、出生、婚姻、親子関係、死亡などを公的に証明する書類です。相続では、亡くなった方にどのような親族がいて、誰が相続人になるかを確認するために使います。
遺言書がなく、相続人で遺産の分け方を決めて預金を解約したり、相続登記をしたりする場合は、一般に、亡くなった方の出生から死亡までの連続した戸籍と、相続人の現在の戸籍などを準備します。ただし、遺言書に基づく手続きなどでは、必要な範囲が異なります。相続登記では、相続人の戸籍は亡くなった方の死亡日以後に証明されたものが必要となるため、以前取得した戸籍を使う場合も、証明日と記載内容を確認しましょう。
まずは、遺言書の有無と、銀行・証券会社・法務局などの提出先を整理してください。既に手続きの案内があれば、それを基に「誰の、いつからいつまでの戸籍が必要か」を確認します。銀行ごとの書類や、登記に用いる書類が、すべて同じとは限りません。
戸籍と、住所を証明する住民票や戸籍の附票は別の書類です。戸籍一式を集めても、亡くなった方の最後の住所などを証明する資料が別途必要になる場合があります。書類名が似ていても、何を証明するために求められているかを分けて考えましょう。
「出生から死亡まで」は、戸籍のつながりを確認することです
現在の戸籍に、過去の情報がすべて載るとは限りません
戸籍は、婚姻や転籍、制度の変更などによって作り替えられることがあります。そのため、最後の戸籍に死亡の記載があっても、それ以前の親子関係などを十分に確認できないことがあります。
必要に応じて集めるのが、現在の戸籍に加え、「除籍」や「改製原戸籍」です。除籍謄本は、転籍や死亡などにより、その戸籍に記載されていた人が全員いなくなった戸籍の写しです。改製原戸籍は、法改正やコンピュータ化などによって作り替えられる前の戸籍をいいます。
窓口で「古い戸籍もください」と伝えるだけでなく、「相続手続きに使う、亡くなった父の出生から死亡までの連続した戸籍が必要です」と目的と範囲を伝えると、請求内容を整理しやすくなります。取得済みの戸籍があれば持参し、重複が不要であることも伝えましょう。
必要な通数は、家族によって異なります
例えば、父の本籍が婚姻や転籍により複数の市区町村へ移っていた場合、最後の戸籍から以前の戸籍へとさかのぼり、出生までつながるかを確認します。「3通あれば十分」など、通数だけでは判断できません。
また、相続人になるはずの子が先に亡くなっている場合は、その子の出生から死亡までの戸籍などを調べ、孫などが代わって相続する代襲相続の有無を確認します。兄弟姉妹が相続人になる場合には、亡くなった方の父母の出生から死亡までの戸籍なども必要になるのが一般的です。家族が知っている関係をメモすることは役立ちますが、そのメモだけで相続人の確認を終えることはできません。
戸籍を集める作業と、記載内容を読み、必要な人や期間に漏れがないかを判断する作業は別です。古い文字が読めない、前の戸籍へのつながりが分からない場合は、何度も取り直す前に、手元の資料を確認してもらう方法があります。
広域交付を使えば、近くの窓口で取れる戸籍があります
本籍地が遠方にあっても、広域交付の対象となる戸籍は、最寄りの市区町村の窓口で請求できます。芦屋市に住む子が亡くなった親の戸籍を集める場合も、利用を検討できます。
ただし、請求できるのは、本人、配偶者、父母・祖父母などの直系尊属、子・孫などの直系卑属に関する戸籍です。兄弟姉妹の戸籍は、その関係だけを理由に広域交付で請求できるわけではありません。父の戸籍を集めることと、別の戸籍にいる兄弟の現在の戸籍を集めることは、区別する必要があります。配偶者の父母なども、その関係だけを理由に広域交付で請求することはできません。
また、広域交付では、請求できる方が直接窓口へ行き、有効な運転免許証やマイナンバーカードなど、官公署発行の顔写真付き本人確認書類を提示する必要があります。委任状を持つ家族や専門家が代わりに請求することや、郵送で請求することはできません。
戸籍の附票や戸籍抄本などの個人事項証明書、一部のコンピュータ化されていない戸籍などは対象外です。広域交付でそろわない分は、本籍地への窓口・郵送請求など、別の方法を確認します。司法書士に戸籍収集を依頼する場合も、広域交付を代行するという意味ではなく、依頼内容に応じた適法な方法で収集します。
芦屋市は、古い戸籍や相続関係の確認に必要な戸籍について、後日交付や、内容によっては交付までに2週間程度かかる可能性を案内しています。「近くで取れるから当日中に全部そろう」とは考えず、窓口と受付時間、交付の見通しを事前に確認しましょう。後日交付の場合も、原則として請求者本人が再度来庁して受け取る必要があるため、その日程も見込んでおくと安心です。
提出先が複数あるなら、法定相続情報証明制度も検討します
銀行が複数あり、不動産の相続登記も必要な場合は、同じ戸籍の束を何度も提出する負担が生じます。その負担を減らす方法の一つが、法定相続情報証明制度です。
必要な戸籍などを集め、相続関係を記載した「法定相続情報一覧図」を作成して法務局に申し出ます。登記官の確認を受けると、認証文の付いた一覧図の写しが無料で交付され、相続登記や預金の払戻しなどに利用できます。必要な通数を用意すれば、複数の手続きを並行して進めやすくなります。
ただし、この制度を使うためにも、最初に戸籍などの資料をそろえる必要があります。戸籍収集そのものを省ける制度ではありません。また、交付手数料が無料でも、戸籍の取得費用や、専門家に依頼する費用は別です。提出先が戸籍の原本を返却するか、証明書の発行時期に指定があるかも、先に確認しておきましょう。
一覧図は、戸籍に基づく法定相続関係を示すもので、遺産の分け方を決めるものではありません。遺産分割協議書や印鑑証明書など、手続きに応じた別の書類は必要になります。相続放棄の有無も反映されないため、該当者がいるときは提出先へ伝えてください。
当事務所では、戸籍収集と法定相続情報の代理取得を取り扱っています。銀行と不動産の手続きを予定している方は、提出先をまとめてお伝えいただくと、どの書類を共通して使えるか、一覧図を利用するかを相談しやすくなります。
戸籍が集まった後に、手続きが止まることもあります
例えば、亡くなった父の戸籍を集める途中で、家族が把握していなかった子の存在が分かったとします。これは説明のための架空の例ですが、この場合、当初考えていた家族だけで遺産分割を進めてよいか、確認が必要になります。
また、父が亡くなった後、手続きを終えないうちに相続人だった母も亡くなっていれば、母の相続関係も調べる必要が生じます。父の戸籍が出生から死亡までそろったことだけで、必要な調査が終わるとは限りません。
相続人に連絡が取れない、家族の関係に認識の違いがあるときは、署名や押印を集め始める前に、誰が手続きに関わるのかを整理しましょう。戸籍から関係が確認できることと、遺産の分け方について合意できることは別の問題です。
書類集めが長引いていても、相続に関する期限が自動的に延びるわけではありません。借金が疑われて相続放棄を考えている、不動産の登記期限が気になるといった事情があれば、戸籍がそろうのを待たずに相談してください。
集めた戸籍を持ち寄り、残っている作業を整理しましょう
必要な範囲が分かり、広域交付や郵送請求を利用できる場合は、ご自身で戸籍を集めることもできます。一方、古い戸籍を読み取れない、どこまでさかのぼるか分からない、仕事や介護で時間を取れない場合は、司法書士への依頼を検討できます。
相談時には、取得済みの戸籍、提出先の案内、遺言書の有無、家族関係のメモ、亡くなった日が分かる資料などを、手元にある範囲で用意しましょう。集めた書類を最初から取り直す必要があるとは限りません。どこまで確認できていて、何が不足しているかを整理することが出発点です。
当事務所では、相続登記に加え、預貯金口座の解約や有価証券の名義変更に関する支援も行っています。戸籍の収集だけを相談したいのか、その後の手続きまで任せたいのかをお伝えください。依頼範囲と費用は、見積りで確認してから検討できます。
ご自宅などへの訪問相談にも対応しているため、来所が難しい方も相談方法をお問い合わせいただけます。芦屋市や周辺にお住まいで、相続の書類集めに迷っている方は、「不足と言われた書類が分からない」という段階からご相談ください。必要な戸籍とその先の手続きを整理し、ご自身で進める部分と任せる部分を考えていきましょう。
本記事は、公開日時点の法令・制度および関連情報に基づいて作成しています。
法令改正等により内容が変更される場合があります。
個別にご相談につきましては、うちで法務事務所までお問い合わせください。

その他の記事
-
亡くなった親の預金を解約したい|相続手続きの必要書類と進め方
親が亡くなり、通帳を整理していると、「銀行に何を持っていけばよいのだろう」「きょうだいが遠方に住んでいても解約できるのだろう」と迷うことがあります。銀行が複数あれば、それぞれへの連絡や書類の準備も負担になります。 亡くなった方の預金は、通帳やキャッシュカードを持っているだけで自由に解約できるわけではありません。遺言書の有無、相続人、預金を受け取る人などを確認し、金融機関に応じた相続手続きを進めます。 この記事では、親の預金を解約したい方に向けて、最初に確認すること、必要書類、手続きが止まりやすい場面、司法書士に相談するメリットを解説します。 銀行へ連絡する前に、口座と支払いを整理しましょう まず、通帳、銀行からの郵便物、取引明細などを手掛かりに、取引先の金融機関と支店を整理します。普通預金だけでなく、定期預金、投資信託、証券口座なども確認してください。預金と有価証券では、必要な手続きが異なることがあります。 通帳が見つからない場合も、金融機関へ相談できます。財産の把握に必要であれば、相続開始日現在の残高証明書や取引履歴の取得方法も確認しましょう。 金融機関が名義人の死亡を知ると、原則として預金の入出金などの取引が制限されます。いわゆる口座の凍結です。死亡届を役所に出しただけで、すべての銀行の口座が一斉に凍結されるわけではありません。 ただし、まだ使えるからといって、キャッシュカードで預金を引き出し、家族の判断だけで分けることは避けましょう。後から使い道や金額を説明できず、相続人間の争いにつながることがあります。借金が疑われ、相続放棄を検討している場合は、預金の処分が判断に影響する可能性もあるため、使う前に相談することが大切です。 親の口座から公共料金などが引き落とされていた場合は、契約先に連絡し、契約の終了や支払方法の変更も確認します。銀行の解約と、電気・ガスなどの契約の手続きは分けて考えましょう。 必要書類は、遺言書と遺産分割の状況で変わります 遺言書がある場合 最初に、遺言書が残されていないかを確認します。遺言書がある場合は、その内容や遺言執行者の有無によって、手続きをする人と必要書類が変わります。遺言執行者とは、遺言の内容を実現するために手続きを進める人です。 遺言書がないからといって、家族全員の署名が必ず必要になるわけではありません。一方、遺言書を持参すれば、それだけで直ちに解約できるとも限りません。自宅などで保管されていた自筆証書遺言は、原則として家庭裁判所の検認が必要です。封印がある場合は、自分で開封せずに相談してください。公正証書遺言や、法務局の保管制度を利用した自筆証書遺言は、検認が不要です。遺言書の種類や内容を金融機関に伝え、自分のケースで必要な書類を確認しましょう。 遺言書がなく、相続人で話し合う場合 一般的には、亡くなった方の出生から死亡までの連続した戸籍、相続人の戸籍、印鑑証明書、金融機関所定の相続手続書類などを準備します。遺産分割協議書に基づいて払い戻しを受ける場合は、その協議書も必要です。通帳や証書などについても提出の要否を確認します。窓口で手続きをする方の本人確認書類や、払戻金の受取口座の情報なども、金融機関の案内に沿って用意します。 必要な戸籍は、最後の戸籍だけで足りるとは限りません。相続人を漏れなく確定するため、転籍や婚姻前の戸籍までさかのぼる必要があるためです。家族が把握している関係と、法律上の相続関係が一致するかを確認します。兄弟姉妹やおい・めいが相続人になる場合などは、亡くなった方の戸籍に加え、父母などの戸籍が必要になることもあります。 また、預金の解約に遺産分割協議書が必ず必要とは限らず、相続人全員が金融機関所定の書類に署名・押印する方法で対応できる場合もあります。印鑑証明書の発行時期を含め、必要書類は金融機関や手続きの内容によって異なります。一律の一覧だけで集め始めず、提出先の案内を確認してください。 複数の金融機関がある場合 戸籍一式を複数の提出先で使う場合は、法定相続情報証明制度の利用を検討できます。戸籍などを基に作成した相続関係の一覧図について、法務局から認証文付きの写しの交付を受ける制度です。 この写しは、預金の払い戻しや相続登記などに利用できます。ただし、誰がどの財産を受け取るかを証明する書類ではありません。遺産分割協議書や金融機関所定の書類まで不要になるわけではない点に注意しましょう。 また、相続放棄の有無は一覧図に反映されないため、相続放棄をした方がいる場合は、そのことを証明する別の書類が必要になることがあります。 「家族で決めたのに解約できない」ときの確認点 例えば、父が亡くなり、相続人が母と子ども2人で、「預金は母が受け取る」と話し合ったケースを考えます。子どもが遠方に住んでいる場合、窓口に行く人だけが書類を書けば済むとは限りません。採用する手続きに応じて、必要な人の署名・押印や印鑑証明書などを準備します。 この場合は、先に金融機関の必要書類を確認し、誰に何を依頼するかを整理してから郵送などで集めると、やり直しを減らせます。相続人が遠方にいることと、相続人間で合意ができていないことは、別の問題として整理しましょう。 連絡が取れない相続人がいる、相続人に未成年者がいる、判断能力に不安のある方がいる場合などは、通常の署名・押印だけで進められないことがあります。「家族だから代筆しておけばよい」と判断せず、必要な対応を確認してください。 親と未成年の子がともに相続人で、遺産分割協議で利益が相反する場合には、子のために家庭裁判所で特別代理人を選ぶ手続きが必要になることがあります。 また、自宅は母、預金は子どもが受け取るなど、財産全体を見て分け方を決める場合もあります。預金だけの手続きを先に終える前に、不動産や借金を含めて何が残されているかを把握すると、後から話し合いをやり直す負担を減らせます。 当事務所では、不動産の相続登記に加え、戸籍の取得、預金口座の解約、有価証券の名義変更などの支援も行っています。銀行と不動産の手続きを別々に考えて迷っている方は、相続全体の中で必要な準備を整理するところからご相談いただけます。 葬儀費用などで、早く預金が必要な場合はどうする? 遺産分割の話し合いが終わる前でも、一定の範囲で各相続人が単独で預金の払い戻しを受けられる制度があります。家庭裁判所の判断を経ずに利用する制度では、口座ごと(定期預金は明細ごと)に「相続開始時の預金額×3分の1×払い戻しを受ける人の法定相続分」で計算します。ただし、相続人1人につき、同じ金融機関からの払い戻しは全支店を合わせて150万円が上限です。 例えば、相続人が子ども2人だけで、父の普通預金が1口座600万円だったとします。子ども1人がこの制度で単独で払い戻しを受けられる額は、600万円×3分の1×2分の1で100万円です。「誰でも150万円まで受け取れる」という仕組みではありません。 利用には戸籍などの書類が必要で、手元にカードがあればすぐ引き出せる制度ではありません。この制度で払い戻しを受けた預金は、その相続人が遺産の一部として取得したものと扱われるため、後の遺産分割でも考慮する必要があります。払戻額と支払先・使い道を記録し、領収書なども残しておきましょう。急ぎの支払いがある場合は、必要な金額と時期を金融機関に伝え、利用条件と必要書類を確認しましょう。 相続放棄を検討している方は、制度があることだけを理由に払い戻しを進めないでください。相続放棄は、原則として自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述する必要があります。借金の有無が分からない場合も、預金を使う前に早めに相談しましょう。期間内に調査しても判断できない場合は、期限が来る前に家庭裁判所へ熟慮期間の伸長を申し立てる方法もあります。 自分で進めるか、司法書士に任せるかを考えましょう 相続人が明確で、分け方にも合意があり、必要書類をそろえられる場合は、ご自身で金融機関の案内に沿って進める方法があります。窓口へ行く前に予約の要否や提出方法を確認しておくと、負担を減らせます。 一方、銀行が複数ある、戸籍が読み解けない、仕事や介護で書類を集める時間が取れない、不動産の名義変更も残っている場合は、司法書士への依頼を検討できます。依頼する際は、戸籍収集、協議書作成、金融機関への手続き、払い戻し後の分配のうち、どこまでが対象かを確認しましょう。 費用も、銀行手続きと相続登記がすべて一律の料金に含まれるとは限りません。金融機関や支店の数、財産の種類、必要な書類によって変わるため、依頼範囲と実費を含めた見積りを確認することが大切です。 相続人間で分け方が争いになっている場合は、弁護士への相談が必要になることがあります。相続税の申告や税額の判断は税理士の分野です。当事務所では、必要に応じて弁護士や税理士をご紹介することも可能です。預金の解約だけで解決できる問題か、ほかの専門家の確認が必要かも整理します。 書類をそろえる前でも、相談を始められます 相談の際は、分かる範囲で、亡くなった日、ご家族の関係、金融機関名、遺言書の有無、不動産や借金の有無をまとめておきましょう。通帳、銀行から届いた案内、すでに取得した戸籍などがあれば、手元にあるものを用意してください。相談前に、すべての書類を集め終える必要はありません。 当事務所では、何から始めればよいか分からない段階から、必要な手続きを一緒に整理します。ご自宅などに伺っての相談にも対応しており、来所が難しい方も相談方法についてお問い合わせいただけます。 芦屋市で親の預金の解約に迷っている方は、「銀行で何を求められたか」「どの作業で止まっているか」をお聞かせください。誰が預金を受け取るのかを確認し、ご自身で進める部分と任せたい部分を整理して、状況に合った方法で相続手続きを進めましょう。
- 相続・家族
-
住宅ローン完済後の抵当権抹消登記|司法書士に依頼するメリットとは?
住宅ローンを完済すると、金融機関から抵当権抹消のための書類が届くことがあります。「返済は終わったのに、まだ手続きが必要なの?」「自分でできるのか、司法書士に頼むべきなのか分からない」と感じる方もいらっしゃるのではないでしょうか。 住宅ローンを完済しても、不動産の登記に記録された抵当権は自動では消えません。登記を整理するには、抵当権抹消登記の申請が必要です。 この手続きは、ご自身で行うこともできます。一方、住所や氏名が変わっている場合、書類を長く保管したままになっている場合などは、抹消以外の確認も必要になります。この記事では、完済後に確認したいことと、司法書士に依頼するメリットを解説します。 住宅ローンを完済しても、抵当権の登記は自動では消えません 抵当権とは、住宅ローンなどの返済ができなくなったときに、金融機関などが担保となる不動産の売却代金から優先的に返済を受けるための権利です。住宅ローンで購入した土地や建物には、通常、この抵当権が設定されています。 一般的な住宅ローンでは、返済を終えると、その債務を担保していた抵当権は消滅します。ただし、登記の記録は別です。完済した情報が自動的に法務局へ伝わり、抵当権の記録が消されるわけではありません。 金融機関から抹消に必要な書類を受け取り、法務局へ申請して、登記上の抵当権を取り除きます。金融機関によって手続きの案内や書類の受取方法が異なるため、完済時の案内を確認しましょう。 抵当権抹消登記そのものには、住宅ローン完済から何日以内という一般的な申請期限はありません。しかし、後回しにすると書類を紛失したり、金融機関の合併などによって確認事項が増えたりする可能性があります。書類を受け取ったら、早めに手続きを進めると安心です。 金融機関から書類が届いたら、確認したい3つのこと 抹消に必要な書類がそろっているか 金融機関からは、抵当権を抹消する理由を証明する書類、金融機関の委任状、抵当権に関する登記済証または登記識別情報などが交付されるのが一般的です。 ここで必要なのは、抵当権の設定や移転の際に金融機関等へ交付された登記済証・登記識別情報であり、所有者が自宅を購入した際の権利証とは別のものです。 書類の名称は「解除証書」「弁済証書」など、金融機関や内容によって異なります。「住宅ローンの契約書が返ってきたから、それだけで申請できる」とは限りません。送付状や手続き案内も含め、一式を保管してください。 また、書類に記載された不動産が、抹消したい土地や建物と一致しているかも確認が必要です。土地が複数に分かれている住宅や、敷地が複数の土地からなるマンションでは、見た目の「自宅1件」と登記上の不動産の数が一致しないことがあります。 同じ借入れの担保となっている不動産は、共同担保目録なども確認し、私道の持分などに抹消漏れがないようにします。複数の抵当権がある場合は、今回完済した借入れに対応する登記を、受付年月日・受付番号などで特定します。 登記上の住所・氏名が現在と一致しているか 住宅を購入したときの登記に、引っ越し前の住所が記録されていることがあります。住民票を移しただけでは、不動産登記の住所が直ちに変わるわけではありません。検索用情報の申出をすることで、法務局が住所等の変更を確認し、本人の意思確認を経て職権で変更する「スマート変更登記」もあります。ただし、申出だけで変更登記が完了するわけではないため、抵当権抹消を進める際は、登記に現在の住所が反映されているかを確認します。 例えば、芦屋市の自宅を購入した際、登記には以前住んでいた西宮市の住所が記録され、その後の変更登記をしていないケースです。この場合、抵当権抹消の前提として、通常は所有者の住所変更登記も必要になります。結婚などによって氏名が変わった場合も、同様に確認します。 2026年4月1日から、不動産の所有者の住所・氏名の変更登記は義務化されています。原則として変更日から2年以内の申請が必要です。それ以前の未登記の変更も対象となり、2028年3月31日までに対応する必要があります。抵当権抹消の機会に、登記上の住所・氏名も確認しておきましょう。 完済から長い時間がたっていないか 数年前に完済した書類が見つかった場合も、まずは現在の登記と書類の内容を照合します。 金融機関が合併している、書類に記載された代表者が変わっている、必要書類の一部が見当たらないなど、完済直後とは事情が変わっている可能性があります。 ただし、古い書類だからといって、すべてが使えなくなるわけではありません。書類の種類や申請方法によって扱いが異なるため、自己判断で処分したり、すべての再発行を求めたりする前に、手元の書類を確認することが大切です。 登記済証や登記識別情報は、紛失しても再発行されません。この場合は、金融機関と連携し、法務局から抵当権者への事前通知など、別の本人確認手続きによって進める方法を検討します。 自分で申請する場合と、司法書士に依頼する場合の違い 抵当権抹消登記は、原則として、不動産の所有者と金融機関等の抵当権者が共同で申請します。ご自身で手続きをする場合は、通常、金融機関等から登記申請の委任を受け、交付された委任状などを用いて進めます。法務局では申請書の様式や記載例が公開されており、登記手続案内も利用できます。書類がそろい、住所・氏名の変更などもなく、申請内容を理解して対応できる場合は、ご自身で進める方法もあります。 一方、自分で申請する場合は、書類を確認し、申請書を作り、不動産を管轄する法務局へ提出する必要があります。申請内容に修正が必要になれば、その対応も自分で行います。郵送申請なども可能ですが、書類の不足や記載の誤りがあれば、追加のやり取りが生じます。 登記原因と日付は、単に書類を受け取った日などを記載するのではなく、解除証書・弁済証書などの内容に合わせて確認しましょう。 司法書士に依頼すると、登記内容と書類の確認、申請書の作成、申請、必要な修正への対応などを任せられます。仕事や家庭の都合で時間を取りにくい方にとっては、手続きにかかる負担を減らせる点がメリットです。 さらに、司法書士は「この抵当権を消せるか」だけでなく、申請に必要な住所変更など、関連する登記も確認します。書類の読み方が分からない方や、購入後に登記を確認したことがない方は、この確認も依頼を検討する理由になります。 抵当権抹消と一緒に、ほかの登記も確認しましょう 住所変更の経緯によって、必要書類が変わることがあります 例えば、住宅購入後に何度か引っ越し、現在は購入当時とは別の場所に住んでいるとします。登記上の住所と現在の住所をつなげるために、現在の住民票だけでは足りず、戸籍の附票などが必要になることがあります。 大切なのは、現在の住所が分かることに加え、登記に記載された所有者と現在の本人が同じ人だと確認できることです。住所変更の回数や記録の残り方によって、準備する書類が変わります。 抵当権抹消だけのつもりで準備を進め、申請直前に住所変更の書類が足りないと分かると、手続きをやり直す負担が生じます。最初に登記内容を確認すれば、必要な準備をまとめて進めやすくなります。 スマート変更登記のための検索用情報を申し出ていても、変更登記が未了で抹消を急ぐ場合は、別途、住所等の変更登記を申請する必要があります。 買戻しの特約など、別の登記が残っている場合もあります 不動産によっては、抵当権のほかに「買戻しの特約」などが登記されていることがあります。住宅ローンを完済したからといって、こうした登記も一緒に消えるわけではありません。 別の登記がある場合は、その内容を確認し、抹消できるか、どの手続きが必要かを個別に判断します。抵当権抹消の機会に登記全体を確認することで、今後の売却などに向けて整理すべき事項が見つかることもあります。 また、登記上の所有者がすでに亡くなっている場合は、完済と死亡の前後関係や相続の状況によって、必要な手続きが変わります。亡くなった方の名義のまま申請書を作るのではなく、先に手続きの順序を確認しましょう。 売却の予定がある方は、早めに相談しましょう 完済済みの抵当権の登記が残っているからといって、不動産を売却すること自体が法律上できなくなるわけではありません。ただし、通常の売買取引では、買主へ引き渡すまでに抵当権の登記を抹消する対応が求められます。 例えば、売却の話が進んでから、何年も前に受け取った抹消書類を探し始めると、紛失や追加書類の取得によって日程の調整が必要になるかもしれません。 売却予定が決まっている方は、その時期も司法書士に伝えてください。すでに売却を担当する司法書士がいる場合は、その担当者と抹消の進め方を調整するとスムーズです。 郵送による依頼でも、必要な確認をしながら進められます 司法書士に依頼する際、「何度も事務所や法務局へ行かなければならない」と思っている方もいるかもしれません。しかし、抵当権抹消登記には、郵送を中心に依頼を進める方法もあります。 当事務所では、お問い合わせ後に内容を確認し、お見積りをご案内します。ご了解いただいた後、委任状などをお送りし、金融機関から受け取った抹消書類とともにご返送いただく流れです。必要な本人確認などを行い、申請後は完了書類をお送りします。ご事情によっては、追加書類や確認が必要になることもあります。 完了後は、登記事項証明書などで、対象の抵当権がすべて抹消されているかを確認しましょう。抵当権抹消だけで所有者の権利証が新しくなるわけではないため、購入時などの登記済証・登記識別情報は引き続き大切に保管してください。 費用を確認する際は、司法書士報酬だけでなく、登録免許税、登記情報の調査や証明書の取得、郵送などの実費を含めた総額を見ることが大切です。抵当権抹消の登録免許税は、原則として、抹消する抵当権1件につき不動産1個当たり1,000円です。 例えば、土地1筆と建物1棟に設定された1件の抵当権を抹消する場合は、合計2,000円となります。住所・氏名の変更登記や書類の再手配が必要な場合は、その分の費用も確認しましょう。 当事務所では、抵当権抹消に加えて、住所・氏名の変更や相続など、関連する登記もご相談いただけます。追加の手続きが必要な場合は、内容と費用をご説明したうえで進めます。 住宅ローンの完済を、登記を確認するきっかけに 抵当権抹消登記は、ご自身で対応できる場合もあります。一方、書類の確認に不安がある方、住所や氏名が変わっている方、完済から時間がたっている方は、司法書士に相談することで、必要な手続きを整理しやすくなります。 相談の際は、金融機関から届いた書類を一式そろえ、住所・氏名の変更の有無や、売却などの予定を伝えていただくと、その後の確認がスムーズです。書類が足りているか分からない場合も、まずは手元にあるものを確認するところから始められます。 芦屋市で住宅ローンを完済し、手続きの進め方に迷っている方は、お気軽にご相談ください。抵当権を抹消するだけでなく、ご自宅の登記にほかの対応が必要ないかも確認し、状況に合った進め方をご案内します。
- 不動産登記
-
不動産を子どもに生前贈与するには?名義変更の流れと事前に確認したいこと
「自宅を、元気なうちに子どもの名義にしておきたい」「将来の相続でもめないよう、渡す相手を決めておきたい」。こうした理由から、不動産の生前贈与を考える方がいます。 ただ、不動産の名義変更は、書類に名前を書き換えるだけの手続きではありません。財産の所有者が変わるため、税金に加え、贈与後の住まいや他の家族との関係も確認する必要があります。 この記事では、親から子どもへ不動産を生前贈与する場合を中心に、検討段階で整理したいこと、契約と登記の流れ、司法書士に相談するメリットを解説します。 生前贈与は「今、所有者を変える」ための選択肢 生前贈与とは、生きている間に自分の財産を無償で相手に渡すことです。贈与する側の「渡します」という意思と、受け取る側の「受け取ります」という意思が合って成立します。親が一方的に決めただけでは足りません。 不動産の場合は、贈与契約の内容を明確にするとともに、法務局で所有権移転登記を行い、登記上の名義を変更します。契約書を作ることと、登記を申請することは、関連しますが別の手続きです。合意だけで手続きを止めていると、第三者に所有権の取得を主張できない場合があるため、登記まで進めることが大切です。 最初に整理したいのは、「今すぐ子どもの財産にしたい」のか、「自分が亡くなった後に、その子どもに引き継いでほしい」のかという点です。後者であれば、遺言によって希望を示す方法も検討できます。生前贈与を選ぶ前に、財産を渡す時期と目的をはっきりさせましょう。 当事務所では、遺言書の作成を含む終活のご相談を受け付けています。名義変更を前提に話を進めるのではなく、まず、ご本人がどのような暮らしや財産の引継ぎを望んでいるかを整理することが大切です。 契約前に確認したい不動産と家族の事情 誰の名義で、どこまで贈与できるか まず、登記事項証明書などで現在の所有者と持分を確認します。親の家だと思っていても、登記上は亡くなった祖父母の名義のままということがあります。その場合、子どもへの贈与登記に先立ち、相続関係を整理して必要な登記を行うことになります。 父母の共有であれば、父が単独で母の持分まで贈与することはできません。また、土地と建物の名義が違う場合や、自宅の敷地に複数の土地がある場合もあります。「家を全部渡す」という言葉だけで済ませず、対象となる土地・建物と持分を特定してください。私道や共有の道路部分など、敷地と併せて確認すべき不動産がないかも調べましょう。 住宅ローンが残っている場合は、契約を結ぶ前に、名義変更に金融機関の承諾が必要かなど、借入契約の内容を確認しましょう。名義を変えただけで借入金の返済義務が子どもへ移ったり、抵当権が消えたりするわけではありません。子どもが返済を引き受ける条件で贈与する場合は、金融機関との手続きに加え、負担付贈与として通常の贈与と異なる課税関係になることがあるため、税理士にも事前に確認します。 贈与後も親が住む場合の取り決め 自宅を子どもに贈与した後も親が暮らし続けるのであれば、住み続ける条件を話し合っておきましょう。固定資産税や修繕費を誰が負担するか、将来、売却や施設入居が必要になったときにどうするかも検討事項です。家賃を払うのか、無償で使用するのかなど、住まいの利用条件は、家族間でも書面で明確にしておくと安心です。 所有者が変わると、親が自分の判断だけで売却して老後の資金に充てることはできなくなります。「子どもだから分かってくれる」と考えるだけでなく、住まいと生活費を確保できる計画かを確認する必要があります。 ほかに子どもがいる場合は、その人たちに残る財産とのバランスも見ておきたいところです。生前贈与をしても、将来の遺留分や特別受益の問題がなくなるわけではありません。遺留分は一定の相続人に保障される最低限の取り分、特別受益は一部の相続人が受けた一定の贈与などを相続分の計算で考慮する仕組みです。どの贈与が対象になるかは、個別に確認します。 生前贈与による名義変更の流れと必要書類 贈与内容を決め、契約の内容を残す 対象の不動産、贈与する持分、所有権を移す時期などを決め、贈与契約書を作成します。契約書は、当事者の合意を明確にし、後から内容を確認するための資料になります。不動産は、普段使っている住所だけでなく、登記簿上の所在・地番・家屋番号などにより正確に特定します。登記のためにも、贈与の事実や日付を証明する情報を整える必要があります。契約日や所有権移転日は実際の合意内容に合わせ、税負担を調整するためだけに過去の日付を記載しないようにしましょう。 契約に当たっては、贈与する側・受け取る側の双方が内容を理解し、合意していることが前提です。ご家族が代わりに話を進めていても、本人の意思確認を省くことはできません。判断能力に不安があるときは、署名や押印を急がず、契約が可能な状態か、別の支援が必要かを相談してください。 書類をそろえ、法務局へ登記を申請する 一般的には、贈与する側の登記済証または登記識別情報、印鑑証明書、受け取る側の住所を証する情報、贈与を証明する情報などを準備します。不動産の評価額を確認する資料や、司法書士へ依頼する場合の委任状なども必要になります。贈与する側の印鑑証明書は、原則として登記申請時に作成後3か月以内のものを用意します。運転免許証やマイナンバーカードなど、双方の本人確認書類も確認します。 ただし、必要書類は一律ではありません。贈与する側の登記上の住所・氏名と現在のものが違う場合は、原則として所有権移転登記に先立ち、住所・氏名変更登記と、それを証明する書類が必要です。権利証や登記識別情報を紛失しても再発行はされませんが、司法書士による本人確認情報の提供など、別の方法で登記を進められる場合があります。手元の書類を確認してから、取得する書類と手続きの順序を決めましょう。 贈与による所有権移転登記は、原則として、贈与する側と受け取る側が共同で申請します。登記が完了したら、内容が合意どおりかを確認し、新しい登記識別情報などを大切に保管します。登記を終えても、贈与税の申告などが必要であれば別途対応しなければなりません。贈与税の申告・納税は、原則として贈与を受けた人が、贈与を受けた年の翌年2月1日から3月15日までに行います。特例の適用で納税額がなくなる場合も、申告や届出が必要になることがあるため、登記とは別に期限を管理しましょう。 税金は贈与税だけでなく、手続き全体で確認する 不動産の生前贈与では、受け取る側の贈与税に加え、登記の際の登録免許税や、不動産取得税を確認します。司法書士へ依頼する場合は、その報酬も含めて費用を把握しておきましょう。相続による所有権移転登記の登録免許税は原則0.4%で、不動産取得税も相続による取得には原則かかりません。生前贈与と相続では税金の扱いが異なるため、同じ不動産でも負担を比較しておくことが大切です。 暦年課税の贈与税には年間110万円の基礎控除がありますが、これは受け取る人がその年に受けた贈与の合計について判断します。不動産を少しずつ贈与する場合も、他の贈与と合わせた確認が必要です。また、贈与税がかからなくても、登記などの費用がかからないとは限りません。 贈与による土地・建物の所有権移転登記の登録免許税は、原則として固定資産課税台帳の価格を基に計算し、税率は2%です。例えば、その価格が土地・建物を合わせて1,000万円で、全部を贈与する場合、登録免許税は原則20万円となります。これは贈与税や不動産取得税、専門家の報酬を含まない金額です。 贈与税の財産評価と、登録免許税の計算に使う価格は、同じとは限りません。「固定資産税の通知書にある金額だけで、すべての税金を計算できる」と考えないことが大切です。また、住宅取得等資金の贈与税の非課税制度は、要件を満たす住宅購入などのための金銭の贈与が対象であり、自宅の土地・建物そのものを贈与する場合には使えません。 相続時精算課税などの制度を利用する場合も、適用条件や届出、将来の相続税への影響を含めて検討します。制度名だけで節税になると判断することは避けましょう。 当事務所では、必要に応じて税理士をご紹介できます。不動産の権利関係と登記は司法書士に、税額や課税方法の選択は税理士に確認し、契約を結ぶ前に全体の見通しを立てると進めやすくなります。 「自宅を長男に渡したい」場合も、目的から考える 例えば、母が同居する長男に自宅を渡したいと考え、別居する長女もいるケースを想定します。母は「今のうちに名義を変えれば安心」と考えていても、まず確認したいのは、すぐに長男の所有にする必要があるかという点です。 母が今後も住み続け、将来は自宅を売って介護費用に充てる可能性があるなら、その選択肢を残せるかを検討します。自宅以外の財産が少なければ、長女との関係や遺留分への配慮も欠かせません。 一方、今すぐ所有権を移す具体的な理由があり、贈与後の生活と税負担にも見通しが立つなら、生前贈与を進める選択肢があります。死後に引き継いでほしいという希望であれば、遺言と比較して考えられます。どの方法が合うかは、家族構成、財産、渡す時期によって変わります。 生前贈与の相談は、名義変更を決める前でもできます 不動産の生前贈与は、ご本人が必要書類をそろえて登記を申請することも可能です。ただし、古い名義が残っている、共有になっている、ローンがある、他の相続人への影響が気になる場合などは、契約前に司法書士へ相談すると、確認すべき点と手続きの順序を整理できます。 相談時には、登記事項証明書や固定資産税の納税通知書、権利証など、手元にある資料を用意すると話が進めやすくなります。すべてそろっていなくても、誰の不動産を誰へ渡したいか、今後誰が住むか、ほかにどのような財産や家族がいるかを整理しておくとよいでしょう。 当事務所では、難しい法律用語も分かりやすく説明することを心がけ、ご事情に応じた終活のご相談を受け付けています。芦屋市で不動産の生前贈与をお考えの方は、「贈与と相続のどちらが自分の希望に合うか分からない」という段階からご相談ください。 名義変更を済ませることだけを目標にせず、財産を渡した後の暮らしと、将来の引継ぎまで見通して準備を進めましょう。
- 相続・家族