

開業前に支払った費用は経費にできる?開業費の範囲と整理方法
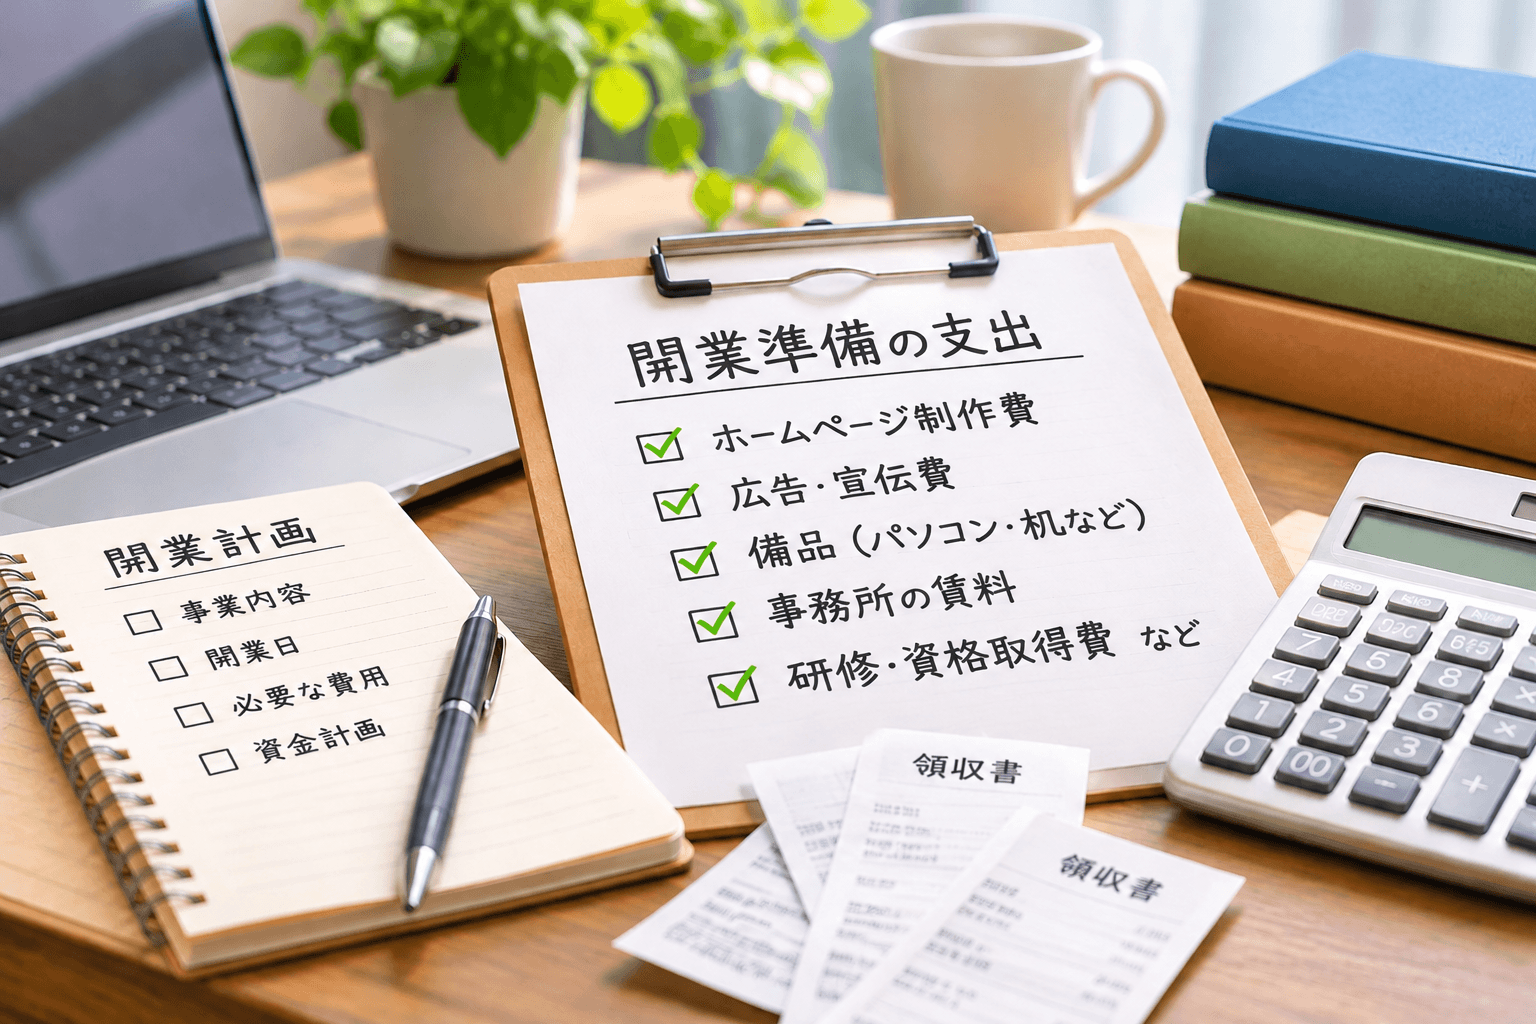
開業を控え、ホームページ制作や広告、仕事用の備品などにお金を使い始めたものの、「事業を始める前の支出も経費になるのだろうか」と迷う方は少なくありません。事業開始前の事業の準備のために支出した費用には「開業費」という税務上の取扱いがあります。開業費は、繰延資産として資産に計上することができ、経費にしたいタイミングで「開業費償却」として経費にできるメリットがあります。
ただし、支払ったものをすべて「開業費」としてまとめられるわけではありません。ここでは主に個人事業として開業する場合を想定し、支出の分類、証拠資料の残し方、申告に向けた整理方法を説明します。
開業前の支出はすべて開業費になるわけではない
開業費とは何か
個人事業の税務上、開業費は、事業を開始するまでの間に開業準備のために特別に支出した費用です。通常の生活費や事業と無関係な買い物は含まれません。事業のための支出であっても、備品など資産の取得費用や仕入れ、将来の期間に対応する前払費用は、開業費とは区別して考えます。
例えば、開業前に配布するチラシの印刷費等の広告費用や、開業のために事業に必要な知識を得るためのセミナー代は、開業費に該当します。一方、パソコンを購入した場合は、原則として10万円以上ものは固定資産として資産計上する必要があります。「開業前に払った」という時期だけで分類しないことが大切です。
個人事業と法人設立は分けて考える
法人を設立する場合にも開業費に関する制度がありますが、個人事業とは法令上の範囲や処理が同一ではありません。法人には設立そのものに要する費用について「創立費」という区分もあります。会社を設立する予定の方は、法人設立前後の支出を「創立費」と「開業費」に分けて検討する必要があります。
何を購入したかによって処理が変わる
広告・打ち合わせ・調査の費用
開業告知の広告費、事業開始に向けた市場調査費、取引先候補との打ち合わせ費用などは、支出の目的や内容を記録します。会食費であれば、誰と何のために会ったかを説明できる記録が重要です。事業との関連性が乏しい支出まで経費にできるわけではありません。
パソコン・机・設備などの購入費
仕事用のパソコン、机などの備品は、使用期間や取得価額に応じて固定資産等として処理する場合があります。一定の少額資産には別の取扱いもありますが、要件や選択できる制度は状況によって異なります。高額な備品は、広告費などと同じ扱いにはなりません。
店舗の内装工事や設備設置を伴う支出も、工事内容ごとに建物附属設備、器具備品、修繕費などの区分を確認する必要があります。だいたい見積書には工事項目の内訳が記載されているため、請求書と合わせて見積書も残しておきましょう。
家賃・保証金・仕入れ
開業前に借りた店舗や事務所の家賃は、契約内容、利用開始時期、支出の対象期間を確認します。将来分の家賃を前払いしている場合は、支払った時点ですべて開業費になるとは限りません。また、返還される敷金や保証金は、通常、支払時の費用とは区別され資産計上します。
販売する商品の仕入代金は「仕入高」として会計処理します。事業の準備中に購入したという理由だけで、仕入商品を開業費に含めないよう注意してください。
開業前から残しておきたい記録
領収書だけでなく目的も記録する
支出ごとに、日付、金額、支払先、内容、事業との関係、支払方法を記録しましょう。領収書や請求書に加え、契約書、注文メール、広告の掲載内容なども判断材料になります。例えば飲食代の領収書だけでは、事業上の打ち合わせか私的な食事か分からない場合があります。相手先の氏名と用件をメモしておくと、後から確認しやすくなります。
電子メールで受け取った請求書などの電子取引データは、電子帳簿保存法の保存要件にも注意が必要です。紙に印刷するだけでよいと決めつけず、利用する会計ソフトや保存方法を開業前に確認しましょう。
私用と事業用を区別する
自宅の通信費や家賃、共用のパソコンなど、私用と事業用が混ざる支出は、事業で使った部分を合理的に区分する必要があります。通信の利用状況、作業スペースの面積、使用時間など、区分の根拠となる情報を残しておきます。割合を何となく決めるのではなく、説明できる方法で整理してください。
開業前は個人の口座やカードから支払うことも多いでしょう。その場合も、事業のために立て替えた支出と私的な支出を区別できるようにしておけば、開業後の帳簿作成が進めやすくなります。事業用の口座を設ける場合には、資金移動の記録も残しましょう。
開業費はいつ経費にするのか
支払った年に全額を経費にするとは限らない
個人事業の開業費は、税務上「繰延資産」として扱われます。原則的な償却期間は5年ですが、開業費については任意償却も認められており、必要経費に算入するタイミングを選べます。
開業後の売上や利益の見通しによって、どの時期にいくら償却するかを検討することになります。利益が多く出た年に償却したほうが納税額を圧縮できるメリットがあります。ただし、帳簿に開業費として計上できるかという入口の判断が先です。対象外の支出を任意償却によって経費化することはできません。
赤字になる見込みでも記録を省略しない
開業初年度は広告や設備にお金がかかり、利益が少ないこともあります。そのような場合でも、開業費の内容や金額を正しく記録しておくことが重要です。開業から数年後の利益が出た年に開業費を償却した場合、償却した翌年以降に税務調査があれば、開業費が適正かどうかもチェックされることがあります。
開業直前に整理する手順と相談の目安
まず、開業準備の開始から事業開始までに支払ったものを一覧にし、領収書・請求書などを支出ごとに対応させます。次に、広告などの準備費用、設備・備品、仕入商品、敷金・保証金、前払家賃、私的支出に仮分類します。最後に、開業日と事業の内容を確認し、会計ソフトへ入力する科目や、開業費として管理する金額を決めます。
例えば、開業前にホームページ制作費、仕事用パソコン、事務所の保証金を支払ったケースを考えます。これらはすべて開業準備に関連しますが、すべて開業費になるわけではありません。ホームページの制作費は開業費、パソコンの取得価額は40万円未満であれば消耗品費、返還される保証金は資産計上します。仮に開業費に該当しなくても、事業のための支出であれば開業した年の経費になります。
支出が少なく内容も明確であれば、本人が一覧を作って整理できる場合もあります。一方、店舗の内装工事がある、高額な設備を購入した、私用と事業用の支出が混在している、法人設立も検討しているといった場合は、開業前に税理士へ確認する価値があります。いったん誤った科目で記帳すると、後の決算・申告で修正が必要になるためです。
相談の際には、予定する事業内容、開業予定日、支出一覧、領収書・契約書、設備の見積書、初年度の売上見込みなどを用意すると、個々の支出について具体的に検討しやすくなります。
とちの会計事務所では、個人事業の会計・確定申告や法人の会計・税務に関する相談を取り扱っています。開業前の支出をどのように分類し、開業後の帳簿や申告につなげるか迷う場合は、資料を整理したうえでご相談ください。開業準備の段階から記録の方法を決めておくことが、事業開始後の経理負担を減らす第一歩になります。
本記事は、公開日時点の法令・制度および関連情報に基づいて作成しています。
法令改正等により内容が変更される場合があります。
個別にご相談につきましては、とちの会計事務所までお問い合わせください。

その他の記事
-
税務署から税務調査の連絡が来たら?中小企業が確認したい準備と対応
税務署から「会社の税務調査を行いたい」と電話が来ると、何か問題があったのか、すぐに返答しなければならないのかと戸惑う経営者もいるでしょう。税務調査は申告内容を帳簿や資料と照合して確認する手続きであり、連絡があっただけで申告の誤りが確定したわけではありません。まずは通知内容を記録し、税理士と情報を共有したうえで、調査対象となる期間と資料を整理することが大切です。 最初の電話で確認すること 相手の所属と調査の概要を記録する 電話を受けた担当者は、税務署名、担当部署、職員の氏名、連絡先を控えましょう。実地調査の事前通知では、原則として調査開始日時、場所、目的、対象税目、対象期間、対象となる帳簿書類などが伝えられます。口頭での通知が原則です。 現金商売をしている会社には、まれに事前通知なく税務調査が入ることもあります。現金売上を帳簿から除外していないか、抜き打ちで確認するためです。ただ近年はキャッシュレス決済が増えたため、現金の売上比率が下がっており、事前通知なしの調査は減っているように思います。 通常は顧問税理士がいる場合には、税理士のほうに「〇〇株式会社の法人税・消費税の税務調査に行きたいのですが」と税務署から連絡がくることが多いです。このため、もし会社に連絡がきた場合には、確認して折り返す旨を伝えて、税理士から税務署に連絡してもらったほうが良いでしょう。 日程は会社と税理士の予定を照合する 提示された調査日を、その場で無条件に承諾する必要はありません。経営者や経理担当者、税理士の予定を確認して回答します。合理的な事情があれば、開始日時や場所の変更を協議できます。ただし、変更は会社の一存で決まるものではないため、早めに事情を伝えて調整しましょう。 調査前に帳簿と証拠資料を整理する 申告書と会計データの整合性を確認する 最初に、対象事業年度の法人税・消費税などの申告書、決算書、総勘定元帳、仕訳帳、補助元帳をそろえます。会計ソフトを使っている場合は、対象期間のデータを確認できる状態にしておきましょう。税務署から指定された資料がある場合には、それも合わせて準備します。 近年では、税務署の調査官から、調査の前に会社の総勘定元帳のデータをくださいと言われ、事前に取りに来ることも増えています。 申告書と帳簿の数字に差がある場合、決算整理仕訳や申告調整によるものか、入力漏れなのかを整理します。差異が見つかったからといって、理由を確認せず過去のデータを上書きすることは避けてください。修正が必要かどうかは、事実関係と税務上の取扱いを踏まえて判断します。 売上・仕入・経費の根拠を対応させる 請求書、契約書、納品書、領収書、預金通帳や入出金明細などを、帳簿の取引と対応させます。特に決算日前後の売上や仕入は、入金日・支払日だけでなく、商品引渡しや役務提供の時期も確認する必要があります。 経費については、支出先と金額だけでなく、事業との関係を説明できるかが重要です。交際費、出張費、外注費などで内容が分かりにくいものは、当時のメール、予定表、発注記録などを確認します。資料が見当たらない場合は、欠けている事実を正直に整理し、架空の領収書や後付けの記録を作成してはいけません。 税務調査は、だいたい過去3期分を調査します。3期比較で、金額が大きく変動している勘定科目があれば、変動理由を説明できるようにしておくと良いでしょう。 役員と会社の資金の動きも確認する 中小企業では、社長が立て替えた支払い、会社から役員への貸付け、個人口座を通じた入出金などが混在することがあります。役員借入金・役員貸付金の残高や、精算の経緯を帳簿と照合しておきましょう。 調査に必要な場合には、代表者個人名義の預金について提示を求められることもあります。個人名義だから一律に対象外になるわけではありません。求められた理由や事業との関連性を確認し、税理士と対応を検討します。 調査当日に経営者が意識したいこと 質問には事実に基づいて回答する 調査では、事業の概要、取引の流れ、売上の計上方法、経費の内容などについて説明を求められることがあります。 経営者自身が把握している事実と、経理担当者に確認すべき事項を分けて回答しましょう。記憶が曖昧な点は、その場で推測せず、資料を確認して後日回答する旨を伝える方が正確です。 税理士が立ち会う場合でも、会社の取引実態について経営者の説明が必要になる場面があります。誰がどの取引を説明できるか、事前に役割を整理しておくと対応しやすくなります。 追加資料の依頼は範囲と期限を確認する 当日に資料の追加提示や提出を求められることがあります。何の確認に必要なのか、対象期間、提出形式、期限を記録してください。帳簿データなど電子記録の提出を求められる場合もあります。国税庁は、調査関係書類をe-Taxで提出する仕組みも案内していますが、対象は担当職員から求められた資料などに限られます。 資料を渡した場合は、何をいつ提出したか控えを残しましょう。提出を拒めるかどうかを会社だけで即断せず、必要性や取扱いについて確認し、疑問があれば税理士と相談してください。 申告の誤りを指摘されたときの進め方 調査中に売上の計上漏れや経費の処理について指摘を受けても、その場で直ちにすべてを認める必要があるわけではありません。どの年度のどの取引について、どの事実や税法上の判断が問題になっているのかを整理します。契約内容や取引時期など、追加資料によって説明できる場合もあります。 一方、会社側で誤りが確認できた場合には、修正申告の要否、追加納税、加算税や延滞税への影響などを税理士と検討します。 なお、事前通知を受ける前に誤りに気付いた場合と、調査の通知後に気付いた場合では、加算税の取扱いが異なります。調査通知前の修正であれば、加算税はかかりません(延滞税は発生します)。自主的な見直しを行う際も、提出時期や事情を踏まえた検討が必要です。 税理士への相談前に準備したい情報 税務調査の連絡を受けたら、税務署から伝えられた内容、対象年度の申告書と決算書、会計データ、通帳、請求書・領収書などの保存状況を整理しましょう。帳簿と実際の取引が一致しない箇所、紛失した資料、過去に処理方法を迷った取引があれば、隠さず共有することが重要です。 例えば、経理担当者の交代で数年前の証憑の保管場所が分からない場合は、まず保存媒体や担当者への確認を進め、どの資料が不足しているか一覧にします。欠けている資料を無理に作るのではなく、銀行明細や取引先とのメールなど、当時の事実を裏付ける別の記録が残っていないか探します。 当事務所では、法人の会計・税務相談や税務署への対応を取り扱っています。調査の日程調整や資料準備、指摘事項への対応に不安がある場合は、連絡内容と帳簿の状況を整理したうえでご相談ください。まず会社で確認できることを進め、判断が分かれる税務処理や調査対応を税理士と検討することが、落ち着いた対応につながります。
- 税務・会計
-
回収できない売掛金は経費にできる?中小企業が確認したい貸倒損失の判断と準備
「何度請求しても代金が振り込まれない」「何年も前の売掛金が決算書に残っている」。入金が止まったとき、資金の確保とともに気になるのが、回収できない金額を経費にできるかという問題です。 ただし、支払期日を過ぎたことや、社長が回収を諦めたことだけで、法人税の計算上の費用にできるわけではありません。法人の売掛金について、貸倒損失を検討する際の条件と、決算前に整理しておきたい資料を解説します。 まず、売掛金の残高と入金がない理由を確かめます 売掛金は、商品やサービスを提供し、売上として計上した代金のうち、まだ受け取っていないものです。通常、売上の計上と入金の時期は一致しません。後から代金を回収できなくなった場合には、元の売上を単に取り消すのではなく、回収不能となった事情に応じた処理を検討します。 最初に確認したいのは、帳簿に残る売掛金が、本当に未回収なのかという点です。振込名義が違うため入金を見落としている、別の請求分に充当している、返品や値引きの処理が漏れているといった場合もあります。取引先別の元帳、請求書、預金明細を照合しましょう。 残高が確認できたら、請求漏れ、単なる支払遅延、取引内容への異議、相手の経営悪化など、入金がない理由を整理します。理由によって、再請求や内容確認で対応できるのか、回収方法や税務処理の検討が必要なのかが変わります。 当事務所では、日々の会計・税務の疑問への対応に加え、帳簿から業績を確認し、改善点を一緒に検討しています。売掛金についても、残高だけでなく取引と入金の記録を共有いただくと、確認が必要な箇所を具体化しやすくなります。 貸倒損失の判断は、回収できない事情によって異なります 貸倒損失とは、売掛金などの債権が回収できなくなったことによる損失です。法人税の計算で差し引ける費用等を「損金」といいますが、会計上損失を計上しただけで、必ず損金になるわけではありません。代表的には、次のような事情を確認します。 法的な手続きなどで債権が切り捨てられた場合 再生計画の認可などにより、債権の一部が切り捨てられる場合があります。この場合は、切り捨ての内容と、その事実が生じた事業年度を確認します。破産したという知らせだけで、残高全額を一律に処理できるとは限りません。届いた通知や決定書は保管してください。 また、債務超過が相当期間続き、弁済を受けられない状況で、書面による債務免除をする場合にも、税務上の取扱いがあります。ただし、通知を作れば損金にできるという制度ではありません。回収可能性と、債権を放棄することによる影響を、実行前に確認する必要があります。 全額を回収できないことが明らかになった場合 相手の資産や支払能力などから、債権の全額が回収できないことが明らかになった場合は、その明らかになった事業年度に、貸倒れとして損失を計上する処理を検討します。 単に赤字である、連絡が取りにくいという事情だけで結論は出せません。担保があれば、その処分に関する条件も確認します。保証人がいるときは、保証人からの回収可能性も関わります。「売掛金のうち半分の回収が難しそうだから、半額だけ貸倒損失で損金処理しよう」と、自己判断で処理することも避けましょう。 「1年入金がないから処理できる」とは限りません 売掛金には、一定期間の取引停止後に弁済がない場合などについて、形式的な基準による貸倒処理が認められる取扱いがあります。ただし、すべての未回収金に適用できるわけではありません。 取引停止後1年以上という基準では、継続して取引していた相手の資産状況や支払能力が悪化し、その後の取引を停止したという事情が前提になります。たまたま1回だけ取引した相手について、同じ基準をそのまま使うことはできません。 また、起点は請求書を発行した日とは限りません。取引停止の時、最後の弁済期、最後の弁済の時を確認し、該当する中で最も遅い時からの期間を確かめます。途中で一部入金があると、確認すべき日付が変わる可能性があります。 この取扱いでは、担保物の有無や、備忘価額を残して貸倒れとして損失計上することも確認します。備忘価額は、債権の存在を帳簿に残しておくための金額です。貸付金はこの売掛債権の取扱いに含まれないため、社長や取引先への貸付けに流用しないようにしてください。 例えば、継続取引先への売掛金が80万円あり、相手の支払能力の悪化で取引を停止したケースを考えます。停止から1年を過ぎていても、その後の一部入金から1年未満であれば、要件を満たしません。「取引停止から1年たった」という情報だけでは処理を決められないため、取引の流れを時系列に並べることが判断の第一歩です。 決算前に、請求と回収の経緯を資料にまとめましょう 税理士へ相談するときは、取引先名、残高、取引内容、最終取引日、支払期日、最終入金日を整理します。請求書、契約書、納品や業務完了を示す資料、入金履歴、督促の記録、相手からの回答などを対応させると、事情を説明しやすくなります。 電話で支払いを求めた場合も、日時、相手、回答内容を残しましょう。「何度も催促した」という説明だけでは、いつ、どの債権について、どのような回答があったか分かりません。メールや郵便の記録があれば併せて保管します。 相手の経営状態に関する通知や、裁判所・代理人から届いた書類、担保や保証の資料も重要です。資料がそろわないときは、確認できた事実と、担当者の推測を分けて伝えてください。記録がない部分を、後から実際と異なる内容で埋めることは避けます。 貸倒損失は、どの事業年度で扱うかも重要です。古い債権だからといって、都合のよい年度で自由に損金にできるものではありません。決算直前に残高だけを伝えるのではなく、回収に問題が生じた段階から情報を共有しましょう。過年度に処理すべきだった可能性がある場合も、当時の状況を確認します。 税務処理と、会社の資金・回収方針を併せて考えます 貸倒損失を計上できても、未回収の代金そのものが会社に入るわけではありません。税負担への影響と、給与や仕入代金を支払うための資金は、分けて確認する必要があります。 いざという時に備えて、中小機構の「経営セーフティ共済(中小企業倒産防止共済制度)」に加入すると連鎖倒産を防ぐためのリスクヘッジになります。取引先が倒産した際(夜逃げは除きます)、無担保・無保証人で掛金の最高10倍(上限8,000万円)まで借入ができ、掛金は損金(経費)にできます。解約返戻金もあり、掛金を12か月以上納めれば8割以上、40か月以上納めていれば掛金全額が戻ります。取引先1社で売上全体の3分の1以上を占めているなど、1つの取引先が倒産したときに大きな影響を受ける会社は、特に加入しておいた方が良い制度です。 入金が不確かな売掛金を、確実に入るお金として資金予定に入れ続けると、支払日の不足を見落としかねません。回収予定額と時期を見直し、予定どおり入らない場合に必要な資金も把握しましょう。当事務所は、税務申告・会計代行に加え、資金繰りの相談も取り扱っています。未回収が会社の支払いに影響しそうな場合は、残高と支払予定を併せてお伝えください。 一方、代金の支払義務自体が争われている、交渉が必要、法的な回収手続きを検討したいといった場合は、弁護士への相談も検討します。税務上の貸倒処理と、相手に請求できる権利がどうなるかは別の問題です。税金の処理だけを目的に、安易に債権放棄の通知を出さないことが大切です。 社内で請求と入金を照合でき、単なる振込漏れと確認できる場合は、通常の連絡で解決することもあります。反対に、長期の未回収、相手の廃業や支払能力の悪化、債務免除の検討、過年度からの残高がある場合は、決算処理を決める前に税理士へ相談しましょう。 未回収の売掛金に悩む経営者の方は、まず、取引先ごとの残高と入金が止まった経緯を整理してみてください。回収の見通し、損金にできる条件、資金への影響を順に確かめることが、適切な決算と次の対応につながります。
- 税務・会計
-
役員貸付金が増えたらどうする?会社と社長のお金を整理する確認ポイント
「決算書を見ると、社長への貸付金が年々増えている」「会社の口座から生活費を出していたが、どう整理すればよいのか」。会社と経営者のお金が混在すると、帳簿上の残高と、本人が認識している借入額が食い違うことがあります。 役員貸付金を整理するときは、残高を消す方法から考えるのではなく、何に使ったお金なのかを確かめることが出発点です。中小企業の経営者に向けて、取引の確認、利息の扱い、返済を進める際の注意点を解説します。 役員貸付金は、会社が役員に貸しているお金です 役員貸付金とは、会社が社長などの役員に貸し付けているお金です。会社の決算書では、返済を受ける権利として資産に計上されます。反対に、社長が個人のお金を会社へ貸した場合は、会社にとって「役員借入金」という負債になります。誰が誰に貸しているのかを、最初に確認しましょう。 社長が株式をすべて持っている会社でも、会社と個人の財産は別です。会社の口座から個人の生活費を出したからといって、その支出が会社の経費になるわけではありません。会社のカードで私的な買い物をした場合も、事業の支払いと分けて処理する必要があります。 ただし、役員貸付金として記帳されている金額が、すべて実際の貸付けとは限りません。会社の仕事に使った支出について資料が届かず、処理が保留されたものや、経費精算の行き違いが含まれている可能性もあります。科目名だけで判断せず、取引の内容と証拠資料を照合することが大切です。 残高を整理する前に、お金の使い道を確認します まず、役員貸付金の総勘定元帳を確認します。総勘定元帳は、勘定科目ごとに取引の内容や金額、残高の動きを記録した帳簿です。前期から繰り越した金額と、今期に増えた金額、返済として減った金額を分けると、確認すべき取引が見えてきます。 例えば、会社口座から引き出した30万円について、20万円は個人の生活費、10万円は会社の備品購入だったとします。この場合、30万円を一括して扱うのではなく、それぞれの使い道を確認します。備品購入分も、領収書等があれば何でも当期の経費になるということではなく、購入時期や物品の内容に応じた処理が必要です。 上記のような支出が毎月ある場合には、手取りで20万円の役員報酬を支給する必要があることを示しています。もし「役員借入金」が多額にあるときには、役員報酬が仮に0円であっても、役員借入金の返済として会社から個人にお金を引き出すことができます。 出金の記録に、領収書、カード明細、振込先の情報などを対応させます。会社の支出なら、何の業務で使ったかも説明できるようにしましょう。「会社のために使ったはず」という記憶だけでは、適切な処理を判断しにくくなります。 法人税では、カード明細しかない場合でも支払先、支払内容が明確であれば、損金(経費)になります。その一方、消費税で仕入税額控除をするには、領収書等に記載のあるインボイス登録番号の確認が必要です。必ず領収書等もセットで保管ください。 過年度から残っている金額は、当時の帳簿や申告への影響も確認します。資料が見つかったからといって、過去の支出をまとめて今期の経費に振り替えられるとは限りません。いつの取引なのか、既にどのように申告しているのかを税理士に伝えてください。 会計処理をするにあたり、支出不明な支払いを「役員貸付金」で処理され、そのまま残ってしまうことがあります。税理士事務所としっかり連携を取りつつ、会社側でも経費の計上漏れがないかを試算表から大まかに確認することも大切です。 もし過去の大きな経費の支出が「役員貸付金」で処理され、経費が計上漏れになっていた場合には、「更正の請求」という方法で税金を還付してもらうことができます。更正の請求ができる期間は、原則として法定申告期限から5年以内です。 当事務所では、日々の会計・税務の疑問にお応えし、帳簿から会社の業績や改善点を一緒に検討しています。役員貸付金についても、残高の数字だけでなく、その内訳と増えた経緯を共有することが、確認すべき点を整理する手がかりになります。 無利息のままにせず、貸付条件と税務を確認します 実際に会社が社長へお金を貸している場合は、貸付額、貸付日、利率、返済期限、返済方法を確認します。契約書等の記録と、実際の送金・返済の動きが一致しているかも重要です。書面を用意しただけで、その取引が税務上問題なく扱われるわけではありません。 会社が役員へ無利息や低い利息で貸し付けると、原則として、税務上計算される利息と実際に支払う利息との差額が、役員への給与として課税される問題があります。元本を後で返す予定であっても、利息の確認は別に必要です。 国税庁の案内では、会社が外部から借りた資金を貸し付けた場合は、その借入金の利率を用います。それ以外については貸付年に応じた利率が示され、令和8年中の貸付けは年1.3%とされています。すべての残高に、毎年その年の利率を一律に当てはめるという意味ではありません。 一方、合理的と認められる平均調達金利等を基にした貸付けや、一定の要件を満たす災害・病気の際の貸付けなど、給与として課税しなくてもよい扱いもあります。単に「少額だから大丈夫」とせず、適用できる条件を確認しましょう。 利息について給与課税が生じる場合は、源泉所得税への対応に加え、会社側で役員給与を損金に算入できるかも検討が必要です。損金とは法人税の計算で差し引ける費用等で、帳簿上の費用と必ずしも一致しません。個人側と会社側の扱いを分けて確かめることが大切です。 返済は、会社と個人の資金の両方を見て計画します 実際の貸付残高が確認できたら、社長個人の収入と生活費、既存の支払いを踏まえ、返済可能な金額と時期を考えます。返済のために会社から新たな借入れを繰り返す計画では、残高の改善につながりません。 例えば、説明用の架空例として、貸付残高が240万円あり、社長個人が毎月5万円を元本返済に充てられるとします。新たな貸付けがなければ、元本の返済には48か月かかります。利息の支払いは別に見込み、途中で収入や支出が変わった際の見直しも考えておきます。 返済額を決めた後は、個人口座から会社口座への振込みなど、履歴を確認できる方法で管理します。元本返済と利息の支払いを区別し、帳簿の残高とも照合しましょう。年に一度だけでなく、月ごとに残高を確認すると、新たな私的支出にも気づきやすくなります。 「役員報酬を増やして返せばよい」という方法にも注意が必要です。報酬の増額には、法人税上の損金算入要件があり、個人の所得税や社会保険料にも影響します。会社から出すお金が増えるため、会社の資金繰りも含めて検討しなければなりません。 また、会社が返済を免除すれば、単なる帳簿整理では済みません。免除による利益が役員給与に当たり、会社側でも損金算入が問題になる場合があります。実際の返済や根拠の確認なしに、残高を経費へ振り替えたり、消したりする処理は避けてください。 残高が増える仕組みを見直し、早めに相談しましょう 再発を防ぐには、会社用と個人用の口座・カードを分けることが基本です。会社の現金を引き出した場合は、使途の記録と精算の期限を決めます。業務上の立替えも、金額や内容をその都度整理すると、未精算のまま残ることを減らせます。 社内で取引の内容を確認でき、精算や返済の記録も整っているなら、経理担当者が通常の処理を進め、判断が必要な部分を税理士に確認する方法もあります。一方、数年分の残高がある、資料がない、利息を計算していない、返済の見通しが立たない場合は、決算直前まで待たず相談することが望まれます。 相談時は、直近の決算書、役員貸付金の元帳、会社と個人の関連する入出金記録、貸付契約書、返済履歴などを用意します。すべてそろわなくても、「いつから増えているか」「何に使ったか」「資料がないのはどの取引か」を分けて伝えると、次の確認を進めやすくなります。 当事務所は、中小企業の税務申告、会計代行、資金繰りの相談を取り扱っています。会社の帳簿と今後の支払予定を共有いただくことで、税務処理と資金面の課題を併せて考えられます。相談は予約制で無料とご案内していますので、まずは現在の状況をお聞かせください。依頼する業務の範囲や費用は、相談時に確認しましょう。 役員貸付金の整理では、取引の実態を確かめ、利息や税金を確認し、無理のない返済と日々の管理につなげる順序が大切です。会社と個人のお金の動きを説明できる状態に整えることから始めてみてください。
- 税務・会計