

社員への通勤手当を払い過ぎていたら?会社が確認したい返還と給与控除の注意点
「社員が半年前に引っ越していたのに、以前の通勤経路の交通費を払い続けていた」「定期代を支給していたが、実際には別の安い経路で通勤していた」。給与計算や申請内容の見直しで、通勤手当の過払いに気づくことがあります。
会社としては過払い分を返してもらいたいところですが、確認が不十分なまま不正受給と決めつけたり、翌月の給与から一方的に差し引いたりすることは避ける必要があります。ここでは、過払いが発覚したときの確認事項と、従業員への説明、精算の進め方を整理します。
まずは通勤手当の支給根拠と実際の通勤状況を確認する
通勤手当は会社の規程と個別の労働条件を確認
通勤手当は、すべての会社に一律の支給義務がある手当ではありません。ただし、就業規則、賃金規程、労働契約などで支給を定めていれば、その内容に従った取扱いが必要です。
まず、会社が定期券代を基準に支給しているのか、実費を支給しているのか、上限額や経路の指定があるのかを確かめましょう。住所や通勤経路が変わった際の届出義務、変更後の適用時期も確認します。規程に明記されていない場合は、過去の運用や本人への説明内容も整理してください。これを機会に、規程を追加すれば、今後、同じことが起きた際に対応に困りません。
支給額と本来の支給額を月ごとに照合する
住所変更日、通勤経路の変更日、会社への申告日、給与の締切日を時系列に並べます。そのうえで、各月の実際の支給額と、規程に照らした本来の支給額を比較します。
例えば、転居後の通勤手当が月8,000円になるはずなのに、従前の月15,000円を6か月支給していたとします。この場合、単純計算では42,000円の差が生じます。ただし、転居日や支給対象期間、定期券の扱いによって精算額は変わるため、差額をそのまま返還額と決めないことが重要です。
過払いの原因を調べ、従業員に説明する
届出漏れと意図的な虚偽申告を区別する
過払いの原因は、従業員の住所変更届の提出漏れだけとは限りません。会社側の入力ミス、変更届の処理漏れ、規程の分かりにくさなども考えられます。申請書、社内メール、給与台帳、担当者の処理履歴などを確認しましょう。
従業員が意図的に虚偽の申告をしたかどうかは、事実を確認して判断する必要があります。届出が遅れたというだけで、直ちに懲戒処分を決めるのは適切ではありません。本人には、会社が把握している支給内容と差額の計算を示し、変更の経緯について説明する機会を設けます。
返還を求める前に金額と根拠を明確にする
本来支給されるべき金額を超えて支払われたことが確認できれば、過払い分の返還を求めることが考えられます。ただし、返還の範囲や方法について争いが生じることもあります。
会社が提示する資料には、対象月、実際の支給額、本来の支給額、差額、計算に用いた規程を記載します。本人の認識と食い違う場合は、理由を聞き、必要に応じて計算を見直してください。返還を求めることと、懲戒処分を検討することは別の問題として整理します。
過払い分を翌月の給与から一方的に引いてよいか
原則として賃金の全額払いに注意する
労働基準法第24条には、賃金を原則として全額支払うルールがあります。会社が従業員に返還請求権を持つと考えていても、それだけで給与から自由に差し引けるわけではありません。通勤手当が賃金に該当する場合、過払いの精算方法は特に慎重に検討する必要があります。
最高裁判例の考え方では、従業員の自由な意思に基づくと客観的に認められる合意による相殺や、一定の条件を満たす過払賃金の調整的相殺が認められる場合があります。しかし、同意書があれば常に有効というわけでも、過払いなら何か月後でも控除できるというわけでもありません。
精算方法は合意内容と生活への影響を確認
返還を求める際は、対象額と計算根拠を説明し、本人の意向を確認します。分割返還を検討する場合は、返還回数、各回の金額、支払方法、途中退職時の取扱いを明確にしておくと、後の認識違いを減らせます。
給与からの控除を希望する場合も、形式的な同意だけで処理せず、本人の自由な意思による合意か、控除の法的根拠があるかを確認してください。長期間にわたる過払い、多額の精算、本人との見解の対立がある場合は、控除を実施する前に専門家へ相談することをおすすめします。
過払いを精算するときの給与計算と社内対応
過去の給与明細や保険料への影響も点検
通勤手当は、税務上の非課税限度額の取扱いと、社会保険上の報酬に含まれるかという問題を分けて考える必要があります。過払いの訂正に伴い、給与明細、賃金台帳、源泉徴収、社会保険の届出内容などの確認が必要になる場合があります。
返還金を受け取っただけで、過去のすべての計算を機械的に修正するのは避けましょう。いつ、どのような理由で過払いが生じたか、訂正対象となる支給が何かを整理し、必要な処理を判断します。給与計算担当者と社会保険手続の担当者が別の場合は、情報を共有してください。
再発防止は届出の仕組みから見直す
住所や通勤経路が変わった際に、誰へ、いつまでに、どの書式で届け出るかが曖昧だと、同じ問題が起こりやすくなります。入社時の通勤経路申告書に加え、転居や勤務場所の変更時に再申告を求める運用を整えましょう。
給与計算へ変更を反映する担当者、確認者、反映月を記録しておくことも有効です。定期的な申告内容の確認を行う場合も、必要な範囲の情報を扱い、過度な調査にならないよう配慮します。
返還をめぐるトラブルを防ぐために
通勤手当の過払いが見つかったら、最初に支給規程と申告履歴を照合し、差額を計算します。次に従業員へ事実を説明し、返還額と精算方法を検討します。給与からの一方的な控除や、十分な調査をしないままの不正認定は避けてください。
相談前には、就業規則・賃金規程、通勤届、給与明細・賃金台帳、住所や経路の変更履歴、本人とのやり取りを準備すると、論点を整理しやすくなります。
城田社会保険労務士事務所では、中小企業の人事・労務相談、給与計算、就業規則の作成・変更などを取り扱っています。過払い額の算定や精算方法、社内規程の見直しで判断に迷う場合は、具体的な資料をそろえてご相談ください。
本記事は、公開日時点の法令・制度および関連情報に基づいて作成しています。
法令改正等により内容が変更される場合があります。
個別にご相談につきましては、城田社会保険労務士事務所までお問い合わせください。

その他の記事
-
社員から給料の前払いを頼まれたら?会社の支払義務と対応の注意点
「急な出費があるので、次の給料日を待たずに給料を受け取れませんか」。社員からこうした相談を受けたとき、会社は応じなければならないのでしょうか。社員の事情には配慮したい一方、前例を作ることや、後日の給与計算への影響を心配する経営者もいるでしょう。 給料の前払いには、法律上対応が必要となる場合と、会社が任意に判断できる場合があります。両者を混同せず、何のためのお金を、いつまでの労働に対して、いくら求められているのかを確認することが大切です。ここでは、中小企業が押さえたい判断基準と実際の進め方を整理します。 給料の前払いは必ず認めなければならない? 原則として給与の支払日は会社が定めた日 労働基準法第24条は、賃金を毎月1回以上、一定の期日を定めて支払うことを原則としています。会社が定めた給与支払日より前に、社員が希望するだけでいつでも支払う義務が生じるわけではありません。 例えば「旅行代金を早く支払いたい」「買い物のために来月分の給与を先に受け取りたい」という申し出は、原則として会社が応じるかどうかを判断できます。ただし、就業規則や労働契約などで前払い制度を設けている場合には、その内容も確認する必要があります。 非常時には既に働いた分の支払義務がある 労働基準法第25条は、社員が出産、疾病、災害などの非常の場合の費用に充てるために請求したとき、通常の支払日前であっても、既に働いた分の賃金を支払わなければならないと定めています。これを「非常時払」といいます。 対象には社員本人だけでなく、その収入によって生計を維持する人に生じた事情も含まれます。また、労働基準法施行規則では結婚や死亡、やむを得ない事情による1週間以上の帰郷なども定められています。 重要なのは、非常時払の対象が「既往の労働」、つまり請求時までに既に提供した労働に対する賃金だという点です。まだ働いていない来月分の給与まで、会社に先払い義務が生じる制度ではありません。 申し出を受けたら最初に確認したいこと 必要な理由と希望する支払日を確認する 最初から「前払いは一切できません」と断るのではなく、まず事情を聞きましょう。社員が求めているのは、医療費などの緊急の支出なのか、一般的な生活費の不足なのかで、法的な取扱いが変わることがあります。 ただし、事情を聞く際には必要以上に私生活へ踏み込まない配慮も必要です。支払目的、必要時期、希望額を確認し、非常時払に当たり得るかを判断するために必要な範囲にとどめます。病名や家族の詳細などを一律に求める対応は避けたいところです。 既に働いた分と、これから働く分を分ける 社員の希望額をそのまま「前払い可能額」と考えないことも重要です。勤怠記録、賃金規程、給与計算期間を照らし合わせ、請求時点までに発生した賃金を確認します。 月給制の場合でも、既に働いた部分の金額を把握するには計算方法の確認が必要です。欠勤、時間外労働、各種手当などの扱いも関係するため、概算額をその場で約束せず、給与担当者と確認してから回答すると安全です。 非常時払に該当する場合の進め方 対象額を確認し、遅滞なく支払う 非常時払に該当すると判断した場合は、通常の給与日を理由に支払を先延ばしにせず、既に働いた分の賃金について対応します。支払時期に具体的な日数の定めはありませんが、制度の趣旨から遅滞のない支払が求められます。 例えば、給与締切日より前に社員が災害で転居費用を必要とし、既に働いた分の賃金を請求した場合を考えます。会社はその事情と既発生の賃金額を確認し、非常時払として処理すべき範囲を判断します。 支払記録と次回給与の計算を一致させる 支払日、対象期間、金額、支払方法を記録し、給与担当者と共有します。通常の給与計算時には、同じ賃金を二重に支払わないよう、既払額を明確に反映させる必要があります。 非常時払は、将来の賃金を会社が貸し付けることとは異なります。給与明細や賃金台帳上でも、どの期間の賃金を先に支払ったのかを説明できるようにしておきましょう。税・社会保険料などの処理については、支払時期や給与計算の仕組みに応じて確認します。 任意の前払いを認める場合の注意点 会社の判断基準をそろえる 非常時払に該当しない申し出でも、会社が任意に対応することは考えられます。ただし、担当者の判断だけでその都度決めると、「同じ事情なのに自分は認められなかった」といった不公平感につながりかねません。 前払いを認める事情、対象となる賃金の範囲、申請方法、承認者、支払回数などを整理し、継続的に運用するなら規程への反映を検討しましょう。非常時払に関する法定の権利を、社内ルールによって狭めることはできません。 将来の給与の貸付けは別の問題 まだ働いていない期間の給与相当額を渡す場合、実質的には会社から社員への貸付けとなることがあります。その場合は、賃金の前払いとは区別して、貸付条件や返済方法を検討する必要があります。 特に「次の給料から自動的に差し引けばよい」と安易に決めることは避けましょう。労働基準法第24条には賃金全額払いの原則があり、法令上の控除や適法な賃金控除協定の有無などを確認する必要があります。貸付金の回収方法は個別事情によって判断が変わるため、専門家に確認した上で設計することが望まれます。 相談時に役立つ確認資料と社内対応 専門家に相談する際は、あらかじめ下記の資料を手元に揃えておくと、状況の把握から具体的な対応策までの提示までが非常にスムーズになります。 ・社員からの申出内容(理由、希望額、必要日) ・雇用契約書、就業規則、賃金規程 ・給与の締切日と支払日が分かる資料 ・請求日までの勤怠記録、賃金計算資料 ・過去に前払いを認めた場合の社内記録 まず法定の非常時払に該当するかを確認し、該当する場合は既に働いた分の賃金額を計算します。該当しない場合は、社内規程や過去の運用を踏まえて任意対応の可否を検討します。支払うときは記録を残し、給与担当者と次回の精算方法を共有してください。 一方、社員の事情が法定の非常時に当たるか微妙な場合、月給制の既発生賃金を算定しにくい場合、貸付金の返済を給与から控除したい場合は、独断で進めず労務管理の専門家に確認することが有用です。 城田社会保険労務士事務所では、中小企業の労務管理を取扱業務としています。給与の前払いについても、社員からの申し出の内容、賃金規程、勤怠記録を整理した上で、会社として適切な対応を検討することが大切です。法定の支払義務と任意の配慮を分けて考え、説明可能な運用につなげましょう。
- 人事・労働管理
-
社員が雇用保険に加入し忘れていたら?会社が確認したい遡及手続きと対応
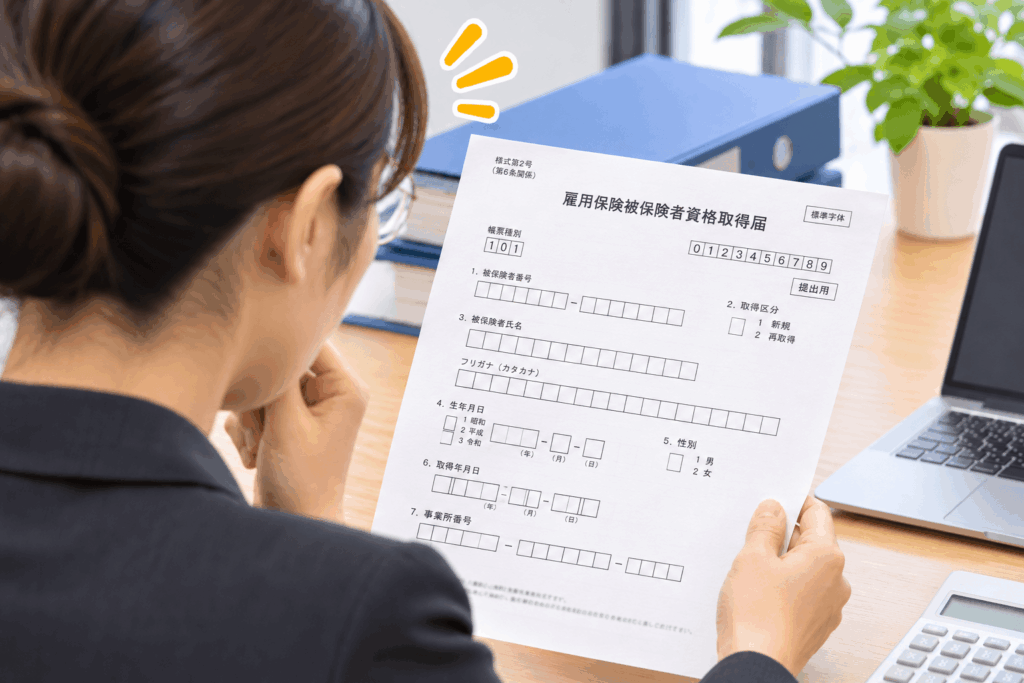
入社から数年たった社員について、雇用保険の資格取得届を提出していなかったことが分かった。あるいは、パート社員から「雇用保険に入っていないのですか」と質問され、初めて手続き漏れに気づいた。このような場合、会社は何から確認すればよいのでしょうか。 雇用保険は、会社が希望する社員だけを加入させる制度ではありません。所定の要件を満たす人について、事業主が手続きを行う必要があります。加入漏れを発見したときは、慌てて現在の日付で届け出るのではなく、本来の加入日、勤務実態、保険料の控除状況を整理することが大切です。 最初に確認したいのは、本当に加入対象だったか 雇用契約書だけでなく勤務実態を確認する 雇用保険の一般的な加入要件は、週の所定労働時間が20時間以上で、31日以上引き続き雇用される見込みがあることです。ただし、昼間学生など適用除外となる人もおり、年齢や就労状況、制度改正による適用時期も確認が必要です。 例えば、採用時は週15時間の予定だったパート社員が、半年後から週25時間の契約に変更されていた場合、採用日ではなく、要件を満たすようになった時点を検討する必要があります。単発の残業で一時的に20時間を超えたことと、所定労働時間が変更されたことは区別してください。 雇用契約書、労働条件通知書、シフト表、出勤簿、給与明細を時系列で照合し、いつから対象になったのかを確認します。契約書の更新が遅れていた場合には、実際の勤務状況と会社・本人の合意内容も整理しましょう。 別の勤務先で加入している場合など 複数の会社で働く社員は、原則として主たる賃金を受ける雇用関係で雇用保険に加入します。また、65歳以上の一定の複数就業者については、本人の申出による特例制度があります。副業先でも働いているから必ず加入不要、と即断しないでください。 加入漏れは過去にさかのぼって手続きできるか 原則は確認日から2年前まで 資格取得届の提出を忘れていた場合でも、過去にさかのぼって被保険者資格を確認する手続きがあります。ただし、通常は、資格取得の確認が行われた日から2年前までが遡及の限度となります。 例えば、4年前から加入対象だったことが判明しても、会社が「4年前から加入していたことにしたい」と申し出るだけで、当然に全期間が認められるわけではありません。正確な期間は、勤務記録や賃金関係資料に基づき、管轄のハローワークで確認します。 保険料を天引きしていた場合の例外 加入手続きは漏れていたものの、給与から雇用保険料を控除していたケースでは、2年を超える期間についても遡及確認が認められる場合があります。給与明細や賃金台帳などで、本人から保険料を徴収していた事実を確認できることが重要です。 ここで注意したいのは、会社が帳簿上で後から控除したことにしても、過去の徴収事実の証明にはならないという点です。記録を修正して整合性を作るのではなく、当時の原資料を保存して相談してください。 会社が進める手続きと従業員への説明 資料をそろえてハローワークに相談する 最初に、対象社員の氏名、入社日、契約変更日、週所定労働時間、加入要件を満たしたと考える日を一覧にします。そのうえで、雇用契約書、労働者名簿、出勤簿、賃金台帳、給与明細などを準備します。 資格取得届は、本来、被保険者となった日の属する月の翌月10日までに提出するものです。期限を過ぎているときは、通常の届出と異なる確認資料を求められることがあるため、事前に管轄のハローワークへ必要書類と提出方法を確認しましょう。 複数人に同じ漏れが見つかった場合は、対象者ごとの加入日を整理するとともに、給与計算システムや入社手続きの運用に共通の原因がないか調べます。 従業員には事実と見通しを分けて伝える 本人には、加入漏れが判明した事実、会社が確認している対象期間、今後の手続きの予定を説明します。ハローワークの判断前に「必ず入社日までさかのぼれる」と約束することは避けてください。 雇用保険の加入期間は、将来の基本手当などの受給に影響することがあります。特に退職予定者やすでに退職した人については、手続きの遅れが本人の申請に関係する可能性があるため、優先して状況を確認する必要があります。 保険料の精算は届出とは分けて考える 過去の給与から控除していなかった場合 資格取得が遡及して認められた場合、雇用保険料や労働保険料の精算について確認が必要になります。ただし、過去の本人負担分を現在の給与から一方的にまとめて差し引いてよいとは限りません。 賃金全額払いの原則や、労使協定による控除の取扱い、本人への説明、過年度の労働保険料申告の訂正が必要かどうかなど、論点を分けて確認します。本人に請求できる範囲や方法は個別事情によるため、金額を確定する前に専門家や関係窓口へ相談すると安全です。 控除していたのに加入していなかった場合 給与から雇用保険料を引いていたのに届出をしていなかった場合は、徴収記録が遡及確認の重要な資料になります。一方、会社が保険料を徴収していた事実と、行政上の資格確認が完了していることは別問題です。 まず当時の給与明細や賃金台帳を保全し、保険料率や控除額の計算が適切だったかも点検します。本人に返金するかどうかを先に決めるのではなく、資格確認と保険料精算の関係を整理してください。 同じ加入漏れを繰り返さないための管理 加入漏れの原因は、入社時の届出忘れだけではありません。パート社員の勤務時間が増えたのに契約変更情報が給与担当者へ伝わらない、採用担当者と手続担当者の役割が曖昧になっている、といった場面でも起こります。 対策として、入社時に雇用保険の対象判定欄を設け、勤務時間や契約期間が変わったときにも再判定する運用が考えられます。届出を提出した日だけでなく、受理・資格確認の結果まで記録し、給与計算上の保険料控除開始時期と照合すると、漏れに気づきやすくなります。 例えば、毎月の給与確定前に「新入社員・勤務条件変更者・退職者」の一覧を人事担当と給与担当が突き合わせる方法があります。小規模な会社でも、担当者の記憶だけに頼らない仕組みを作ることが重要です。 どのような場合に社会保険労務士へ相談するとよいか 加入対象かどうかが明確で、対象期間も短く、必要な資料がそろっている場合は、会社でハローワークに確認しながら手続きを進めることもできます。 一方、加入漏れが数年に及ぶ、給与から保険料を控除していた、複数の社員に影響する、退職者の給付に関係する、勤務時間の変更時期が不明確といった場合は、事実関係の整理に専門的な確認が必要になるでしょう。 相談の際には、雇用契約書、シフト・勤怠記録、賃金台帳、給与明細、過去の届出控えを用意すると、加入時期と対応方針を検討しやすくなります。 東京都豊島区の城田社会保険労務士事務所では、中小企業の労務管理や保険関係の手続きについて相談を受け付けています。加入漏れに気づいたときは、過去の記録をそのまま保管し、事実を整理したうえで、必要な手続きを検討しましょう。
- 人事・労働管理
-
労働者名簿を作成していなかったら?中小企業が確認したい記載事項と整備手順
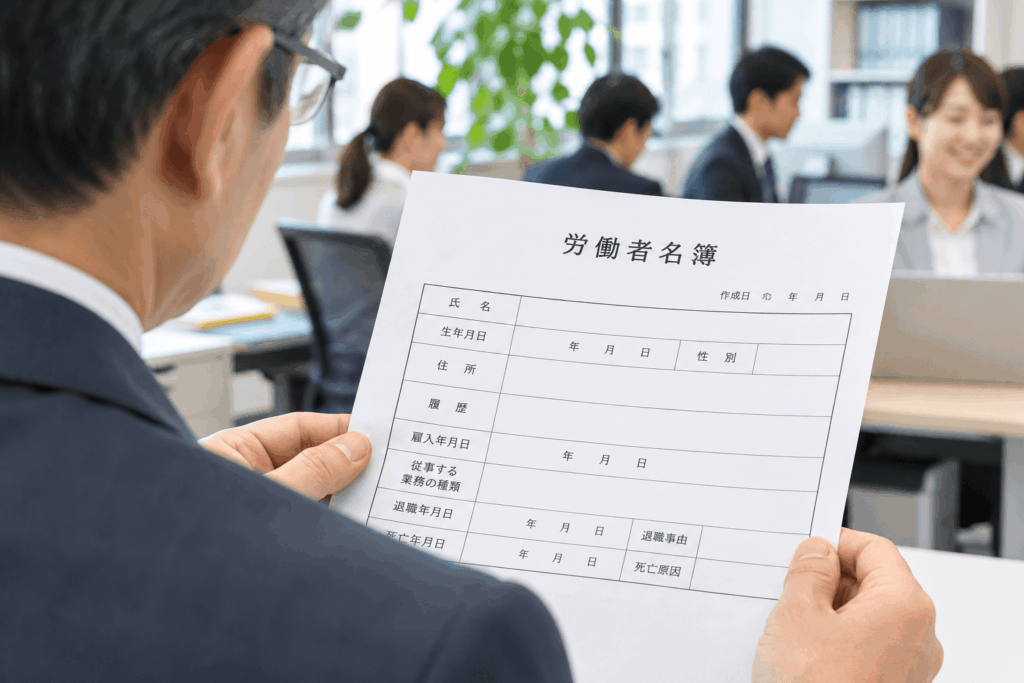
従業員の入社時に雇用契約書や労働条件通知書は用意していても、「労働者名簿」は作っていなかったという会社は少なくないかもしれません。給与計算ソフトに氏名や住所が登録されていれば、それで足りると思っている経営者もいるでしょう。 しかし、労働者名簿は労働基準法で作成が義務付けられた帳簿です。必要な項目がそろっていれば専用の用紙でなくても構いませんが、従業員情報がどこかに保存されているだけでは十分とは限りません。今回は、作成していなかったことに気づいた場合の確認事項と、無理なく整備する手順を説明します。 労働者名簿はどの会社にも必要なのか 従業員が1人でもいれば原則として作成する 労働基準法第107条は、事業場ごとに労働者名簿を作成することを使用者に義務付けています。常時10人以上の労働者を使用する事業場に就業規則の作成・届出義務が生じることとは、別のルールです。「うちは5人の会社だから不要」という判断はできません。 正社員だけでなく、パートタイマーやアルバイトなども原則として対象です。ただし、日々雇い入れられる者は労働基準法第107条の対象から除かれています。契約の名称だけでなく、実際の雇用形態を確認しましょう。 本社と支店がある場合は事業場単位で考える 名簿は会社全体で一括して作ればよいと決めつけず、各事業場の労働者を把握できる形にする必要があります。人事部門がデータを一元管理している会社でも、事業場ごとの記録を速やかに確認・提示できる運用になっているか点検してください。 名簿に必要な項目と、よくある不足 氏名と連絡先だけでは足りない 労働基準法107条1項と労働基準法施行規則第53条に定める記載事項には、氏名、生年月日、履歴、性別、住所、雇入年月日、退職年月日とその事由、死亡年月日とその原因などがあります。従事する業務の種類も原則として記載事項ですが、常時30人未満の労働者を使用する事業場では省略できます。 「履歴」は採用までの経歴などを含む項目です。どこまで具体的に記録するかは、法令の趣旨や会社が保有する採用資料を踏まえて確認します。退職理由についても、単に退職済みと記すだけでは、必要な情報が不足する場合があります。解雇の場合はその理由も記録する必要があります。 人事システムやExcelでも管理できる 法律は特定の用紙や紙での保管を一律に要求しているわけではありません。必要事項を満たすなら、Excelや人事管理システムで作成することも可能です。ただし、データが複数のファイルに分散していたり、退職者の情報が自動削除されたりする設定には注意が必要です。 電子管理では、必要なときに内容を表示・出力できることに加え、閲覧権限、バックアップ、更新担当者を決めておくと実務上安心です。氏名や住所などの個人情報を扱うため、誰でも閲覧できる共有フォルダーに置くことは避けましょう。 作成していなかった場合の整備手順 まず在籍者と退職者の情報を洗い出す 最初に現在の従業員一覧を作り、雇用契約書、労働条件通知書、入社時の提出書類、人事システムなどと照合します。部署別・雇用形態別に確認すると、短時間勤務者や支店勤務者の記載漏れを見つけやすくなります。 次に、保存対象となる退職者の記録を確認します。退職時にシステムから情報を消している場合は、過去の給与・人事資料などから、確認できる範囲で復元を検討します。記録がない項目を推測で埋めたり、作成日を過去の日付に偽装したりしてはいけません。 不明点は資料と本人への確認を分ける 例えば住所変更の届出が残っていないときは、社内の提出書類を確認し、必要に応じて本人に最新情報を尋ねます。過去の退職理由など、本人への確認が難しい項目は、当時の退職届や通知書などの客観資料を優先してください。 整備の過程では、どの資料を基に記載したか、何が未確認かを内部メモに残しておくと、後から訂正する際に役立ちます。名簿を完成させることと、根拠のない情報で空欄を埋めることは違います。 更新のタイミングを業務に組み込む 労働者名簿の記載事項に変更があれば、遅滞なく訂正する必要があります。入社、住所変更、配置転換、退職などの際に、誰が名簿を更新するのか決めましょう。給与担当者と人事担当者が別の場合は、情報の受渡し方法も明確にします。 退職者の名簿はいつまで保存するのか 法律上の原則は5年、経過措置は3年 労働基準法第109条による労働関係書類の保存期間は原則5年ですが、同法第143条の経過措置により、当分の間は3年とされています。労働者名簿については、一般に退職、解雇または死亡の日を起算点として扱います。したがって、退職した翌月に名簿データを削除するような運用は適切ではありません。 一方で、賃金請求や労使間の紛争への対応など、別の理由で長めの保管が必要になることもあります。法定の最低期間だけで機械的に削除せず、個人情報の保有目的と必要性を整理して保存方針を定めてください。 賃金台帳や出勤記録とは役割が異なる 労働者名簿は従業員の基本情報と雇用履歴を記録する帳簿です。賃金台帳は賃金計算の基礎や支払額などを記録し、出勤記録は実際の勤務状況を確認する資料となります。給与ソフトに名前があるからといって、名簿の記載事項を満たしているとは限りません。 同じ情報を複数回入力しなくて済む仕組みは便利ですが、各帳簿に求められる内容を満たすかどうかは個別に確認する必要があります。 こんな場合は専門家と整備方針を確認する 従業員が少なく、採用書類が整理されている会社なら、法定項目を確認しながら自社で名簿を作成することも十分可能です。一方、複数拠点がある、過去の退職者情報が欠けている、雇用形態が多様で対象者の整理が難しいといった場合には、社会保険労務士への相談が役立ちます。 相談前には、現在の従業員一覧、雇用契約書や労働条件通知書、退職者の一覧、既存の人事・給与データ、名簿の管理方法が分かる資料を準備すると、確認を進めやすくなります。 城田社会保険労務士事務所では、中小企業の労務管理や就業規則作成などを取り扱っています。労働者名簿の整備をきっかけに、人事書類全体の管理方法を見直したい場合も、事務所の取扱業務を踏まえて相談内容を整理してみてください。重要なのは、未整備に気づいた時点で現状を把握し、確認できる情報から正確な記録を整えることです。
- 人事・労働管理