

建設業許可は資本金500万円未満でも取れる?財産的基礎と証明書の準備
「資本金が300万円なので、建設業許可は取れないのではないか」「申請のために、先に増資をしたほうがよいのか」。初めて許可を検討するとき、お金に関する要件で迷うことがあります。
一般建設業の許可では、資本金が500万円未満という理由だけで申請を諦める必要はありません。確認するのは、工事の請負契約を履行できる財産的基礎や金銭的信用があるかどうかです。北海道知事許可を検討する方に向けて、資本金と自己資本の違い、証明資料の選び方、準備の順序を解説します。
「資本金500万円以上」が一律の条件ではありません
一般建設業の財産的基礎については、自己資本が500万円以上あること、500万円以上の資金調達能力があること、申請直前の過去5年間、許可を受けて継続して営業した実績があることの、いずれかを満たす必要があります。初めて許可を取る方は、主に自己資本か資金調達能力を確認します。
三つの条件をすべて満たすという意味ではありません。まずは、自社がどの方法で要件を説明できるかを整理しましょう。資本金が少ないからといって、直ちに増資の手続きが必要と決まるわけではありません。
ここで扱うのは一般建設業の許可です。特定建設業は財産面の基準が異なり、一般建設業と同じ説明をそのまま当てはめることはできません。大きな工事を受注する予定がある場合も、請負金額だけで一般・特定を決めず、元請として締結する下請契約などを含めて確認します。
また、財産面の条件を満たしても、それだけで許可が受けられるわけではありません。経営を管理する体制、営業所技術者等の資格・経験、適切な社会保険への加入など、ほかの要件も並行して確認する必要があります。
資本金と自己資本は、同じ金額とは限りません
法人の場合、自己資本は貸借対照表の「純資産合計」で確認します。会社設立時などに出資された資本金の数字だけを見るのではなく、利益や損失が反映された純資産の額を確かめることが大切です。
例えば、資本金300万円の会社で、利益の蓄積などにより直前の決算の純資産合計が600万円になっているとします。これは考え方を説明するための架空の例ですが、資本金が500万円未満でも、自己資本の基準を満たすことが考えられます。
反対に、資本金が500万円でも、損失によって純資産合計が300万円になっていれば、資本金の額だけでは自己資本500万円以上とは説明できません。この場合は、資金調達能力による確認など、別の方法を検討します。
既存の企業では原則として申請直前の決算期の財務諸表、新しく設立した企業では創業時の財務諸表で判断します。決算後に売上が増えたことや、現在の通帳残高が多いことを、そのまま直前決算の純資産に置き換えることはできません。
個人事業主も一般建設業の許可を申請できます。ただし、自己資本の計算は法人の純資産合計と同じではなく、期首資本金、事業主借、事業主貸、事業主利益などを用います。申告書や青色申告決算書など、手元の資料から確認を始め、法人向けの計算をそのまま使わないようにしましょう。
自己資本が足りないときは、資金調達能力を確認します
自己資本が500万円未満であっても、500万円以上の資金を調達できる能力が認められれば、一般建設業の財産面の要件を満たせる可能性があります。自己資本と資金調達能力は、別の確認方法です。
北海道の手引きでは、取引金融機関の融資証明書や預金残高証明書等による確認が示されています。また、申請者名義の所有不動産について、500万円以上の固定資産評価証明書による方法も記載されています。預金が不足しているという事情だけで結論を出さず、どの資料で確認できるかを検討しましょう。
ただし、不動産を持っていれば必ず認められると考えるのは適切ではありません。申請者の名義、評価額、権利関係など、実際に提出する資料と審査上の取扱いを確認してください。売買時の価格や自分で考えた相場を、そのまま証明額として扱うこともできません。
法人で申請する場合、会社と代表者個人は別の申請主体です。社長個人に預金や不動産があっても、それを会社の財産であるかのように扱ってはいけません。誰の名義の財産なのか、どの申請者について証明するのかを明確にします。
例えば、資本金300万円、直前決算の純資産合計が350万円の会社に、会社名義の預金が600万円あるとします。この架空の例では、純資産による説明が難しくても、預金残高証明書を使う方法を検討できます。ただし、ほかの許可要件や証明書の条件も含めた確認が必要です。
残高証明書は、申請の予定が見えてから取得しましょう
証明書は、早く集めればよいとは限りません。北海道の手引きでは、資金調達能力を確認する金融機関の証明書について、申請日前の30日以内に発行されたものとされています。
例えば、預金残高証明書を取得した後に、営業所技術者の経験資料が見つからず、申請が数か月先へ延びたとします。この場合、先に取得した証明書をそのまま使えず、取り直しが必要になることがあります。まず、申請全体の準備状況を把握することが大切です。
実際の準備では、直前の決算書等で自己資本を確認し、足りなければ資金調達能力の証明方法を検討します。同時に、人や営業所に関する要件、経験の確認資料を整理し、提出予定が具体的になってから証明書の取得時期を調整すると、無駄を減らせます。
金融機関に依頼するときは、発行にかかる日数、証明する名義、残高の基準日、発行日などを確認してください。「通帳に500万円あると分かるから十分」と自己判断せず、申請先が求める証明資料に合わせる必要があります。
また、証明書が取れることと、日々の資金繰りに余裕があることは別の問題です。材料代、外注費、人件費などの支払予定も整理し、許可申請の準備と事業の運転資金を一緒に考えましょう。実態と異なる説明や書類で要件を満たしたように見せることは避けてください。
実務上は、法人ですと自己資本額から証明する機会が多いですが、前年たまたま負債が多く自己資本額で500万円確保できない場合や、個人事業主の方は預金の残高証明書で証明するケースが多いです。
前述のとおり残高証明書は、取得後30日以内に許可申請を提出しなくてはならないので、特に法務局や役所から取得する書類や納税証明書などは先に取得しておくことをお勧めします。(法務局から取得する「登記されていないことの証明書」は郵送取得する場合は東京法務局から取得しなくてはならないため、北海道からだと、速達等を利用しない場合は到達までに2週間近く要する場合があるので、特に注意が必要です。)
相談では、決算書と申請全体の予定を一緒に確認します
資金面の判断に迷ったら、まずは直前の決算書や申告書、会社設立時の資料、現在の預金状況が分かる資料など、手元にあるものを整理してください。最初の相談に向けて、すべての証明書を取得しておく必要はありません。
行政書士へ相談するメリットは、自社がどの基準で説明できるか、どの資料が不足しているかを確認し、ほかの許可要件と合わせて準備の順序を考えられることです。資本金だけを見て増資を決めたり、証明書だけ先にそろえたりする前に、全体を確認できます。
当事務所では、地元の建設業者を中心に、新規・更新の建設業許可申請を取り扱っています。お話を丁寧に伺い、課題を整理して提案することを大切にしています。資金面だけでなく、取得したい業種、保有資格、これまでの職歴、契約予定も合わせてお聞かせください。
許認可申請は、時間に余裕を持って進める方針です。元請会社から許可取得を求められている場合も、急ぎの取得を前提にせず、いつまでに何が必要なのかを早めに共有しましょう。許可後の決算報告も取り扱っていますので、取得後の手続きについても相談できます。
資本金の額だけで判断せず、証明方法から整理しましょう
一般建設業の許可を考えるときは、「資本金が500万円あるか」だけで判断しないことが大切です。自己資本で説明できるのか、資金調達能力を確認するのかを分け、必要な資料と取得時期を整理しましょう。
制度と必要書類を理解し、要件を明確に説明できる場合は、最新の手引きに沿って自分で準備することも可能です。一方、純資産が基準を下回る、法人と個人の財産が混在している、設立直後で資料の見方が分からない場合などは、相談によって確認すべき点を明確にできます。
当事務所の相談は完全予約制です。初回60分の無料相談、オンライン相談、予約による土日祝・夜間の相談に対応しています。なお、当事務所で受任できない案件については相談料が発生する取扱いがありますので、予約時にご確認ください。日中は現場に出ている方も、相談方法や日時をご検討いただけます。まずは現在の状況をお伝えいただき、支援内容と見積りを確認したうえで、ご依頼をご検討ください。
本記事は、公開日時点の法令・制度および関連情報に基づいて作成しています。
法令改正等により内容が変更される場合があります。
個別にご相談につきましては、行政書士加藤隆行事務所までお問い合わせください。

その他の記事
-
建設業許可に社会保険は必要?個人事業主の適用除外と申請前の確認
「建設業許可を取りたいけれど、国民健康保険のままでよいのか」「従業員が少なくても厚生年金に入らなければならないのか」。申請準備で、保険の扱いに迷う方もいるのではないでしょうか。 建設業許可では、加入義務のある社会保険に適切に加入していることが必要です。ただし、法人と個人事業主では扱いが異なり、すべての事業者に同じ加入を求めるものではありません。北海道知事許可を検討する方に向けて、加入義務と適用除外を分ける考え方、申請前の確認事項を解説します。 建設業許可では、三つの保険を分けて確認します 許可要件として確認するのは、健康保険、厚生年金保険、雇用保険です。適用事業所に該当するすべての営業所で、必要な届出・加入をしていることが求められます。適用事業所に当たらないなどの理由で届出が免除される営業所は、その限りではありません。 大切なのは、「未加入」という言葉だけで判断しないことです。加入義務があるのに手続きをしていない状態と、制度上その保険の適用対象にならない状態は異なります。後者を説明するときに使われるのが「適用除外」という考え方です。 また、健康保険と厚生年金保険の扱いを確認しただけでは、雇用保険の判断は終わりません。「従業員が少ないから保険はすべて不要」「国民健康保険に入っているから問題ない」とまとめず、保険ごとに確認しましょう。 なお、労災保険はここで挙げた三つとは別に考えます。労災保険への加入や特別加入だけで、健康保険・厚生年金保険・雇用保険の要件まで満たすわけではありません。 個人事業主と法人では、加入の判断が変わります 個人の建設業では、常時使用する従業員数などを確認 個人で営む建設業の事業所では、常時5人以上の従業員を使用する場合、原則として健康保険・厚生年金保険の強制適用事業所になります。一方、常時5人未満の場合は原則として強制適用の対象外ですが、任意適用の手続きをしている場合もあります。 ここでいう人数は、現場に出入りする人を単純に数えたものではありません。事業主本人、従業員、外注先の一人親方など、誰がどの立場で働いているかを整理する必要があります。家族が手伝っている、短時間勤務の人がいるといった場合も、人数だけで結論を出さず、実態を年金事務所などに確認してください。 健康保険・厚生年金保険の強制適用に当たらない個人事業主が、国民健康保険と国民年金に加入している場合、建設業許可のために必ず法人と同じ保険へ切り替えるということではありません。ただし、従業員については雇用保険の加入義務を別に確認します。 法人は、社長一人でも確認が必要 法人の事業所は、事業主のみの場合を含め、原則として健康保険・厚生年金保険の適用事業所になります。「従業員を雇っていない」「小さな会社である」という理由だけでは、対象外と判断できません。代表者の報酬や勤務実態など、被保険者に関する確認も必要です。 個人事業を会社にした場合も、以前の保険のままでよいとは限りません。法人成りを予定している方は、会社設立、保険手続き、建設業許可の申請をどの順で進めるか、早い段階から検討しましょう。 また、建設国保などの国民健康保険組合に加入している場合は、健康保険の適用除外承認を受けて加入を続ける仕組みがあります。ただし、組合への加入だけで自動的に承認されるわけではなく、厚生年金保険も不要になるわけではありません。現在の加入先と年金事務所に、必要な手続きを確認してください。 従業員を雇っている場合は、雇用保険も確認します 雇用保険は、原則として、週の所定労働時間が20時間以上で、31日以上の雇用見込みがある労働者が対象です。昼間学生などの例外もあるため、雇用契約や働き方に沿って判断します。 例えば、個人事業で従業員が2人の場合、健康保険・厚生年金保険の強制適用事業所でなくても、その2人が雇用保険の対象になることはあります。「5人未満だから、雇用保険にも入らなくてよい」という理解は適切ではありません。 反対に、従業員を雇っていない個人事業主本人や、法人の代表取締役は、原則として雇用保険の被保険者になりません。役員と従業員では立場が異なります。兼務役員や同居親族など、判断に条件がある場合は、ハローワークへ実態を伝えて確認しましょう。 北海道の建設業では、季節に応じた雇用をしていることも考えられます。季節雇用には別の取扱いがあるため、雇用期間だけを一般的な基準に当てはめて判断せず、契約期間、週の労働時間、翌期の雇用予定なども整理することが大切です。 当事務所での取扱いとして、実務上多いのが3月・4月頃に雇入れして、降雪により工事が不能になる11月末や12月の上旬などに契約期間が満了するというような雇用体系にしている事業主様が多く存在します。 こちらは短期雇用特例被保険者という雇用保険の制度で、このような雇用体系を検討されている方はハローワークにご相談下さい。また、当事務所でも労働保険事務組合を併設しておりますのでご不明な点はご相談に応じます。 申請準備は、働く人の一覧と保険関係の控えから 最初に、個人・法人の別、営業所、働いている人の立場、雇用開始日、所定労働時間、現在の加入保険を整理します。外注先についても、従業員との区別が実態に合っているかを確認しましょう。契約書の名称だけで雇用か請負かが決まるものではありません。 次に、事業所の加入手続きや保険料の納付に関する通知・控えなど、現在手元にある資料を確認します。北海道の申請様式には「健康保険等の加入状況」があります。何を記載し、どの資料で裏付けるかは、最新の手引きと申請先の取扱いを照合してください。 資料に書かれた事業所名や所在地が古い、個人から法人へ変わった後の手続きが分からない、労働保険事務組合へ委託しているため控えが手元にない、といった事情も、早めに整理したい点です。加入済みという認識だけで進めず、現在の申請者について説明できる状態にします。 加入義務があるのに未手続きと分かった場合は、保険の窓口で必要な対応を確認し、許可申請の予定を見直します。許可を取ってから加入すればよいと考えたり、適用除外として申請書を埋めたりしてはいけません。 例えば、個人で内装工事を営み、常勤の従業員2人を雇っている方が初めて許可を検討するとします。これは説明のための架空の例です。事業主が国民健康保険・国民年金に加入していても、その情報だけで申請の可否は決まりません。従業員の雇用保険、事業所の適用関係、確認資料を分けて調べる必要があります。 当事務所では、地元の建設業者を中心に、新規・更新の建設業許可申請を取り扱っています。初めからすべての証明書を取得するのではなく、現在の事業の形態や手元の資料をお知らせください。お話を伺いながら、許可申請に向けて確認する事項を整理します。 保険とほかの許可要件を、並行して整えましょう 社会保険の確認が終わっても、それだけで許可を受けられるわけではありません。経営を管理する体制、営業所技術者等の資格・経験、財産的基礎など、ほかの要件も確認が必要です。保険の手続きだけ先に進めても、経験を証明する資料が不足していれば、申請時期は変わる可能性があります。 適用関係と確認資料が明確であれば、最新の手引きに沿って自分で申請準備を進めることもできます。一方、法人成りを予定している、雇用と外注の区別が曖昧、過去の加入手続きが分からない場合は、行政書士と関係窓口に早めに相談すると、必要な対応の順序を検討しやすくなります。 保険制度の適用や加入手続きは、年金事務所・ハローワーク、必要に応じて社会保険労務士などに確認し、建設業許可の準備と調整しましょう。当事務所の許認可申請は、時間に余裕を持って進める方針です。取引先から取得時期を示されている場合も、準備段階から予定をお伝えください。 ご相談は完全予約制で、オンライン相談にも対応しています。現場の仕事で来所の時間を取りにくい方も、相談日時と方法をご検討いただけます。まずは加入している保険と働く人の状況を整理し、支援内容と見積りを確認したうえで、ご依頼をご検討ください。
- 許認可・届出
-
建設業許可は500万円から必要?税込・材料費と契約前の確認ポイント
「これまでより大きな工事の依頼が来た」「見積りが500万円近くになり、建設業許可が必要か気になっている」。受注の機会が広がると、許可の要否を確認する場面が出てきます。 建築一式工事以外では、工事1件の請負代金が500万円未満であることが、許可を要しない「軽微な建設工事」の金額基準です。ただし、見積書の税抜金額だけで判断することはできません。注文者が用意する材料や、契約を分けている工事にも注意が必要です。契約前に何を確認し、いつから申請準備を始めるべきかを解説します。 500万円ちょうどの工事は「500万円未満」に含まれません 建設業を営む場合、軽微な建設工事のみを請け負う場合を除き、建設業許可が必要です。塗装工事や内装仕上工事など、建築一式工事以外の工事では、工事1件の請負代金が税込500万円未満かどうかを確認します。500万円ちょうどであれば、この金額基準による許可不要の範囲には入りません。 例えば、消費税率10%の工事で、税抜460万円の見積りを出すと、税込金額は506万円になります。「本体価格が500万円を下回っているから大丈夫」と判断せず、消費税・地方消費税を含めた金額で確かめましょう。 また、判断の対象は年間売上ではなく、工事1件の請負代金です。年間売上が500万円を超えたら直ちに許可が必要になるわけではありません。反対に、年間の受注件数が少なくても、1件の工事が基準に達すれば確認が必要です。 元請だけでなく、下請として建設工事を請け負う場合も対象になります。元請会社が許可を持っているからといって、その許可を自社の許可として扱うことはできません。どの会社が、どの工事を、いくらで請け負うのかを整理します。 なお、軽微な建設工事に当たる場合でも、取引先が契約条件として許可の保有を求めることがあります。法律上の許可の要否と、取引先の発注条件は分けて確認してください。 元請としては許可のない業者に対して工事を発注する場合に、請負価格の調整のため、複数の業者に同業種の工事の発注をしなくてはならないなど手間がかかる場合があります。ですので、「元請から許可を取るよう求められた」というご相談が多いというのが実情です。 原材料の価格高騰などにより、請負価格も高騰していて、500万円以上の請負価格になる工事はこれからも増加傾向にあります。元請業者としても価格を気にせず、安心して下請業者に発注したいと考えるのも当然といえます。 材料を支給してもらう工事は、受取額だけで判断しません 注文者が材料を提供する場合、請負代金にその材料の価格が含まれていなければ、材料の市場価格と運送賃を加えて判断します。「材料を自社で買わない」「請求するのは施工費だけ」という事情だけでは、材料分を除外できません。 例えば、内装仕上工事を税込440万円で請け負い、注文者が提供する材料の市場価格と運送賃が税込換算で合計80万円だったとします。これは判断方法を説明するための架空の例です。 この場合、ほかに加算すべきものがないとしても、判定に用いる金額は520万円になります。自社が受け取る440万円だけを見て「許可は不要」と考えると、確認を誤るおそれがあります。 支給品があるときは、何を、誰が、どのように用意するのかを、見積りの段階で整理しましょう。品名、数量、価格を確認できる資料、運送の手配などが分かると、金額を検討しやすくなります。価格が不明な材料を、便宜的に0円として計算してはいけません。 一方、注文者が用意するものを、すべて機械的に同じ扱いで加えるわけでもありません。工事に使用する材料なのか、工事とは別の物品なのかなど、契約内容を確かめる必要があります。設備の納入と取付けが組み合わさる場合などは、品名だけで判断せず、見積明細や仕様書を用意して相談するとよいでしょう。 契約書や請求書を分けても、別の工事になるとは限りません 同じ事業者が一つの工事の完成を複数の契約に分けて請け負う場合、原則として各契約の請負代金を合計します。正当な理由に基づく分割には例外がありますが、書類を分けたという形式だけで判断することはできません。 例えば、一つの塗装工事を「前半300万円、後半250万円」という二つの契約にし、それぞれが500万円未満になるようにしても、それだけで許可が不要になるわけではありません。工事の目的、施工範囲、契約の経緯などから、一つの工事を分割したものかを確認します。 代金を何回かに分けて受け取る場合も同様です。着手金、中間金、完成時の残金は支払方法の区分であり、それぞれが別の工事の請負代金になるわけではありません。 見積りの時点では基準未満でも、契約前の仕様変更で金額が増える場合があります。当初の見積額だけを根拠に進めず、契約する内容と総額を改めて確認してください。契約後に追加工事が発生する場合も、元の工事との関係や変更内容を整理し、追加分だけを切り離して考えないことが大切です。 判断に迷ったら、契約書案や見積明細、図面、工程の資料をそろえ、分割した理由も含めて申請先や行政書士へ相談しましょう。金額を基準内に収めるために、実態と異なる書類を作成することは避けてください。 建築一式工事と専門工事では、基準が異なります 建築一式工事には、工事1件の請負代金が税込1,500万円未満、または延べ面積150平方メートル未満の木造住宅工事という、別の軽微工事の基準があります。木造住宅には、主要構造部や住宅として使用する面積などの条件もあります。 ただし、住宅に関わる工事なら何でも建築一式工事になるわけではありません。住宅の外壁塗装だけを請け負う場合などに、建築一式工事の1,500万円という金額基準をそのまま当てはめることはできません。工事の実態に応じた業種区分から確認します。 すでに何らかの建設業許可を持っている場合も、今回の工事をカバーできるとは限りません。許可は業種ごとに受けるため、許可通知書などで取得済みの業種を確かめ、予定している工事との関係を検討する必要があります。 また、「一般建設業では500万円以上を受注できない」という理解も正確ではありません。一般建設業と特定建設業の区分は、主に発注者から直接請け負う工事で締結する下請契約の総額などに関わる別の判断です。許可の要否、業種、一般・特定の区分を混同しないようにしましょう。 許可の準備は、契約日から逆算して進めましょう 許可が必要な工事では、原則として請負契約を締結する前に、その工事に必要な許可を受けておく必要があります。「着工までに取ればよい」「申請書を提出すれば契約できる」と考えず、許可取得までを見込んで予定を立てます。 申請では、経営を管理する体制、営業所技術者等の資格・経験、財産的基礎、適切な社会保険への加入などを確認します。受注予定の工事が決まっていても、それだけで許可が受けられるわけではありません。過去の経験の証明や資料収集に時間がかかる場合もあります。 当事務所では、地元の建設業者を中心に、新規・更新の許可申請や実務経験の証明に関する相談を取り扱っています。許認可の手続きは時間に余裕を持って進める方針ですので、急ぎの取得を前提にせず、契約を検討する段階からご相談ください。取得希望日だけでなく、契約予定日、工事内容、保有資格、これまでの職歴をお伝えいただくと、準備上の課題を整理しやすくなります。 また、知事許可の申請でも書類を受理されてから許可まで、不備がない場合でも概ね35日程度の処理期間がかかりますので、これを見越して許可申請を提出しなければなりません。 相談前にすべての証明書を取得する必要はありません。まずは見積書や契約書案、支給材料の資料、資格証、過去の工事関係書類など、手元の資料を確認してください。すでに許可を持っている方は、許可通知書や申請書の控えも役立ちます。 基準や業種が明確で、申請要件と必要書類も把握できる場合は、最新の手引きに沿って自分で準備を進めることも可能です。一方、支給材料がある、契約が複数に分かれる、取得済みの許可で対応できるか分からない、契約までの期間が短い場合は、早めの相談が役立ちます。 受注の前に、工事の内容と金額を一緒に確認することが大切です 建設業許可の要否は、見積書に記載された一つの数字だけでは決まりません。工事の業種、税込の請負代金、支給材料、分割契約の有無を確認し、許可が必要なら契約前の取得に向けて準備しましょう。 上富良野町や富良野地方で受注する工事の規模を広げたい方は、具体的な案件が固まる前から、現在の体制で申請できるかを確かめておくと、今後の取引を検討しやすくなります。 当事務所は、お話を丁寧に伺い、課題を整理して提案することを大切にしています。初回60分の無料相談、オンライン相談、予約による土日祝・夜間の相談に対応しています。相談後は見積りと支援内容を確認して依頼をご検討いただけますので、まずは予定している工事と現在の状況をお聞かせください。
- 許認可・届出
-
建設業許可はどの業種で取る?一式工事と専門工事の違いと選び方
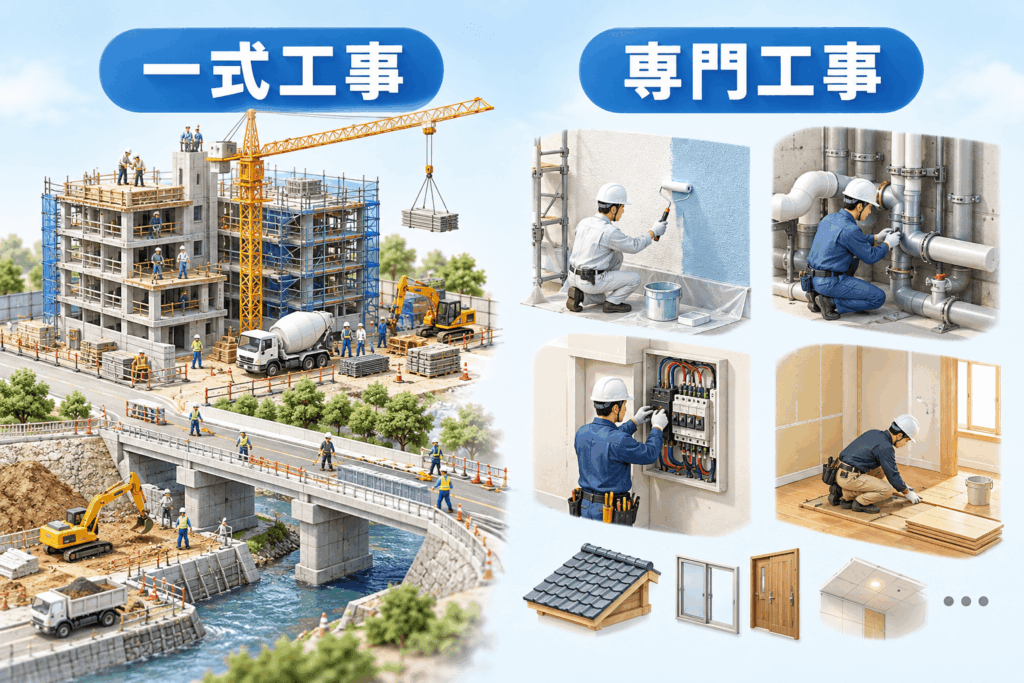
「取引先から建設業許可を取るように言われたけれど、どの業種で申請すればよいか分からない」。許可取得を考え始めたとき、最初に迷いやすいのが業種の選び方です。 建設業許可は、どれか一つを取れば、すべての工事を自由に請け負える仕組みではありません。普段の工事内容と、これから受注したい工事を整理し、それに合う業種を選ぶ必要があります。この記事では、一式工事と専門工事の違い、業種を判断するための資料、申請前に確認したいポイントを解説します。 建設業許可の業種は、実際の工事内容で判断する 建設業の許可は、土木工事業・建築工事業という二つの一式工事に関する業種と、塗装工事業・防水工事業・内装仕上工事業などの専門工事に関する業種を合わせた29業種に分かれています。 申請する業種は、会社名や定款に書かれた事業目的だけでは決まりません。「建設会社だから土木」「リフォーム会社だから建築」と決めるのではなく、請け負う工事の目的や施工内容を確認します。 例えば、「住宅改修工事」という名称でも、壁紙や床の仕上げを中心とする工事と、建物全体について総合的な企画・指導・調整を行う工事では、判断の出発点が異なります。見積書に複数の工事項目が並んでいるだけで、当然に建築一式工事になるわけではありません。 取引先から「建設業許可が必要」と言われた場合も、何の工事を依頼する予定なのか、どの業種の許可を求めているのかを確認しましょう。先方の呼び方と、建設業法上の業種区分が一致しているかも確かめる必要があります。 先日あった例としては、板金工事を施工している業者様で、外壁の板金と屋根の板金を主に請け負っていました。業者様は「板金工事」の許可を取得することで、板金に関する工事がすべて施工できると考えておりました。同じ板金工事でも屋根を葺く屋根板金に関しては、屋根工事の許可がないと屋根工事に関して500万円以上の案件を請け負うことはできません。 これに対して、外壁に関する板金工事には「板金工事」の許可が必要になります。こうして、この板金業者様は「板金工事」と「屋根工事」の2つの許可を取得することになりました。 一式工事の許可で、すべての専門工事を請け負えるわけではない 一式工事は、幅広い工事に使える万能の許可ではない 一式工事は、総合的な企画・指導・調整のもとに、土木工作物や建築物を建設する工事です。原則として元請の立場で行う工事を想定していますが、元請であることだけで一式工事と決まるわけでもありません。 注意したいのは、一式工事の許可と、専門工事を単独で請け負うための許可を区別することです。建築工事業の許可を受けていても、それだけで、許可が必要な規模の内装仕上工事や塗装工事を単独で請け負えるわけではありません。 建築一式工事以外では、原則として工事1件の請負代金が税込500万円以上になると、その工事に対応する業種の許可が必要です。建築一式工事については、請負代金が税込1,500万円未満、または延べ面積150平方メートル未満の木造住宅工事であれば、軽微な建設工事に該当します。この建築一式工事の基準を、単独の専門工事に当てはめないようにしましょう。 金額は、見積書の一部だけを切り取って判断しません。同じ工事を正当な理由なく複数契約に分ける場合は合計額で判断し、注文者が材料を提供するときは、その材料の市場価格や必要な運送費も含めて確認します。 附帯工事は、単独で受注する工事と分けて考える 許可を受けた業種の工事に伴って必要となる他業種の工事については、「附帯工事」として請け負える場合があります。ただし、同じ現場で行う工事なら何でも附帯工事になるわけではありません。主となる工事との関係を、工事の目的や内容から判断します。 また、請け負えることと、自社で施工するための体制が整っていることは別の確認です。軽微な工事を除く附帯工事を自ら施工する場合は、その工事に対応する専門技術者の配置が必要になります。対応する許可を持つ専門工事業者に施工を依頼する方法も含め、施工体制を確認します。 「今回は附帯工事として扱えそう」という判断を、その工事だけを別の現場で受注するときにも使うことはできません。単独受注を増やす予定があるなら、必要な許可業種を改めて検討しましょう。 業種選びには、見積書の内訳と今後の受注予定を使う 業種を検討するときは、代表的な工事の見積書、契約書、注文書などを用意します。工事名だけでなく、内訳書や仕様書、図面、施工状況が分かる写真などがあると、何を施工したのかを説明しやすくなります。 まず、普段受けている工事を整理し、「何を完成させる契約か」「どの部分を自社で施工するか」「どの工事を外注するか」を確認しましょう。材料の販売や機器の納入と、据付けなどの建設工事が一緒に記載されている場合も、取引の実態を把握することが大切です。 例えば、外壁の塗替えを主に行ってきた事業者が、今後は防水工事だけの受注も増やしたいと考えているとします。これは検討の進め方を説明するための仮の例です。 この場合、これまでの見積書に「防水」という言葉があることだけでは、必要な許可や申請要件までは決まりません。施工の内容から業種を確認し、今後はどの工事を単独で、どの程度の金額で請け負う予定かを整理します。そのうえで、対象業種の技術者要件を満たせるかを調べます。 実際には、塗装工事と防水工事は同じ塗装のような作業を行ったとしても、塗布する目的や材料によって業種が異なります。建物等の美観を保ち腐食の防止を目的とする塗装工事は「塗装工事」、ウレタン樹脂などの防水に特化した塗料を防水の目的で塗布する場合は「防水工事」となります。 当事務所では、相談者のお話を丁寧に伺い、表面に出ている課題だけでなく、まだ気付いていない問題も把握することを大切にしています。ご相談の際は、「今している仕事」と「これから受けたい仕事」の両方をお伝えください。取得を希望する許可と、実際の受注計画を照らし合わせるための手掛かりになります。 希望する業種と、申請要件を満たせる業種を照らし合わせる 業種が決まったら、その業種で許可を受けるための体制を確認します。特に重要なのが、営業所に置く技術者です。一般建設業では、申請業種に対応した資格や実務経験などを持つ「営業所技術者」が必要になります。 資格を持っていても、すべての業種に使えるとは限りません。資格の種類や区分と、希望する許可業種との対応を確認します。実務経験で要件を満たす場合も、建設現場で働いた期間をそのまま申請業種の経験年数と考えるのではなく、経験した工事の内容と裏付け資料を確認します。 複数業種をまとめて取得したい場合は、それぞれの業種について要件を検討します。一人の技術者が同じ営業所で複数業種を担当できる場合もありますが、各業種の資格・経験要件を満たすことが前提です。実務経験の期間の扱いにも注意が必要です。 すでに許可を持つ事業者が新たな業種を加える場合は、業種追加の申請を検討します。現在の許可証に新しい工事名を書き足したり、通常の更新をしたりするだけで、許可業種が増えるものではありません。 なお、技術者の確認だけで許可の準備が完了するわけではありません。経営を管理する体制、財産的基礎、必要な社会保険への加入なども確認します。公共工事の受注を目指す場合は、許可取得後の経営事項審査や入札参加資格の手続きも含め、準備の順序を考えましょう。 工事の契約前に、必要な許可と準備期間を確認する 予定する工事の業種が明確で、技術者の資格や必要書類を確認できる場合は、事業者自身で申請を進めることもできます。一方、複数の工種が混在する、現在の許可で受注できるか分からない、取引先の求める業種と自社の認識が違う場合は、契約前に相談することが役立ちます。 相談時には、手元にある見積書や契約書、現在の許可通知書、技術者の資格証、今後の受注予定を用意しましょう。業種の判断が曖昧な部分は、資料をもとに行政庁への確認が必要になることもあります。最初から業種を決めつけず、判断に必要な情報を整理することが大切です。 当事務所では、建設業許可の新規・更新に加え、決算報告、経営状況分析、経営事項審査、入札資格審査申請をサポートしています。許可を取った後の事務負担や公共工事への参入も含めて相談することで、次に必要な手続きを見通しやすくなります。初回相談は60分無料で、相談後に見積りを確認してから依頼を検討できます。 ただし、当事務所では許認可業務の急ぎ対応は行っておりません。「来週の契約に間に合わせたい」となってからでは、資料収集や審査の時間を確保できない場合があります。受注したい工事の話が具体化し始めた段階で、余裕を持ってご相談ください。 建設業許可の業種選びは、今の工事内容、今後の受注予定、技術者の資格・経験を照らし合わせて進めます。上富良野町や富良野地方で許可取得を検討されている方も、まずは代表的な工事の資料をそろえ、自社が必要とする許可を確認するところから始めましょう。
- 許認可・届出