

賞与支払届を出し忘れたら?会社が確認したい手続きと注意点
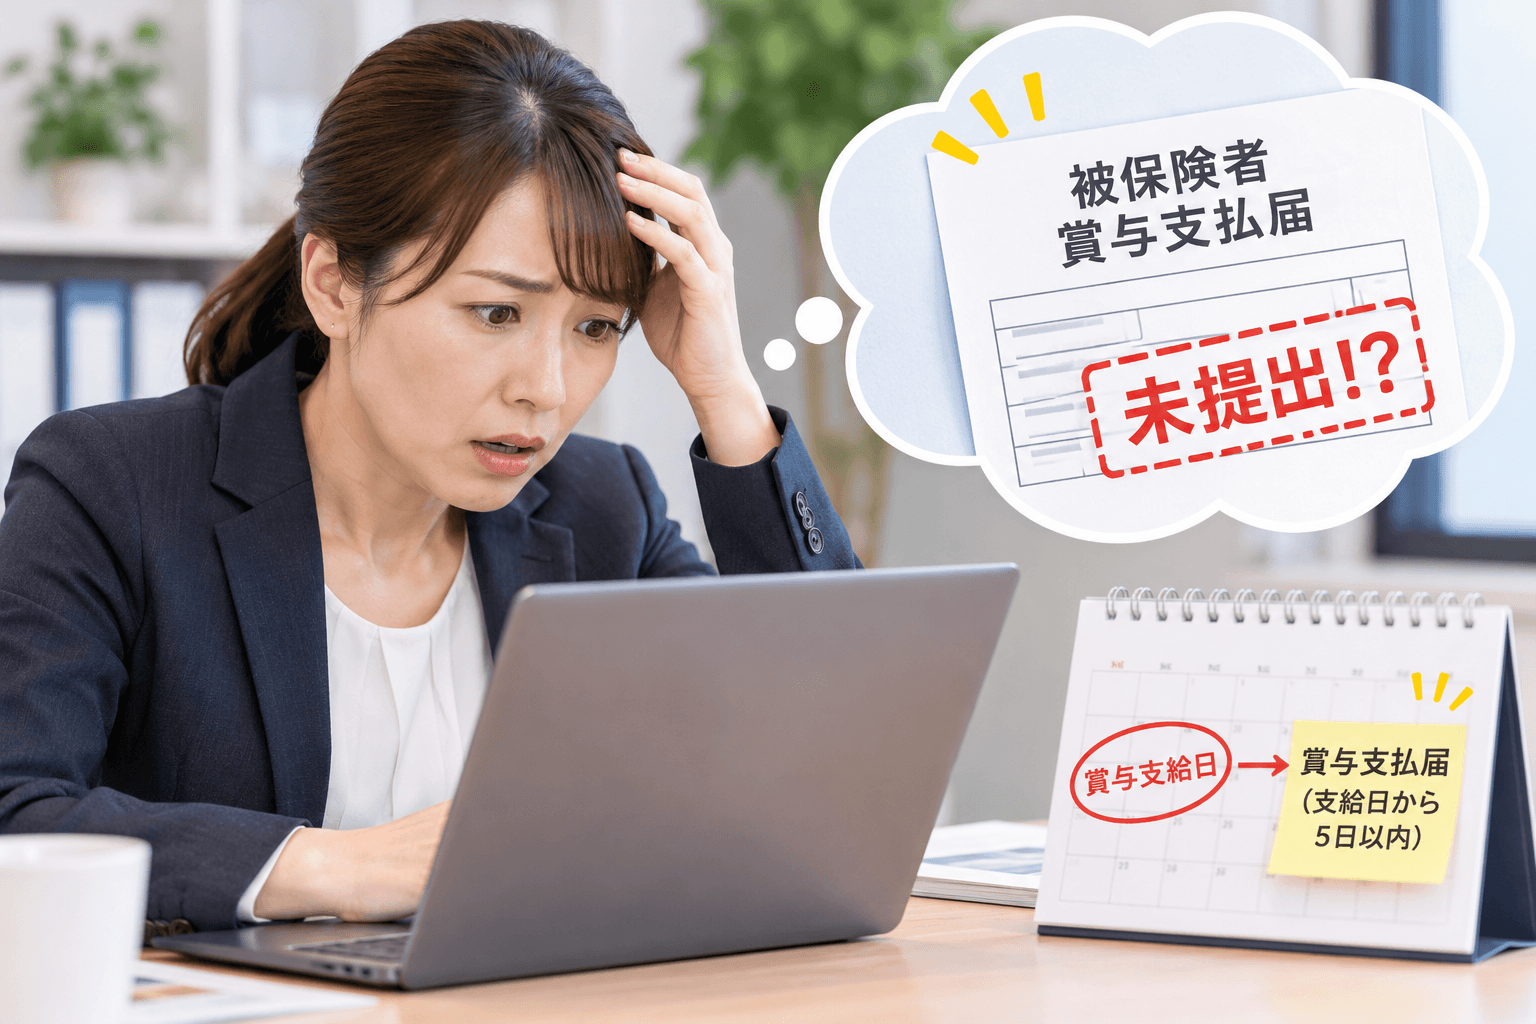
社員に賞与を支給した後、「賞与支払届を提出していなかった」と気づくことがあります。毎月の給与とは別に行う手続きのため、担当者の交代や賞与の臨時支給などをきっかけに、届出が漏れる場合もあるでしょう。
賞与支払届は、健康保険・厚生年金保険の保険料や年金記録に関わる大切な届出です。提出期限を過ぎたからといって放置せず、支給内容と届出状況を整理して対応することが重要です。この記事では、届出が必要な賞与の範囲、期限を過ぎた場合の確認手順、保険料や社員への説明で注意したい点を解説します。
賞与支払届はどのようなときに必要か
賞与の支給日から5日以内に提出する
健康保険・厚生年金保険の被保険者に賞与を支給した事業主は、原則として支給日から5日以内に「被保険者賞与支払届」を提出します。提出先は事務センターまたは管轄の年金事務所で、電子申請、郵送、窓口持参などの方法があります。70歳以上被用者に賞与を支給した場合も、該当する届出を確認します。
この届出を基に、賞与に対する保険料の計算に用いる「標準賞与額」が決まります。標準賞与額は、原則として税引き前の賞与支給額から1,000円未満を切り捨てた額です。届出漏れは会社の保険料計算だけでなく、社員の厚生年金記録にも影響する可能性があります。
「賞与」という名称でなくても対象になる
届出対象となるのは、名称にかかわらず、労働の対償として年3回以下支給される賞与等です。夏季賞与、冬季賞与のほか、決算手当や特別手当なども支給の性質によって対象になります。一方、年4回以上支給されるものは、原則として標準報酬月額の対象として扱われます。結婚祝金など労働の対償ではないものも、通常は賞与の対象とはなりません。
したがって、経理上の科目名だけで判断せず、給与規程、支給目的、支給回数、実際の支給状況を確認する必要があります。
出し忘れに気づいたときの確認手順
まず支給日・支給額・対象者を確定する
最初に、賞与を支払った日、対象社員、税引き前の支給額、社会保険の資格状況を一覧にします。賞与明細だけでなく、賃金台帳、振込記録、賞与計算資料を照合し、金額の転記間違いや対象者の漏れがないか確認してください。
特に、賞与支給月の途中で入社・退職した社員、70歳以上の社員、同じ月に複数回賞与を支給した社員については、届出の要否や記載方法を個別に確認します。同じ月に2回以上賞与を支給した場合には、原則としてその月の支給額を合算して標準賞与額を算定します。厚生年金保険の標準賞与額の上限は月額150万円であるため、同月内の支給額を合算して上限を適用します。
届出済みかどうかを確認し、速やかに相談する
次に、電子申請の受付記録、郵送控え、提出書類、標準賞与額決定通知書などを確認します。提出したつもりでも、別の月の届出であったり、一部の社員だけ漏れていたりする可能性があります。
未提出と判明した場合は、必要資料をそろえ、管轄の年金事務所などに遅延した届出の進め方を確認して速やかに提出します。提出期限を過ぎた事実を隠したり、実際とは異なる支給日を記載したりしてはいけません。過去の期間にさかのぼる場合や複数年に及ぶ場合は、通常の届出だけで処理できるかを含め、事前に確認することが大切です。
保険料と社員への影響を確認する
賞与から控除した保険料を照合する
賞与支払届を出していなくても、会社が賞与から社会保険料を控除している場合があります。まず賞与明細上の控除額と、当時適用される保険料率、標準賞与額、上限額を照合しましょう。健康保険と厚生年金保険では標準賞与額の上限の考え方が異なります。
未届出分の保険料が後から確認される場合には、会社負担分・本人負担分の精算方法も問題になります。金額が確定しない段階で、社員の次回給与から一方的にまとめて控除することは避け、法令上の控除根拠や本人への説明方法を確認してください。過去の保険料に関する扱いは、対象期間や事情によって判断が変わるため、年金事務所等への確認が必要です。
年金記録への影響も見落とさない
厚生年金保険の賞与支払記録は、将来の年金額を計算する基礎になります。賞与から保険料を控除していたにもかかわらず届出がない場合には、記録に反映されていない可能性があります。日本年金機構は、賞与記録の漏れや誤りについて、一定の条件の下で記録訂正を行う仕組みも案内しています。
会社側の届出の是正と、社員本人の年金記録の確認は、必ずしも同じ手続きではありません。長期間の未提出が判明した場合は、どの社員のどの支給分に影響するのかを整理し、必要な案内を検討しましょう。
賞与を支給しなかった場合と訂正が必要な場合
予定月に支給しなかった場合は不支給報告書を確認する
日本年金機構に登録している賞与支払予定月に、すべての被保険者および70歳以上被用者に賞与を支給しなかった場合は、「賞与不支給報告書」を提出します。一部の社員に賞与を支給した場合は、支給対象者について賞与支払届を提出します。賞与を支払わなかったから何も手続きが要らない、と考えるのは適切ではありません。予定月の登録状況を確認してください。
金額や支給日を間違えた場合は自己判断で再提出しない
届出自体は済んでいても、支給年月日や支給額の記載を誤ることがあります。その場合、同じ届書を単純にもう一度提出すると、処理の重複や確認の手間が生じかねません。受付状況と誤記の内容を整理し、年金事務所等に訂正方法を確認してから対応します。
届出漏れを防ぐ管理方法と専門家への相談
賞与計算と届出を一連の業務として管理する
再発防止には、賞与の支給決定から届出完了までを一つの業務として管理することが有効です。例えば、支給予定月、支給日、賞与計算の確定日、届出期限、提出担当者、受付確認日を一覧表にまとめます。臨時の決算賞与など、通常の夏冬の賞与以外も確認対象に含めてください。
担当者の異動や外部委託先の変更時には、賞与支払予定月の登録状況、過去の届出控え、電子申請の利用方法も引き継ぎます。提出したという口頭報告だけでなく、受付結果や通知書を保管しておくと、後日の確認が容易になります。
複数の未提出や過去の誤りが見つかったら
1回分の単純な提出漏れであれば、会社で資料を確認して手続きを進められる場合もあります。一方、複数年の届出漏れ、退職者を含む訂正、保険料の精算が必要な事案では、対象者と支給記録の整理に時間がかかります。届出対象かどうか判断しにくい手当がある場合も、社会保険労務士に相談する意義があります。
城田社会保険労務士事務所では、社会保険・労働保険に関する届出代行業務を取り扱っています。賞与支払届の未提出や記載誤りでお困りの際は、賞与明細、賃金台帳、支給日が分かる資料、過去の届出控えなどを準備し、必要な手続きについてご相談ください。
本記事は、公開日時点の法令・制度および関連情報に基づいて作成しています。
法令改正等により内容が変更される場合があります。
個別にご相談につきましては、城田社会保険労務士事務所までお問い合わせください。

その他の記事
-
社員が昇給したら月額変更届は必要?社会保険の確認事項と手続き
社員の基本給を引き上げたとき、「社会保険料もすぐに変更するのか」「年に一度の算定基礎届まで待ってよいのか」と迷うことがあります。昇給によって給与が増えても、すべての社員について直ちに届出が必要になるわけではありません。一方、一定の条件に当てはまる場合には、月額変更届を提出し、標準報酬月額を改定する必要があります。 この記事では、昇給後に会社が確認すべき条件、対象月の数え方、必要資料、提出から保険料控除までの流れを説明します。 月額変更届はどのようなときに必要になる? 健康保険・厚生年金保険の保険料計算には「標準報酬月額」という区分を用います。通常は毎年の算定基礎届により見直しますが、基本給などの固定的賃金が変わり、報酬が大きく変動した場合には、定時決定を待たずに改定します。これが「随時改定」であり、手続きに用いるのが被保険者報酬月額変更届です。 判断に必要な3つの条件 原則として、①昇給・降給など固定的賃金に変動があること、②変動後の給与を初めて受けた月から連続する3か月の報酬平均による標準報酬月額と従前の標準報酬月額に2等級以上の差があること、③その3か月の支払基礎日数がそれぞれ17日以上であること、のすべてを確認します。特定適用事業所の短時間労働者には11日以上という基準があり、対象者の区分にも注意が必要です。 固定的賃金が増えたのに、残業代の減少などで3か月平均が下がった場合など、固定的賃金の変動方向と等級の変動方向が逆になるときは、原則として随時改定の対象になりません。また、等級差については例外的な取扱いもあるため、境界となるケースは個別確認が必要です。 昇給後に確認したい給与項目と対象月 基本給だけでなく固定的な手当も確認する 固定的賃金には基本給のほか、役職手当、住宅手当、通勤手当など、支給額や支給率が決まっている手当が含まれます。時給単価の変更や給与体系の変更も対象となり得ます。一方、残業時間が増えて残業手当だけが増えた場合は、それだけを理由に月額変更届を提出することはありません。 ただし、固定的賃金の変更があった後の3か月平均には、残業手当など非固定的賃金も含めて計算します。「昇給額が小さいから対象外」と早合点せず、実際に支給した報酬全体で等級差を確認することが重要です。 昇給を決めた月ではなく支給月を確認する たとえば4月から基本給を引き上げ、その増額分を4月支給の給与から反映した場合、原則として4月・5月・6月の支給報酬を確認し、要件を満たせば7月から改定します。一方、4月勤務分の昇給額を5月支給給与から反映する会社では、5月・6月・7月を確認し、8月改定となることがあります。 給与の締日・支払日によって、昇給後の賃金が実際に反映される月が異なるため、起算月の判断には注意が必要です。また、給与計算期間の途中で昇給した場合には、昇給後の賃金が1か月分確保された月を起算月とする取扱いがあります。 さらに、遡及昇給によって過去の昇給差額をまとめて支給した場合は、差額が支給された月を変動月とし、その差額を除いた報酬で3か月の平均額を計算します。単に給与規程上の昇給日や差額の支給月だけで判断せず、実際の給与計算の状況を確認することが重要です。 会社が進める確認と届出の手順 対象社員を抽出して3か月分を照合する 最初に昇給対象者の一覧を作り、旧基本給、新基本給、変更した手当、昇給の適用日、給与支給月を整理します。次に、変動後3か月の賃金台帳と出勤簿を照合し、各月の報酬総額と支払基礎日数を確認します。報酬には金銭以外の現物給与が含まれる場合もあります。 月給者の支払基礎日数は単純な実出勤日数とは限りません。欠勤控除の有無や給与制度によって取扱いが異なるため、出勤簿の数字だけで機械的に判定しないことが大切です。短時間労働者とそれ以外の被保険者についても、適用する基準を取り違えないようにします。 等級差を確認して月額変更届を提出する 3か月の報酬平均を求め、健康保険・厚生年金保険の標準報酬月額表に当てはめ、従前の等級と比較します。要件を満たした場合は、事業主が月額変更届を日本年金機構へ速やかに提出します。健康保険組合に加入している場合は、その組合の提出方法や必要書類も確認します。 提出後は決定通知などを確認し、給与計算担当者へ改定月と新しい標準報酬月額を共有します。届出だけ済ませて給与計算の設定を更新しないと、控除額の誤りにつながるためです。 保険料の変更時期と間違えやすい点 標準報酬月額の改定と給与控除は分けて考える 標準報酬月額が7月から改定される場合、原則として7月分の社会保険料から新しい等級が適用されます。ただし、会社が給与から控除する時期は翌月控除か当月控除かなどの運用によって異なります。改定月と実際に給与明細へ反映する月を混同しないよう、会社の控除方法を確認してください。 算定基礎届との関係にも注意する 毎年の算定基礎届と月額変更届は、どちらも標準報酬月額を決める手続きですが、対象となる事情が異なります。7月・8月・9月に随時改定となる社員については、定時決定との関係で取扱いが変わります。算定基礎届の作成時点で昇給後3か月がまだ経過していない場合もあるため、対象者を管理し、後日の月額変更届を見落とさない仕組みが必要です。 また、昇給後の給与計算に誤りが見つかった場合や、過去に提出すべき届出を失念していた場合は、正しい支給額・改定月を再確認して手続き先に相談します。自己判断で過去の給与明細だけを修正するのではなく、届出と保険料控除の整合性を確かめましょう。 社内で対応できる場合と専門家に相談したい場合 給与変更が少数で、賃金台帳・出勤簿が整い、3か月の要件を正確に判定できる場合は、会社で届出を進めることもできます。昇給者が多い、手当や給与体系を同時に変更した、支払基礎日数の判断が難しい、過去の届出漏れがあるといった場合には、社会保険労務士に確認すると整理しやすくなります。 相談時には、昇給前後の給与額が分かる資料、給与規程、昇給通知、少なくとも変更前後の賃金台帳、対象3か月の出勤簿、現在の標準報酬月額が分かる通知書を準備してください。給与の締日と支払日、社会保険料の控除方法も伝えると、改定月と給与反映時期の確認が進みます。 城田社会保険労務士事務所では、社会保険・労働保険の届出代行業務として月額変更届を取り扱っています。昇給に伴う届出対象者の判断や手続きについて不明な点がある場合は、資料を整理したうえで相談をご検討ください。
- 人事・労働管理
-
初めて社員を雇うときの労働保険・社会保険手続きは?会社が確認したい届出と期限
初めて従業員を採用することになったものの、「社会保険と労働保険のどちらに加入するのか」「会社と社員、それぞれの手続きは何が必要なのか」と戸惑う経営者もいらっしゃるでしょう。 採用時の届出は種類によって提出先や期限が異なり、会社自体の加入手続きが必要になる場合もあります。この記事では、初めて社員を雇う会社が確認したい保険の種類、届出の順序、準備資料と注意点を説明します。 最初に確認したい社会保険と労働保険の違い 労災保険と雇用保険は加入条件が異なります 労働保険とは、労災保険と雇用保険を合わせた呼び方です。労災保険は、原則として労働者を1人でも使用する事業に適用されます。正社員だけでなく、短時間勤務のパートやアルバイトも対象です。 一方、雇用保険は労働時間や雇用見込みなどの要件に該当する人が被保険者となります。採用した全員について、同じ加入手続きが必要になるわけではありません。 健康保険・厚生年金保険は事業所と働き方を確認します 一般に社会保険という場合、ここでは健康保険と厚生年金保険を指します。 法人の事業所は、原則として強制適用事業所となります。事業主のみの場合も対象となりますが、無報酬の役員しかおらず、被保険者となる人がいない場合などは、適用事業所の要件を満たさないことがあります。個人事業所は、業種や常時使用する従業員数などによって扱いが異なります。 また、適用事業所で働く人でも、所定労働時間、勤務日数、雇用期間などにより加入の判断が必要です。短時間労働者には企業規模等に応じた別の適用要件もあるため、正社員かパートかという呼び名だけでは判断できません。 会社が初めて加入するときの届出を整理する 労働保険は保険関係成立と概算保険料の申告を確認 労災保険の適用事業で初めて労働者を雇った場合、原則として労働保険保険関係成立届を保険関係が成立した日の翌日から起算して10日以内に提出し、概算保険料申告書を保険関係が成立した日の翌日から起算して50日以内に提出・納付します。 一般的な一元適用事業では、保険関係成立届は所轄の労働基準監督署に提出します。概算保険料申告書は、所轄の労働基準監督署、都道府県労働局または金融機関等で手続きできます。建設業や農林水産業などの二元適用事業では、労災保険と雇用保険の手続きが分かれるため、業種に応じて提出先を確認する必要があります。 ④ 社会保険の加入対象者 雇用保険の適用事業となる場合には、別途、事業所設置届も必要です。 社会保険は新規適用届が必要な場合があります 健康保険・厚生年金保険の適用事業所になった場合には、原則として事実発生から5日以内に新規適用届を提出します。 すでに法人設立時に適用手続きを済ませている会社であれば、社員の採用に伴って同じ新規適用届を再提出するわけではありません。 「初めて社員を雇うこと」と「初めて適用事業所になること」を分けて考えることが重要です。 採用した社員について必要な資格取得手続き 雇用保険の資格取得届 雇用保険の加入要件を満たす社員については、雇用保険被保険者資格取得届を、被保険者となった月の翌月10日までに提出します。 雇用保険の事業所設置届は、原則として設置日の翌日から10日以内です。 雇用保険は、原則として週の所定労働時間が20時間以上で、31日以上引き続き雇用されることが見込まれる労働者が加入対象となります。パートやアルバイトであっても、この要件を満たせば加入が必要です。今後の制度改正によって要件が変わる可能性があるため、適用時点の基準を確認してください。 健康保険・厚生年金保険の資格取得届 加入対象となる社員については、健康保険・厚生年金保険被保険者資格取得届を、原則として事実発生から5日以内に提出します。 扶養家族がいる場合には、被扶養者の認定に必要な届出・資料も確認します。 健康保険組合に加入している会社では、届出先や手続きが協会けんぽの場合と異なることがあります。 届出期限は同じではありません 例えば4月1日に初めて社員を採用した場合、社会保険の資格取得届は原則4月6日まで、雇用保険の資格取得届は原則5月10日までというように、期限の数え方が異なります。 実際には休日に当たる場合の扱いや、事業所の新規適用に伴う届出も確認する必要があります。 社内で「入社手続きは翌月まで」と一括管理すると、先に期限が来る届出を見落としかねません。 手続き前に集めておきたい情報と資料 会社側で確認する情報 法人番号、事業所所在地、事業開始日、業種、賃金支払の方法、事業所の既存の加入状況などを整理します。 法人設立直後であれば、登記事項証明書など新規適用時に求められる資料も確認します。 すでに社会保険の適用事業所となっているか、労働保険番号を取得しているかによって必要な手続きは変わります。 社員側で確認する情報 入社日、雇用契約期間、週の所定労働時間、所定労働日数、賃金、氏名・生年月日、基礎年金番号またはマイナンバーなど、届出に必要な情報を確認します。 雇用保険の被保険者番号が分かる場合は併せて確認しましょう。 扶養家族がいるときは、その続柄や収入状況なども必要に応じて確認します。個人情報は利用目的を明確にし、社内での保管・送付方法にも注意が必要です。 手続きで間違えやすい点と進め方 採用前に加入対象者を判定する 最初に、事業所の適用状況と採用予定者の労働条件を確認します。 次に、会社としての新規適用・保険関係成立が必要か、個人の資格取得届だけで足りるかを整理し、提出先と期限を一覧にします。 採用後に勤務時間が変更される場合は、当初の契約内容だけでなく実際の労働条件も確認してください。 届出後も通知と給与計算を確認する 届出を提出して終わりではありません。資格取得の確認通知、標準報酬月額、保険料の控除開始時期、給与計算への反映などを確認します。 入社日と給与締切日が近い場合は、最初の給与計算までに情報がそろわないこともあります。 提出書類の控えや通知を適切に保存し、担当者が変わっても確認できる状態にしておくと安心です。 手続き代行を相談したい場面 初めて社員を雇う会社では、保険制度の適用判定から事業所の届出、社員の資格取得、保険料の給与反映まで、短期間に複数の作業が発生します。 会社側で手続きを進めることもできますが、法人設立直後、パートと正社員を同時に採用する場合、既存の加入状況が不明な場合などは、社会保険労務士に相談すると必要な届出を整理しやすくなります。 城田社会保険労務士事務所では、会社設立に伴う社会保険・労働保険の手続きや、社員の入社・退職に関する届出代行を取り扱っています。 採用予定者の雇用契約書、勤務時間、入社予定日、会社の保険加入状況が分かる資料を用意して相談すると、必要な手続きと進め方を具体的に確認できます。
- 人事・労働管理
-
社員が無断で知人を職場に入れたら?会社の対応と処分の注意点
社員が会社の許可を得ず、友人や家族などの外部者を職場に招き入れていたことが分かったら、経営者はどのように対応すればよいのでしょうか。本人に悪意がなくても、職場には顧客情報や社員の個人情報、業務用の設備などがあります。一方、無断で入れたという事実だけで、直ちに重い懲戒処分が認められるわけではありません。まず立入りの経緯と実際の影響を確認し、指導と再発防止を進めることが重要です。 この記事では、事実確認の順序、注意すべきリスク、社員への指導、処分を検討する際の判断ポイントを解説します。 無断で外部者を職場に入れたとき、最初に確認すること 誰が、いつ、どこまで入ったのか 最初に確認したいのは、外部者の身元、来訪日時、立ち入った場所、滞在時間、社員との関係です。受付や応接スペースだけだったのか、執務室、倉庫、診察室など通常は関係者以外が入らない区域まで進んだのかによって、対応の優先度が変わります。 防犯カメラや入退室記録がある場合は、社内ルールと利用目的に沿って必要な範囲で確認します。記録の保存期間が短いこともあるため、関係する情報は早めに保全してください。ただし、社員の私生活まで無制限に調べてよいわけではありません。 何を見たり触れたりしたのか 外部者が書類、パソコン画面、顧客名簿、商品、機械設備などに接した可能性も確認します。実際に情報を持ち出した証拠がない段階で、情報漏えいが起きたと決めつけることは避けます。 特に医療機関や個人情報を多く扱う事業所では、来訪者が患者や顧客の情報を見聞きできる場所に入っていなかったかを確認する必要があります。情報漏えいが疑われる場合には、個人情報保護の担当者などと連携し、法令上の報告・通知の要否も別途検討します。 会社が進めたい初動対応と事実確認 まず安全確保と立入りの終了を優先する 外部者がまだ職場にいる場合は、落ち着いて来訪目的を確認し、許可のない区域から退出してもらいます。危険な設備や機密情報に近づいているときは、必要に応じて作業の中断や区域の立入り制限を行います。相手を威圧したり、正当な理由なく身体を拘束したりする対応は避けてください。 来訪者が取引先や社員の家族であっても、会社が立入りを認めたことになるとは限りません。現場責任者が口頭で許可した可能性もあるため、管理職への確認を先に行うと事実関係を整理しやすくなります。 社員から事情を聞き、記録を残す 当該社員には、なぜ外部者を招いたのか、誰に許可を求めたのか、職場内で何をしたのかを具体的に聞きます。説明の機会を設けずに処分を決めると、後から認識の違いが明らかになるおそれがあります。 面談では事実と評価を分けて記録します。「友人を連れてきた」という事実と「機密情報を漏らした」という評価は別です。目撃者の話が食い違う場合は、日時や場所を照合し、確認できた範囲を明確にします。 社員への注意や懲戒処分はどこまでできる? 就業規則とこれまでの運用を確認する 会社が社員に注意・指導する際は、来訪者の受付方法、立入禁止区域、秘密保持、施設利用に関する規程や周知状況を確認します。就業規則に外部者の無断立入りを禁じる定めがあるか、懲戒事由に該当し得るかも重要です。 規程が曖昧で、これまで社員の家族などが自由に出入りしていた職場では、突然厳しい処分を行う前に運用を整理する必要があります。規則が存在するだけでなく、社員に内容が伝わっていたかも確認しましょう。 処分の重さは行為の内容に応じて判断する 労働契約法第15条では、懲戒が客観的に合理的な理由を欠き、社会通念上相当と認められない場合、権利の濫用として無効になると定められています。したがって、無断立入りがあったからといって、直ちに出勤停止や懲戒解雇を選ぶことは適切ではありません。 例えば、受付付近に短時間知人を案内し、会社から明確な禁止指示も受けていなかった場合と、立入禁止区域へ繰り返し外部者を入れ、注意後も改善せず、重要情報へのアクセスを許した場合とでは、評価が異なります。 故意か不注意か、危険や損害の程度、過去の指導歴、本人の説明、同種事案との公平性などを総合して判断します。懲戒の種類・事由が適切に定められ、周知されているかも確認が必要です。 再発を防ぐために整えておきたい職場のルール 来訪者の扱いを具体的に決める 「部外者立入禁止」という掲示だけでは、宅配業者、家族、取引先、面接予定者などの扱いが分からないことがあります。受付方法、許可権者、同行の必要性、立入り可能区域、時間外の対応を具体化しましょう。 小規模な事業所でも、来訪者が受付で用件を伝え、担当者が確認してから案内する仕組みは設けられます。来訪者名簿を作る場合は、取得する情報を必要な範囲にとどめ、保存方法や利用目的にも配慮します。 社員に理由を説明して周知する 禁止事項だけを伝えるより、顧客情報の保護、設備事故の防止、従業員の安全確保という目的を説明する方が、現場の理解につながります。朝礼や社内通知などでルールを共有し、管理職が例外的な来訪を許可する際の判断も統一します。 就業規則を変更する場合、常時10人以上の労働者を使用する事業場では、労働者の過半数を代表する者などから意見を聴き、意見書を添付して労働基準監督署に届け出る必要があります。また、変更後の就業規則は労働者に周知しなければなりません。 具体例で考える対応の違い ある小規模事務所で、社員が昼休みに友人を連れてきて、執務室の入口付近で数分間会話していました。顧客情報を見せた事実は確認されず、来訪者に関する明確なルールもありませんでした。この場合は、社員に事情を聞いたうえで口頭または書面で注意し、来訪者の受付方法を全社員に周知する対応が考えられます。 一方、別の想定例として、社員が立入禁止と明示された保管室へ知人を複数回案内し、会社からの注意後も繰り返していたとします。この場合は、規程違反の程度や安全・情報管理上の影響を詳しく調査し、就業規則に基づく懲戒の可否を慎重に検討する必要があります。 両者を同じ「無断立入り」として一律に処理しないことが大切です。実際の事案では、現場の運用や証拠の有無によって判断が変わります。 判断に迷ったら労務管理の専門家へ相談を 外部者の無断立入りが発覚したときは、まず安全確保と事実確認を行い、社員への指導と職場ルールの見直しを進めましょう。処分を検討する場合は、規程の根拠、周知状況、行為の重大性、過去の対応との整合性を確認する必要があります。 相談に際しては、就業規則、来訪者の記録、関係者の説明、過去の注意記録、会社が把握した影響などを整理しておくと、論点を共有しやすくなります。 城田社会保険労務士事務所では、中小企業やクリニックの労務管理に関する相談、就業規則の作成・変更などを取り扱っています。社員への指導方法や懲戒処分の判断、職場ルールの整備に迷う場合は、個別の事情を踏まえて相談することができます。
- 人事・労働管理